- ■執筆:株式会社タスク
代表取締役社長 竹山 徹弥氏 - 1973年、アメリカ・ニューヨーク州生まれ。2003年に㈱タスクに参加し、2008年に取締役事業部長、2010年に常務取締役、2011年に専務取締役を経て2014年より現職。現在ではAIプロファイリング事業など新たな情報社会に向けたサービス展開を軸に7つの事業を統括する。著書に「経営者のためのIPOバイブル」等。
- 株式会社タスク ホームページ
この記事でわかること
- IPOの意味と上場・POとの違い
- IPOのメリット・デメリット
- IPOを実現するためのスケジュール
- IPOに必要な外部関係者と費用
- IPOの成功事例
目次
1.IPO(新規株式公開)とは?
●IPOの意味
IPO(Initial Public Offering)とは、「新規株式公開」を意味し、未上場企業が初めて証券取引所へ上場し、自社の株式を一般の投資家が売買できるようにすることを指します。
IPOを実現することで、企業は株式市場を通じて幅広い投資家から資金調達を行うことが可能になります。
また、上場企業には金融商品取引法などに基づく継続的な情報開示や適切なガバナンス体制の構築が求められるため、経営管理体制の整備・強化にもつながります。
●IPOと上場の違い
上場とは、企業の株式が証券取引所で売買できる状態になることをいいます。一方、IPOとは、未上場企業が初めて株式を公開し、証券取引所へ上場することを指します。
つまり、IPOは「新規上場」を意味し、企業が株式市場に参加するための重要なプロセスの一つです。
●IPOとPOの違い
PO(Public Offering)とは、上場企業が実施する公募増資や株式売出しのことを指します。
IPOは上場を実現するための資金調達や株式公開であるのに対し、POは上場後の企業が事業拡大や資本政策等を目的として実施する点が大きな違いです。
●IPO投資とは
IPO投資とは、新規上場企業の株式を上場前に取得し、上場後の値上がり益を期待する投資手法です。
IPO企業は投資家から高い注目を集めることが多く、上場時の企業評価や成長性が株価形成に影響します。一方で、市場環境や業績見通しによっては期待した評価が得られない場合もあります。
IPOを目指す企業にとっては、投資家がどのような視点で企業を評価するのかを理解しておくことも重要です。
2.IPOの目的
経営者はなぜIPOを目指すのでしょうか?
IPOは単に株式を公開することではなく、企業の持続的な成長を実現するための重要な経営戦略の一つです。企業が事業を拡大していく過程では、成長資金の確保や人材の採用、取引先や金融機関からの信用力向上など、さまざまな経営課題に直面します。
IPOを目指す企業の多くは、こうした課題を解決し、さらなる成長を実現するために上場を選択しています。また、IPO準備を通じて内部管理体制やガバナンス体制を整備することで、持続的な成長を支える経営基盤を構築することも重要な目的の一つです。
このようにIPOは、企業価値の向上と中長期的な成長の実現を目指すための経営戦略として位置付けられています。
3.IPOのメリット
IPOによるメリットは、会社だけでなく、従業員や株主、創業者など、さまざまなステークホルダーに及びます。それぞれの立場から見た主なメリットを確認してみましょう。
(1)会社にとってのメリット
- 資金調達方法の多様化と資金調達力の向上(直接金融の恩恵を受けられる)
- 知名度・信用力の向上(新たな取引先の獲得、金融機関などの信頼性向上)
- 人材確保の優位性と従業員の士気向上
- 社内管理体制の強化(属人的運営から組織的運営へ)
(2)従業員にとってのメリット
- ストックオプションや従業員持株会などによる資産形成機会の拡大
- モチベーションの向上(上場企業に勤めているステータス)
(3)株主にとってのメリット
- 株式の流通性向上と投下資本の回収機会の拡大
- 株価の公正な価格形成による資産価値の向上
(4)創業者にとってのメリット
- 創業者利潤の実現
4.IPOのデメリット
IPOには多くのメリットがある一方で、上場企業として果たすべき責任や負担も発生します。
(1)会社にとってのデメリット
- 有価証券報告書や半期報告書などの法廷開示および適時開示への対応
- 敵対的買収(同意なき買収)や株式買い占めへの対応
- アクティビストを含む株主対応および株主総会運営負担の増加
- 上場維持コストの発生
(2)従業員にとってのデメリット
- 内部管理体制・コンプライアンス強化に伴う業務負担の増加
(3)株主にとってのデメリット
- 市場評価や投資家動向による株価変動リスク
(4)創業者にとってのデメリット
- 株主への説明責任の増大
- 市場や株主の評価を踏まえた経営判断の必要性
- 株式希薄化などによる経営への影響力低下の可能性
【関連コラム】
5.株式市場の種類
日本には東京・名古屋・福岡・札幌の4つの証券取引所があり、それぞれ複数の市場区分が設けられています。IPOを目指す企業は、上場を希望する市場に応じて定められた上場審査基準を満たす必要があります。
| 証券取引所 | 一般市場 | プロ投資家向け市場 |
|---|---|---|
| 東京証券取引所 | プライム市場、スタンダード市場、グロース市場 | TOKYO PRO Market |
| 名古屋証券取引所 | プレミア市場、メイン市場、ネクスト市場 | ― |
| 福岡証券取引所 | 本則市場、Q-Board | Fukuoka PRO Market |
| 札幌証券取引所 | 本則市場、アンビシャス | Sapporo PRO Frontier Market |
IPOを目指す企業の多くは、成長企業向け市場である東証グロース市場を選択しています。一方で近年は、TOKYO PRO Market(TPM)への上場を選択する企業も増えています。
【関連コラム】
6.上場審査基準
企業がIPOを実現するためには、証券取引所による上場審査を受け、その基準を満たす必要があります。
上場審査基準は、市場区分ごとに定められており、大きく「形式要件」と「実質審査基準」に分けられます。
●形式要件
形式要件とは、上場申請を行うために満たす必要がある客観的な基準のことです。
主に株主数や流通株式数、時価総額などの数値基準で構成されています。
主な形式要件として、以下のような項目が挙げられます。
<形式要件の例>
- 株主数
- 流通株式数・流通株式比率
- 時価総額
- 事業継続年数
- 純資産額
- 利益の額 など
●実質審査基準
一方、実質審査基準とは、企業が上場企業として適格であるかを判断するための審査基準です。上場するためには、形式要件を満たしたうえで、この実質審査基準をクリアしなければなりません。
実質審査基準には、形式要件のような明確な数値基準は設けられていません。IPO準備企業が安定的かつ継続的に収益を生み出せる事業基盤を有しているか、適切な内部管理体制やガバナンス体制を構築しているか、将来を見据えた経営が行われているかなどについて、質的な観点から総合的に審査されます。
また、審査は書類確認だけでなく、経営者や関係者へのヒアリング、実地調査などを通じて行われます。
【関連コラム】
7.IPO実現のためのスケジュール
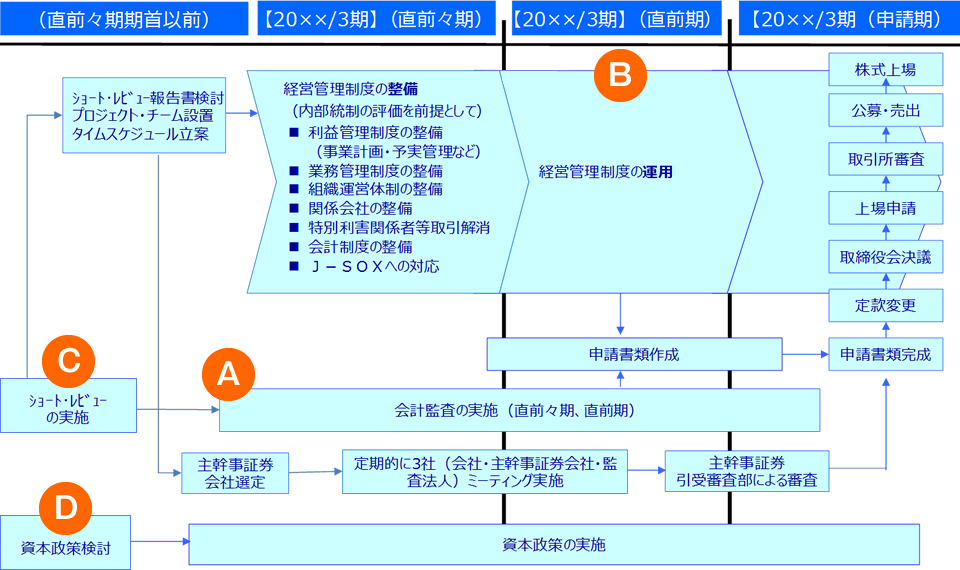
IPOに必要な準備期間は、企業規模や業種、社内管理体制の整備状況によって異なりますが、一般的には少なくとも3年程度を要するとされています。そのため、経営者はIPOの可能性を少しでも視野に入れた段階で、事業計画の策定や上場準備の検討を始め、IPOを目指すかどうかを早期に判断することが重要です。
●直前々期期首以前
IPO準備の初期段階では、IPO実現に向けた全体計画の策定や体制構築を行います。
主な実施事項は以下の通りです。
- 資本政策の策定
- ショートレビュー(予備調査)の実施
- プロジェクトチームの組成とスケジュール策定
- 監査法人の選定
- 主幹事証券会社の選定
ショートレビューでは、上場に向けた課題や改善事項を洗い出し、今後の準備方針を検討します。
●直前々期
直前々期は、上場企業として求められる経営管理体制を構築する重要な期間です。
主な実施事項は以下の通りです。
- 予算管理制度・利益管理制度の整備
- 組織体制・業務分掌の見直し
- 社内規程の整備
- 内部統制・内部監査体制の整備
- 監査法人による監査の開始
上場申請時に提出する「新規上場申請のための有価証券報告書(Ⅰの部)」には、直前期および直前々期の監査報告書が添付された財務諸表を記載する必要があります。そのため、通常は直前々期の期首から監査法人による監査を受けます。
●直前期
直前期は、直前々期に整備した経営管理体制や内部統制を実際に運用し、その有効性を確認する期間です。また、上場申請に向けた各種準備も本格化します。
主な実施事項は以下の通りです。
- 経営管理体制・内部統制の運用
- 上場申請書類の作成
- 主幹事証券会社による引受審査への対応
上場申請書類の中でも特に重要な書類が「新規上場申請のための有価証券報告書(Ⅰの部)」です。Ⅰの部には、事業の状況や設備の状況、経理の状況などが記載され、上場承認後には投資家が閲覧できる資料として公開されます。
●申請期
申請期は、証券取引所への上場申請を行い、上場承認に向けた各種審査や手続きを進める期間です。
主な実施事項は以下の通りです。
- 主幹事証券会社による引受審査
- 上場申請
- 証券取引所による上場審査
- 公募・売出し(ファイナンス)
- 上場承認
- 上場
主幹事証券会社による引受審査では、企業内容や上場準備状況、内部管理体制等について確認が行われます。引受審査を経て上場申請を行い、その後、証券取引所による上場審査が実施されます。上場承認後は、公募・売出しを経て上場します。
上場準備期間ごとの具体的な対応事項については、以下の関連コラムで詳細を解説していますのでぜひご覧ください。
【関連コラム】
8.IPOで必要となる外部関係者
IPO準備では、自社だけで対応するのではなく、さまざまな専門家や外部機関と連携しながら準備を進めます。それぞれの外部関係者が専門的な立場からIPO準備を支援するため、自社に適したパートナーを選定することが重要です。
主な外部関係者は以下の通りです。
| 外部関係者 | 主な役割 |
|---|---|
| 監査法人 | 会計監査、内部統制に関する助言・指導 |
| 主幹事証券会社 | IPO準備に関する助言・指導、引受審査、公募・売出しの引受 |
| 株式事務代行機関(株主名簿管理人) | 株主名簿管理、株式事務の代行 |
| 証券印刷会社 | 上場申請書類や目論見書等の作成支援 |
| 公認会計士・税理士 | 会計・税務に関する支援 |
| 社会保険労務士 | 労務管理に関する支援 |
| 弁護士 | 法務・コンプライアンスに関する支援 |
| IPOコンサルタント | IPO準備全般に関する支援 |
なかでも、監査法人と主幹事証券会社はIPOの実現において特に重要な役割を担います。
監査法人は、財務諸表に対する監査を実施するほか、上場準備における会計処理や内部統制に関する助言・指導を行います。そのため、IPO準備の初期段階から関与します。
また、主幹事証券会社は、IPOプロジェクト全体をリードする中心的なパートナーです。IPO準備に関する助言・指導を行うほか、株式の公募・売出しの引受を行います。さらに、証券取引所による上場審査に先立ち、主幹事証券会社の引受審査部門による引受審査を実施します。
株式事務代行機関(株主名簿管理人)も、上場に際して欠かせない外部関係者の一つです。IPO準備企業に代わり、株主名簿の管理や株式事務に関する各種業務を行います。
このほか、証券印刷会社、公認会計士・税理士、社会保険労務士、弁護士、IPOコンサルタントなど、さまざまな専門家がそれぞれの専門分野からIPO準備を支援します。
各外部関係者の役割や選定ポイントについては、以下の関連コラムをご参照ください。
【関連コラム】
9.IPOのために必要な費用
IPO準備期間中に発生する費用として、以下の費用が挙げられます(出典:IPO Forum(2022),『経営者のためのIPOバイブル 第2版』,中央経済社)。
- 人材補強費用
- 利益管理制度構築費用(IT整備費用※必要に応じて発生)
- 監査法人への監査費用
- 主幹事証券会社への上場準備指導料(コンサルティングフィー)
- 証券取引所への新規上場に係る料金
- 上場申請書類の作成費用(印刷費用)
- その他(会社説明資料の印刷費用、新聞広告費用、ビデオ制作料、弁護士・税理士・社会保険労務士費用など)
○人材補強費用
上場準備で最もかかる費用が、人材補強にかかる費用です。経営管理体制の見直しや準備作業を進めるため、新たな人材の確保が必要になります。必要となる人員の数は会社の規模や業種によって異なりますが、役員の体制構築や、経理・財務の分離といった職務分掌の実施のためには、相当数の人員が必要であり、人件費も大幅に増加します。
○利益管理制度構築費用(IT整備費用※必要に応じて発生)
システムへの投資は必須ではありませんが、利益管理制度をより効果的・効率的に運用できるメリットが挙げられます。システムの導入によって業務フローが変わった場合の内部統制への影響を考慮すると、なるべく早いタイミングで検討することが望ましいでしょう。
○監査法人の監査費用
実際にかかる費用は会社の規模や経営管理体制、監査法人の状況といった要因によって異なるものの、直近の傾向は以下の通りです。
| 期間 | 費用 |
| 直前々期 | 1,000~1,500万円前後 |
| 直前期 | 1,500~2,000万円前後 |
| 申請期 | 2,000万円前後~ |
○証券会社への上場準備指導料(コンサルティングフィー)
こちらも実際にかかる費用は一概には言えませんが、一般的にはコンサルティングフィーが概ね『500~600万円前後/年+成功報酬』となっています。
また、引受手数料は、『引受金額(公開価格×公募・売出株数)の8%』となっています。なお、引受手数料はスプレッド方式のため、費用計上はされず、資本から直接減額されます。
○証券取引所への新規上場に係る料金
グロース市場、スタンダード市場において必要となる主な費用は以下の通りです。
| 項目 | グロース市場 | スタンダード市場 |
| 上場審査料 | 200万円 | 300万円 |
| 新規上場料 | 100万円 | 800万円 |
| 公募に係る料金 | 公募株式数×公募価格×万分の9 | 同左 |
| 売出しに係る料金 | 売出株式数×売出価格×万分の1 | 同左 |
○上場申請書類の作成費用
上場申請書類の作成コストとして、主に以下の内容が挙げられます。
| 項目 | 費用 |
| 上場申請書類(Ⅰの部、Ⅱの部等)の印刷費用 | 200~400万円 |
| 有価証券届出書・目論見書などの印刷費用 | 300~600万円 |
○その他
会社説明資料の印刷費用(50~100万円)や新聞広告費用(100~500万円)、ビデオ制作料(500~1,000万円)なども発生します。また、弁護士や税理士、社会保険労務士など、外部関係者への費用も必要に応じて発生します。
10.IPOを目指す経営者に必要な3つの条件
当社・株式会社タスクでは、IPOコンサルタントとして、これまで500社以上のIPO準備企業を支援しました。その立場と経験から、IPOを実現できる経営者には共通して3つの条件(心構え)があると考えています。
①IPO後の成長を担保すること
経営者がIPOを選択するということは、約386万社あると言われている日本企業の中で、上場企業約3,900社の1社に選ばれる(社会の公器になる)という自覚が必要です。また、自分以外の株主に対し、適時に経営に関するあらゆる事項の説明を必要に応じて行わなければならないことはもとより、IPO後の企業成長を約束できる経営者だけが、IPOを実現できる、という認識を強く持たなければなりません。
一方でIPOが実現できない、IPOしてもすぐに失敗する最大の原因は、業績の悪化や企業成長を担保できないことです。経営計画の大幅な下方修正を行い、証券市場から見放されたり、プレッシャーから粉飾決算を行ってしまい、経営陣が退陣に追い込まれるなど、何のためのIPOであったか、悲惨な結末を迎えた経営者も少なくありません。IPOしてからの失敗はあらゆるステークホルダーに迷惑をかけることとなり、きらきら輝いていたはずの経営者の経歴や信用に黒い影を落としてしまいます。
IPOを実現するためには、鳥の眼でIPO後のビジョンを明確にし、虫の眼で経営を検証し、説明できる経営者でなければなりません。
【関連コラム】
②IPOする目的を自らの声で従業員に周知・徹底すること
IPOは経営者を中心に考えることではありますが、決して経営者1人の力だけで実現できるものではありません。IPOの実現に向けて数多くの準備を進めるには、すべての従業員の協力が不可欠です。IPOの目的、必要性を経営者自ら周知することで、従業員1人1人の意識を変えていくことが大切です。
また、IPO準備を中心となって進めてもらうことになる管理部門の理解は欠かせません。経営における管理部門の役割・重要性を、経営者がしっかりと理解し、管理部門に期待していることを発信し、管理部門がその期待に応えることで、企業はIPOに耐えうる組織へと成長することができるのです。
③IPO準備に必要な外部関係者の助言に真摯に耳を傾けること
前述の通り、IPOを実現するためには、外部関係者の力が不可欠です。なかでも、中心的な役割を担う監査法人、主幹事証券会社は重要であり、IPO準備に関する助言・指導を行います。時に厳しい指摘を受ける場合もありますが、IPO準備期間は上場企業としていかに成長していくかを学ぶ貴重な時間であることを念頭に置き、指導に真摯に耳を傾け、IPOに向けた課題を一つ一つ解決していくことが大切です。
【関連コラム】
11.IPOを実現した企業の成功事例
IPO時に時価総額が数十億円規模だった企業(いわゆるスモールIPO)でありながら、IPO後に大幅な飛躍を遂げた企業があります。2020年3月に東証マザーズ市場に上場したMacbee Planetです。
Macbee PlanetのIPO時の時価総額は約50億円でしたが、IPOを起爆剤にM&Aや資金調達等の選択肢を広げ、2024年7月には東証プライム市場に上場を果たし、同年12月時点で時価総額約420億円にまで拡大しました。
Macbee PlanetがIPOを実現し、IPO後も飛躍的な成長を遂げることができた要因は3つあります。
1つ目、CFOとしてIPO準備を牽引した千葉氏(2018年に同社にジョイン、2021年より代表取締役社長に就任)をはじめとする経営陣が、IPOをゴールではなく成長への起爆剤として捉えていたことです。同社ではIPO準備の段階から、IPO後の成長を描いた事業計画を策定していました。スモールIPOで市場に挑み、そしてM&Aや資金調達を活用しながら、IPO後の2023年には売上高約200億円、2024年には約400億円を達成し、右肩上がりの成長を続けています。
2つ目、千葉氏がCFOとして管理部門体制を構築し、IPO準備をしっかりマネジメントしたことです。IPO準備のスタート当初、管理部門は千葉氏を入れてわずか3名しかおらず、IPOに向けて管理部門体制を一から構築する必要がありました。新たな管理部門メンバーを採用し、メンバーには週単位でタスクの指示を出し、業務を任せることで上場企業に求められる管理部門のレベルを学んでもらえるよう工夫しながら体制の構築・整備を進めました。メンバーからは、IPO前に比べて業務に求められる質・量について不満や否定的な意見を時に言われることもあったようです。しかし、Macbee PlanetがIPOを起爆剤に躍進するためには管理部門の成長が必要不可欠であることを、時間をかけて説明しメンバーの意識を変えていきました。その結果、IPO審査前には、新規メンバーの採用もでき、盤石な体制となり、上場企業レベルの管理部門体制を実現することができました。
3つ目、IPO準備においてIPOコンサルティング会社など外部の専門家をしっかりと頼ったことです。もともと千葉氏は大手監査法人出身のため、IPO準備には精通しており、得意分野ともいえました。しかし自身は体制構築やマネジメントに徹し、外部の専門家の声に耳を傾け、頼れるところは頼る、とメリハリを付けて対応しました。その結果、千葉氏がジョインした2018年からわずか2年という短期間で、IPOを実現することができました。
Macbee Planetの事例からは、IPOをゴールではなく成長の通過点として捉えること、管理部門体制を計画的に整備すること、そして必要に応じて外部専門家の支援を活用することの重要性が分かります。IPO準備では企業ごとにさまざまな課題へ対応する必要がありますが、上場後を見据えた成長戦略と組織体制の構築が成功の鍵となるでしょう。
■IPO準備を支援する株式会社タスク
12.最後に
IPOは、資金調達や知名度の向上、人材採用の強化など、多くのメリットが期待できることから、企業の成長戦略における重要な選択肢の一つといえます。
一方で、上場企業としての責任や継続的な成長も求められるため、IPOのメリットとデメリットを正しく理解したうえで、自社にとって最適な選択肢かを慎重に検討することが重要です。
IPOを目指す場合は、上場そのものを目的とするのではなく、その先の成長を見据えながら計画的に準備を進めていきましょう。
13.IPOに関するよくあるご質問
- IPOとは?
- IPO(Initial Public Offering)とは、新規株式公開のことです。未上場企業が証券取引所に上場し、自社の株式を一般の投資家が売買できるようにすることを指します。
- 上場とIPOの違いは?
- IPOは「初めて上場すること」、上場は「株式が市場で取引されている状態」を指します。つまり、IPOは企業が上場企業になるための最初の手続きであり、上場はその結果としての状態です。
- IPOの準備期間はどのくらいですか?
- 一般的に、IPO準備には少なくとも3年程度かかるとされています。上場申請には監査済みの財務諸表が必要となるため、通常は直前々期から監査法人による監査を受けながら、管理体制や内部統制の整備を進めます。
関連コラム
- 上場準備のスケジュール~全体像と期間別の対応事項、準備にかかる費用とは~
- 上場審査基準とは?市場別、形式要件と実質審査基準を解説
- IPO準備に必要となる外部関係者とは?
- 株式上場のメリットとデメリット
- 上場ゴールはNG!IPOを目指す経営者に必要なこととは?
月2回程度、IPO準備に役立つ情報を配信!
IPO Compassメルマガ登録はこちらから!
メルマガ登録
IPO Compassメルマガ登録はこちらから!