

年末調整は、会社員などの給与所得者から源泉徴収してきた税金の概算額と、本来納めるべき年税額との差分を精算する、会社側にとって重要な手続きです。しかし、頻繁な制度改正や複雑な計算方法のために「年末調整がよくわからない」と感じている経理・労務担当者の方もいるのではないでしょうか。
本記事では、年末調整の基礎知識から2026年(令和8年)の変更点、実務の流れとやり方までをわかりやすく解説します。さらに、やり直しが発生した場合の対処法や確定申告との違い、業務時間を削減できる電子化の方法についても紹介します。今年の年末調整業務を始める前に、ぜひ参考にしてください。
| この記事でわかること |
|---|
|
目次
- よくわからない人必見!年末調整の基礎知識
- 【2026年度(令和8年度)】年末調整の変更点
- 年末調整の流れ・スケジュール
- 年末調整のやり直しを想定した実務と対処法
- 年末調整と確定申告の違い
- 年末調整を適切に行わない場合のリスク
- 年末調整の業務時間の削減には「申告書の電子化」
- 年末調整の電子化は部分的導入もおすすめ
- 「年末調整がよくわからない」「複雑だ」と感じたら、まず給与業務のクラウド化から
- おわりに
- 年末調整に関するよくある質問
よくわからない人必見!年末調整の基礎知識
年末調整は、会社員をはじめとする従業員にとって毎年欠かせない手続きですが、「結局何をしているのかわかりにくい」と感じる方も少なくありません。まずは基礎知識として、年末調整の目的や仕組み、対象となる人・ならない人の条件を整理しておきましょう。
対象者の判定を誤ると再計算や提出漏れにつながるため、労務担当者が最初に押さえておきたいポイントです。
●年末調整とは?
年末調整とは、毎月の給与から天引きしてきた所得税1年分と、本来支払うべき年間の所得税を照合し、その差額をまとめて精算する業務のことをいいます。
毎月の源泉徴収額は、源泉徴収税額表に基づいた概算の金額にすぎません。所得税は、その年の所得が確定するまで正確な金額がわからないため、年末調整の計算完了後に、必要に応じて還付または徴収を行います。
●年末調整の対象となる人
通常12月に行う年末調整は、「給与所得者の扶養控除等(異動)申告書」を提出しており、年末まで勤務している全ての従業員が対象となります。正社員だけでなく、アルバイト、パートタイム就業者も含まれます。派遣社員については、雇用主である派遣元の企業が実施します。
また、以下の条件に該当した場合は、年の途中で行う年末調整の対象となります。
- 海外勤務による非居住者となった場合
- 企業在籍期間中に死亡し、退職となった場合
- 心身障害などを理由に退職し、再就職が見込めない場合
- 12月の給与を受け取ったあとに退職した場合
- パートとして働いている従業員が退職し、その年に受け取る給与総額が136万円以下の場合 (※ただし、他の勤務先からの給与と合計して136万円を超える見込みがある場合は除く)
●年末調整の対象とならない人
一方で、以下の条件に該当する従業員は、年末調整の対象になりません。
- 年間の給与収入が2,000万円を超える場合
- 災害被害による災害減免で、所得税の支払い猶予や還付をすでに受けている場合
- 副業などで2か所以上から給与収入があり、他の給与支払者に扶養控除等(異動)申告書を提出している場合
- 非居住者の場合
- 日雇い労働者など、継続して雇用していない場合
これらに該当する従業員は、年末調整ではなく本人による確定申告で税金を精算することになります。会社側としては、対象・対象外の判定基準をあらかじめ整理し、従業員へ案内しておくと、申告書の提出漏れや問い合わせ対応を減らすことができます。
【2026年度(令和8年度)】年末調整の変更点
2026年(令和8年)の年末調整に関しては、令和8年度税制改正により、基礎控除や給与所得控除の拡充、扶養親族等の所得要件の緩和、申告書様式の変更など、実務に大きく影響する見直しが行われます。特に、特例による加算分は月次の源泉徴収では対応せず「年末調整で精算する」とされている点に注意が必要です。
ここでは、労務担当者が押さえておくべき変更点を整理します。
●基礎控除と給与所得控除の拡充
令和8年分から、基礎控除額が58万円から62万円へと増額されます。さらに、合計所得金額が655万円以下の場合は「特例」により、所得に応じて最大42万円が基礎控除額に加算される仕組みです。給与所得控除についても、最低保障額が69万円へと拡大されました。加えて、令和8・9年分については、特例でさらに5万円が上乗せされます。
これらの見直しにより、給与収入のみで所得が一定額以下の場合、いわゆる課税最低限(所得税がかからない給与収入の目安)は178万円まで拡大される見込みです。
ただし、令和8年分については「見直しの初年は月次の源泉徴収では対応せず、年末調整からの対応とする」とされている点に注意しましょう。
<注意点>
- 令和8年分の給与所得控除及び基礎控除を反映した改正後の源泉徴収税額表(月額表・日額表)の適用は、令和9年1月1日以後に支払う給与からとなります。
- 令和8年分の特例は、改正後の源泉徴収税額表には織り込まれていません。これらの特例は、令和8年12月の年末調整からの対応となります。
つまり、令和8年中の毎月の源泉徴収では拡充分が反映されないため、年末調整の計算時にまとめて精算する必要があります。例年よりも還付額が大きくなる従業員が増えることが見込まれるため、計算式や給与システムの対応状況を早めに確認しておきましょう。
出典:財務省 PDF「令和8年度税制改正の大綱」
●扶養親族等の所得要件の緩和
扶養控除等の対象となる親族の所得要件も緩和されます。これまで「123万円の壁」と呼ばれていた給与収入の基準が、「136万円の壁」へと引き上げられます。
適用時期は、所得税が令和8年分以後、個人住民税は令和9年度分以後からです。住民税は前年の所得に対して課税される仕組みのため、1年遅れて反映される点に注意しましょう。
| 対象 | 令和7年分 | 令和8・9年分 |
|---|---|---|
| 同一生計配偶者・扶養親族 ひとり親の生計を一にする子 |
合計所得58万円以下 (給与収入123万円以下) |
62万円以下 (給与収入136万円以下) |
| 勤労学生 | 85万円以下 (給与収入150万円以下) |
89万円以下 (給与収入163万円以下) |
パートで働く配偶者や、アルバイトをしている大学生の子どもがいる従業員などは、控除対象扶養親族や源泉控除対象配偶者に該当するかどうかの判定基準が変わります。従業員から扶養控除等申告書を回収する際には、新しい所得要件(見込み額)で記載されているかを確認しましょう。
出典:国税庁 PDF「源泉所得税の改正のあらまし」
●申告書の様式変更
令和8年分から「給与所得者の扶養控除等申告書」の様式が変更されます。
具体的には、一定の特定親族(19歳以上23歳未満で合計所得58万円超100万円以下)を含めた「源泉控除対象親族」を記載する形式となります。これにより、特定親族特別控除の適用が月々の源泉徴収の段階から反映されるようになります。特定親族特別控除は、令和7年分までは年末調整のみで適用する仕組みだったため、令和8年分からの取り扱いの違いを押さえておきましょう。
労務担当者は、従業員へ配布する申告書が最新様式であるか、記載例とあわせて案内できているかを確認しておくと、記入ミスや差し戻し防止につながります。
なお、合計所得金額が100万円超123万円以下の特定親族は、引き続き年末調整でのみ反映されます。
●源泉徴収税額表の改正
令和8年1月1日以後に支払う給与については、改正後の源泉徴収税額表(令和7年度改正を反映したもの)を使用します。
一方、前述のとおり、令和8年分の基礎控除・給与所得控除の拡充や特例による加算分は、この税額表には織り込まれていません。そのため、これらの拡充・加算分については、月々の源泉徴収では反映されず、年末調整でまとめて精算することになります。
年末調整の流れ・スケジュール
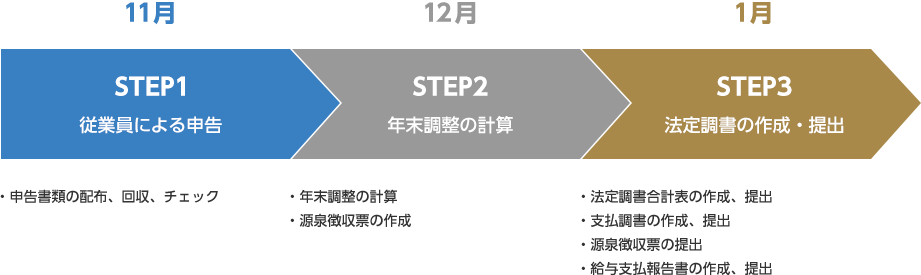
年末調整の業務は、「従業員による各種申告書の提出」「年末調整の計算」「法定調書の作成・提出」という3つのステップに分けて捉えると、複雑に見える流れがシンプルに整理できます。
概ね11月頃から準備を始め、翌年1月下旬まで続く一連のスケジュールについて、以下の図と併せて、各ステップで行う業務とやり方を確認していきましょう。
●【STEP1】従業員による各種申告書の提出 〜11月下旬
<必ず提出が必要な書類>
- 給与所得者の扶養控除等(異動)申告書
- 基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書
給与所得者の扶養控除等(異動)申告書は、扶養控除や障害者控除(特別障害者を含む)、ひとり親控除、勤労学生控除などの諸控除を受けるための書類です。かつての寡婦控除のうち一定の要件に該当するものは、税制改正により「ひとり親控除」へと改められています。
扶養控除の対象は「配偶者以外の扶養親族」で、該当者がいない場合も「いない」旨の申告が必要です。マイナンバーの記載も原則必要なため、書類の受領時には、マイナンバーの記載や扶養親族・障害者・ひとり親等の適用要件、既存申告内容からの異動の有無を確認しましょう。
併せて提出してもらう「基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書」も、令和8年度税制改正により内容が変わっています。配偶者控除の対象となる配偶者の所得要件は62万円へ、給与所得控除の最低保証額は69万円(令和8・9年分は特例でさらに5万円上乗せの74万円)へ、それぞれ引き上げられました。
また、19歳以上23歳未満の親族について段階的に控除が受けられる「特定親族特別控除」は、令和7年度税制改正で新設された制度です。従業員本人の合計所得金額の見積額から基礎控除額を判定する欄もあるため、収入・所得金額の記載誤りがないか確認しましょう。
基礎控除申告書の書き方や変更点についてより詳しく知りたい方は、以下の記事も併せてご覧ください。
【令和8年度】給与所得者の基礎控除申告書とは?書き方と変更点を解説!
<該当者別に提出が必要な書類>
- 給与所得者の保険料控除申告書と控除証明書
- 給与所得者の配偶者控除等申告書
- 住宅借入金等特別控除申告書
- 前職の源泉徴収票
・給与所得者の保険料控除申告書と控除証明書
生命保険料や地震保険料などの保険料を支払った人が、所得から控除を受ける手続きのために必要な申告書です。申告書には「生命保険料控除」「地震保険料控除」「社会保険料控除」「小規模企業共済等掛金控除」の記入欄があります。
給与から天引きされていない国民年金の保険料を支払った場合や、iDeCo(個人型確定拠出年金)に加入し掛金を拠出している場合も、それぞれ社会保険料控除・小規模企業共済等掛金控除の対象です。提出の際には、申告書とともに各保険会社等からの控除証明書も添付してもらい、証明書の支払金額と申告書の記載内容が合致しているかをチェックしましょう。
・給与所得者の配偶者控除等申告書
配偶者控除・配偶者特別控除を受けるために必要な申告書です(前述のとおり、現在は基礎控除申告書等との兼用様式になっています)。本人および配偶者の合計所得金額の見積額に応じて控除額が変わるため、判定区分や金額の記入間違い・記入漏れがないか、提出された書類を入念にチェックする必要があります。
<配偶者控除の適用要件>
- 納税者の合計所得金額が1,000万円を超えると配偶者控除は受けられない。
- 納税者の合計所得金額が950万円超〜1,000万円以下で配偶者の合計所得金額が62万円以下であれば配偶者控除は13万円。
- 納税者の合計所得金額が900万円超〜950万円以下で配偶者の合計所得金額が62万円以下であれば配偶者控除は26万円。
- 納税者の合計所得金額が900万円以下で配偶者の合計所得金額が62万円以下であれば配偶者控除は38万円。
・住宅借入金等特別控除申告書
住宅ローンを利用してマイホームの取得・新築・増改築等を行い、適用要件を満たす場合、年末時点の住宅ローン残高に一定割合をかけた金額を所得税から差し引く「住宅借入金等特別控除(住宅ローン控除)」の適用を受けられます。
この控除は、所得控除とは異なり、税額から直接差し引く税額控除である点が特徴です。初回(1年目)は本人が確定申告で対応する必要がありますが、2年目以降は年末調整で対応できます。
・前職の源泉徴収票
転職して中途入社した従業員の年末調整では、前職分の給与を合算して計算する必要があるため、前職の源泉徴収票が必要です。早めに提出を呼びかけましょう。
従業員ごとに必要な書類を回収したら、申告内容に不備がないかをチェックします。記載に誤りがあると計算結果に誤差が生じ、再申告・年末調整のやり直しにもつながりかねません。回収した書類のチェックは、次のステップに大きく影響する非常に重要な作業であるため、他の労務担当者と二重チェックし、抜け漏れがないかしっかり確認しましょう。
年末調整をスムーズに実施できるかは「各種申告書の回収がスムーズかどうか」で決まるともいえます。申告書の提出依頼や催促などを自動化するシステムなども活用して、社内に早めに必要な書類の提出依頼と配付を行いましょう。
●【STEP2】年末調整の計算の実施 〜12月下旬
従業員から各種申告書の回収が完了したら、次は年末調整の計算を行い、源泉徴収票にまとめます。
・年末調整の計算手順
給与システムを導入している場合は自動で計算されますが、手計算の場合は通常、以下の手順・計算式で行われます。
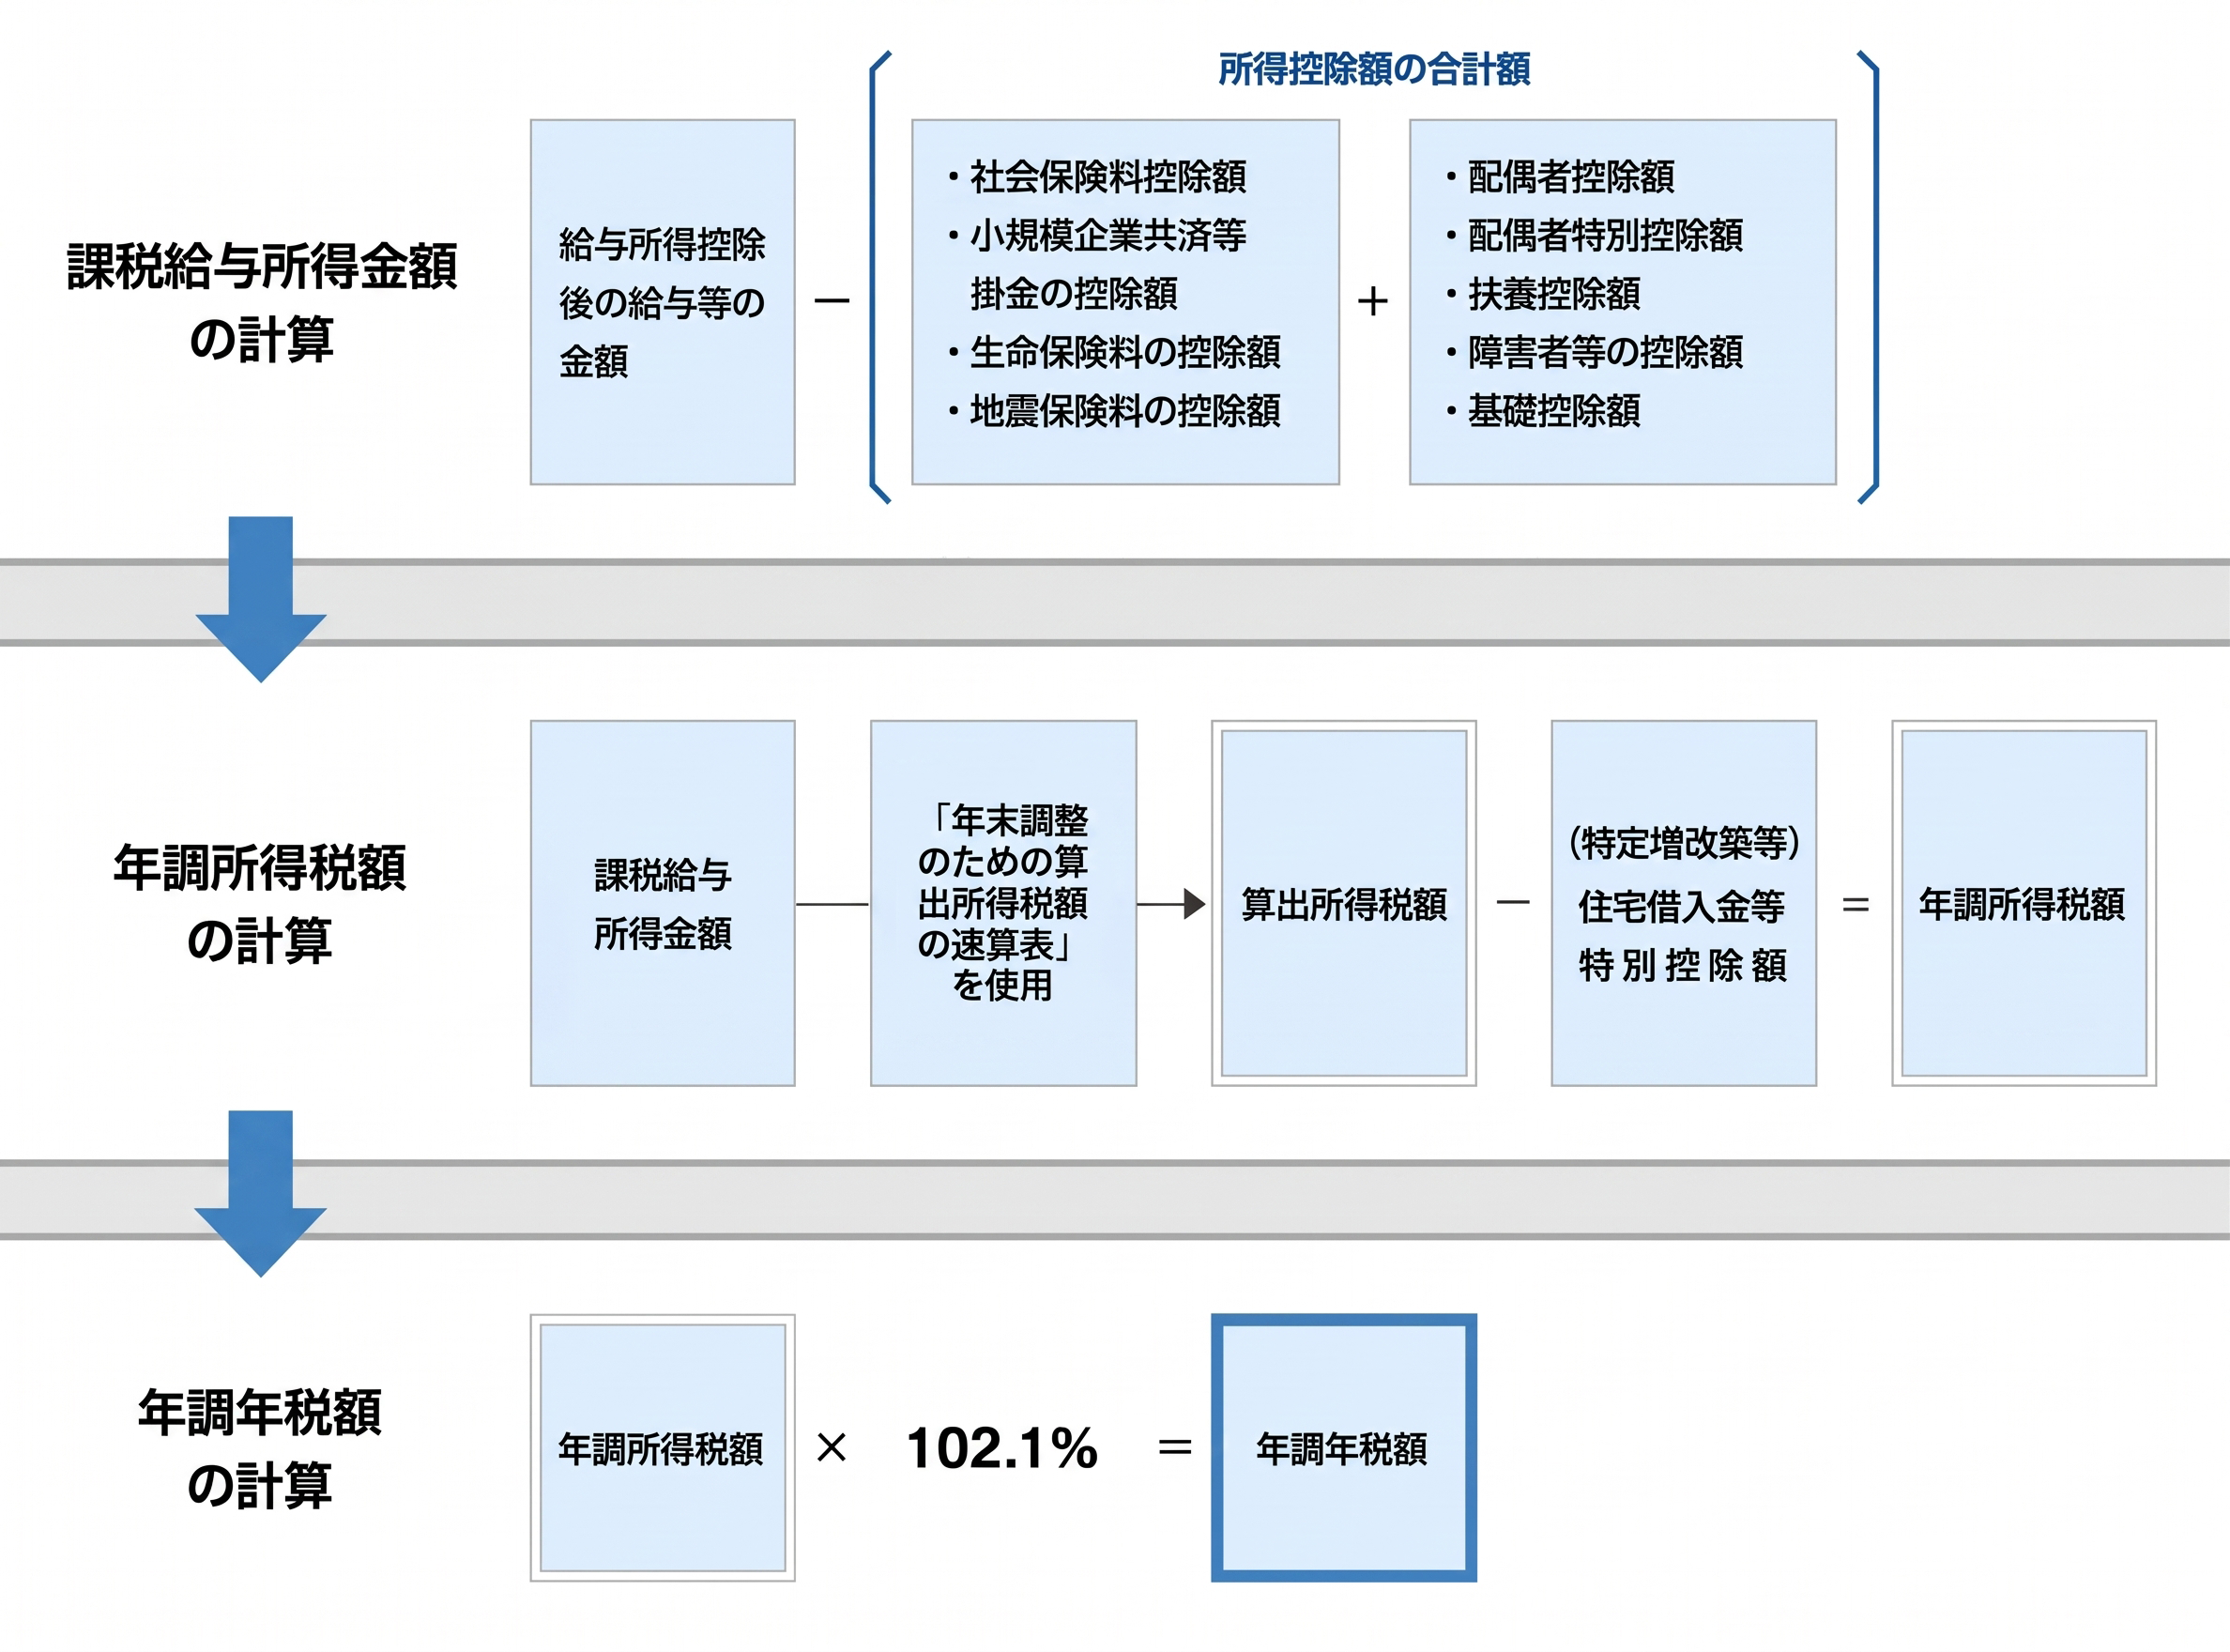
年末調整の計算で基礎資料となるのが、「源泉徴収簿」です。
源泉徴収簿は、毎月支払っている給与額や賞与額、源泉徴収税額、扶養親族等の情報を従業員別に記録しておく帳簿です。法令上の義務はないため、毎月の源泉徴収の記録や年末調整にも使用できるものであれば給与台帳等を代用しても差し支えありません。
・源泉徴収票の作成
年末調整の計算が終わったら、従業員ごとに源泉徴収票を作成します。
源泉徴収票は、税務署への提出用、本人への交付用、市区町村へ提出する給与支払報告書(個人別明細書)で構成されています。そのうち、本人への交付用の源泉徴収票は、その従業員の年末調整の結果をまとめた「従業員の確定申告」の控えともいえます。年間の給与等の支払金額や給与所得控除後の金額、所得控除の額の合計額、源泉徴収税額等がすべて掲載されるため、従業員は自分の年収も確認できます。従業員へは12月の最終給与支給時に交付することが一般的です。
源泉徴収票の書き方や発行時の注意点については、以下の記事で詳しく解説していますので、併せてご覧ください。
“ミスのない源泉徴収票発行”の極意 書き方から発行まで担当者が押さえておきたいポイント
●【STEP3】法定調書の作成と提出 〜1月下旬
年末調整の計算完了後、源泉徴収票をはじめ税務署や市区町村に提出する法定調書の作成・提出、および源泉徴収税の納付を行います。
源泉徴収税の納付期限は法定調書の提出期限よりも早く、「所得税徴収高計算書(納付書)」を作成したら、年末調整を行った翌年の1月10日までに税務署に対して提出・納付します。ただし、納期の特例事業者に関しては、1月20日が納付期限です。なお、いずれの期限も土日祝日にあたる場合は翌営業日が納付期限です。
法定調書は60種類以上あり、「年末調整に関する法定調書」は以下の4種類です。
(A)支払調書
源泉徴収義務者(源泉徴収税を納める義務がある企業のことをいいます)が、「誰に」「どのような内容で」「いくら支払ったのか」といった詳細を記した書類です。
主な支払調書に「報酬、料金、契約金及び賞金の支払調書」があります。これは、弁護士や税理士などの専門家への報酬、作家やデザイナーなどへの原稿料、広告宣伝のための料金、社会保険診療報酬支払基金が支払う診療報酬等を支払った際に作成します。支払先が個人の場合、マイナンバーの記載が必要になるため、支払先への確認も忘れないようにしましょう。
支払調書は、年末調整を行った翌年の1月31日を期限として、法定調書合計表とともに税務署に提出します。また、義務ではありませんが、支払調書は支払先へも送付するのが通例となっています。ただし、支払先に交付する控えにはマイナンバーを記載できない点に注意が必要です。
出典:国税庁 PDF「【入力用】令和 年分 報酬、料金、契約金及び賞金の支払調書」
(B) 法定調書合計表
法定調書合計表とは、税務署に提出する各種法定調書を集計した表のことをいいます。
従業員に渡した「給与所得の源泉徴収票」「退職所得の源泉徴収票」や「報酬、料金、契約及び賞金の支払調書」、「不動産の使用料等の支払調書」「不動産等の譲受けの対価の支払調書」「不動産等の売買又は貸付けのあっせん手数料の支払調書」をとりまとめて作成します。
従業員ごとに法定調書を提出すると計算の手間が発生するため、事業主体ごとに内容を集計して提出することになっています。法定調書合計表は、年末調整を行った翌年の1月31日までに税務署に提出する必要があります。
出典:国税庁 PDF「令和 年分 給与所得の源泉徴収票等の法定調書合計表」
(C) 源泉徴収票
12月の年末調整完了後から翌年1月にかけて従業員に交付した源泉徴収票と同じ内容のものを、年末調整を行った翌年の1月31日までに税務署にも提出します。
出典:国税庁 「F1-1 給与所得の源泉徴収票(同合計表)」
また、令和9年1月1日以降に提出する源泉徴収票から、税務署への提出方法が変わります。「源泉徴収票のみなし提出の特例」により、市区町村に「給与支払報告書」を提出すれば、税務署への「給与所得の源泉徴収票」の提出が不要になります。
出典:国税庁 「源泉徴収票のみなし提出の特例 特設ページ」
(D) 給与支払報告書
給与支払報告書は、事業者から市区町村に提出する書類で、これを基に次年度の住民税額が決まります。給与支払報告書には、従業員ごとにまとめた「個人別明細書」と事業主体全体の個人別明細書をまとめた「総括表」の2種類があります。給与システムで作成する場合、源泉徴収票と同時に作成できますが、手書きの場合は給与支払報告書(2枚)と源泉徴収票(2枚)が4枚複写になっている用紙などを使用すると便利です。
給与支払報告書は、年末調整のあった翌年の1月31日を期限として、従業員が居住している市区町村に提出します。総括表は従業員の居住区ごとに分類し作成します。
出典:総務省 PDF 「給与支払報告書(総括表)」
また、「給与支払報告書」をeLTAXで一括提出すれば、各受給者の市区町村へ自動で振り分けられます。
出典:国税庁 PDF 「事業者の皆さまへ 令和9年1月から源泉徴収票の提出方法が変わります」
なお、年末調整に関連する法定調書は書面による提出が原則とされていますが、電子提出の義務化が段階的に進められています。
現在では、前々年に提出すべきであった法定調書の枚数が「100枚以上」の場合、e-Tax等による電子申告または光ディスク等での提出が義務となっており、この基準はすでに実務に定着しています。電子申告であればパソコンから直接送信できるため、書類を紙で用意する手間を省けるうえ提出先に出向く時間も削減でき、申請手続きの効率化につながるでしょう。
義務化の対象でない企業であっても、業務効率化の観点から電子申告を活用するのがおすすめです。支払調書の提出と年末調整の結果を反映した源泉徴収税額の納付が完了すれば、年末調整は終了となります。
年末調整のやり直しを想定した実務と対処法
年末調整の計算後に、従業員や配偶者の合計所得金額が見積額から変動した場合や、申告書の記載ミス・提出漏れが発覚した場合には、申告書を再提出してもらい、年末調整を再計算する必要があります。初回の計算から再計算までの猶予は数日程度しかないこともあるため、正確性とスピードの両方が求められます。
ここでは、やり直しが発生しても慌てないための実務手順と対処法を紹介します。
●【STEP1】 従業員の給与所得のチェック(再申告者の早期リストアップ)
合計所得金額の大半を占める給与所得は企業側で把握しているため、人事労務担当者は年末調整の計算が終わったら、すぐに従業員の給与所得に差が生じていないかチェックを始めましょう。
合計所得金額には、給与所得のほかに事業所得・雑所得・配当所得・不動産所得・退職所得が含まれますが、給与所得以外の所得は企業側では把握できないため、本人からの再申告を促す必要がある点に注意が必要です。具体的には、申告書の提出依頼をする時点や申告書の提出期限が経過した時点で、「申告内容に変更がある者は人事労務担当者に連絡をする」旨を案内しておきましょう。
給与所得の「確定額」と「見積額」を比較して、再申告が必要となる従業員を把握します。初回の年末調整計算から再計算までの猶予は数日間※しかないことが想定されます。
※参考:12月の業務スケジュールの例
<12月の業務スケジュールの例>
- 勤怠締日:15日、給与支給日:25日(支給日の3営業日前が給与振込の期限)
- 12月給与で年末調整を行う場合
給与振込までの3日間で多くの業務を行う必要があるため、各業務をできるだけ早く・ミスなく行えるように準備することが重要です。
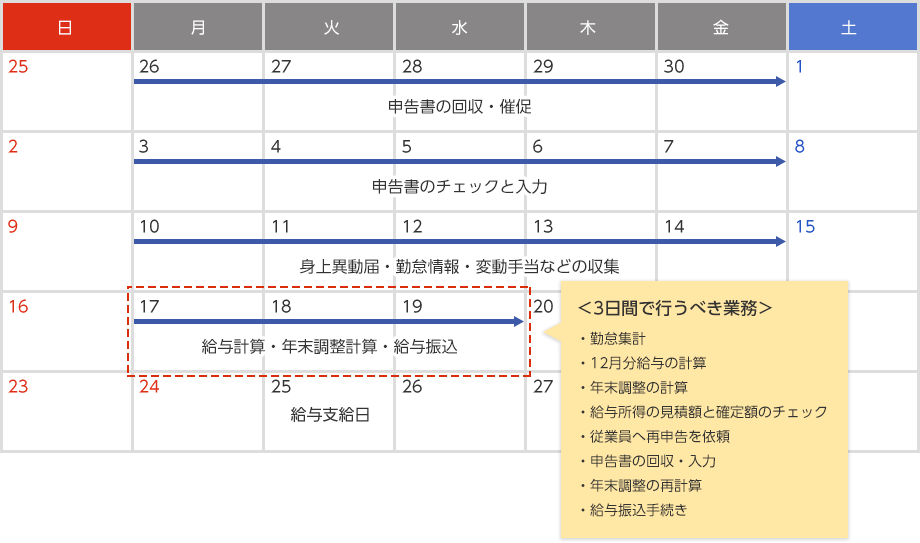
人事労務担当者にとっては、再申告が必要な従業員をできるだけ早く把握することが重要なため、以下の3つの手順を参考に効率よく対象者をリストアップしましょう。
①「確定額」と「見積額」を一覧にする
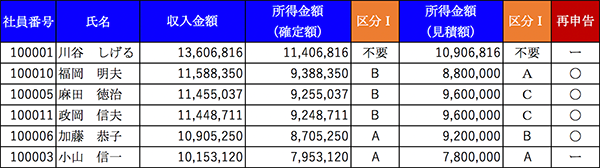
従業員ごとに確定した給与所得の「収入金額」「所得金額(確定額)」「所得金額(見積額)」を比較するリストを作成します。リスト上で「所得金額(確定額)」が高い順に並べかえておくことで、再申告の可能性が高い高所得者をチェックしやすくなります。
・収入金額
1年間の給与および賞与における課税支給額の累計額です。再申告を依頼する際に従業員に案内するため、このタイミングでリスト化しておきます。
・所得金額(確定額)
1年間の収入金額から給与所得控除を行ったあとの所得金額です。この金額を基に配偶者控除額・配偶者特別控除額を算出します。
・所得金額(見積額)
配偶者控除等申告書に記載された「あなたの合計所得金額(見積額)」の所得金額です。
※ 不動産所得や退職所得などの給与以外の所得がある従業員の場合は、給与以外の所得も含めて各金額を算出しましょう。
②給与所得金額を3段階に区分けする
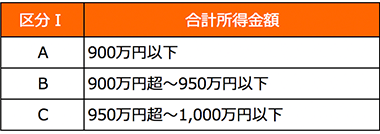
給与所得金額を配偶者控除等申告書で用いている3段階の区分A・B・C(下図)に区分けします。「所得金額(確定額)」と「所得金額(見積額)」のそれぞれに記号を付けておきましょう。
③「確定額」と「見積額」の区分を比較する
「所得金額(確定額)」と「所得金額(見積額)」の区分を見比べて一致しない従業員は、申告書を修正して再度提出する必要があるため、目印をつけておきます。
給与計算システムを利用している場合には、給与データや年末調整データをExcelなどに展開できると転記作業が省けます。お使いのシステムで各種データが利用できるかを確認しておきましょう。
●【STEP2】再申告依頼・回収(再申告時の手戻り防止対策)
再度申告書の提出が必要な従業員に対して、申告書を返却し、期限を決めて再提出を依頼します。人事労務担当者は、従業員に手戻りが発生しないよう、以下の内容をできるだけ具体的に案内しましょう。
- あなたの合計所得金額(見積額)の「給与所得(1)の収入金額等、所得金額」、「(1)〜(7)の合計額」
- あなたの本年中の合計所得金額の見積額、判定欄に記載する金額、区分
また、従業員が申告書の訂正に慣れていない場合には、訂正箇所は二重線で取り消して訂正印を捺したうえで、正しい内容を空いている場所に記載するといった具体的な指示を行うようにしましょう。
●【STEP3】年末調整の再計算と精算
再度提出された申告書を基に年末調整を再計算し、源泉徴収税額に対する過不足額を求めます。その金額を12月分の給与または賞与で精算すれば、年末調整計算は終了です。
しかし、従業員の給与所得以外の所得、たとえば配偶者の給与所得や一般保険料などが年末調整の精算が終わったあとに変わることも考えられます。
この場合には、いったん12月分の給与または賞与で年末調整の精算を行ったあと、年末調整をやりなおし、過不足税額の差額を求めて別途精算することになります。以下に具体的な流れを記載していますので、事前に確認しておきましょう。
①はじめに年末調整をした結果を確認する
12月分の給与または賞与で年末調整を行った際の「すでに精算した源泉徴収税額との過不足額」を把握しておきます。給与計算システムを使用している場合は、このタイミングでデータのバックアップを取ることをおすすめします。
②年末調整を再計算する
再申告された内容を反映して年末調整を再計算し、「本来の源泉徴収税額に対する過不足額」を求めます。
③差額を計算して精算する
①と②の差額を求めて、従業員に追加で精算してもらう。2通りの精算方法があるため、以下の作業を確認したうえで、自社での運用を決めておきましょう。
【方法ⅰ】過不足額のみを現金もしくは振込にて精算する
過不足額を精算するための明細書を発行します。さらに、現金の場合には還付・追徴に必要な金種を用意し、振込の場合にはファームバンキング用のデータを作成する必要があります。
【方法ⅱ】翌年1月分の給与または賞与で精算する
給与または賞与の支給控除項目に年末調整の差額を精算するための項目を設けて、還付・追徴する金額を反映します。
なお、一般的な給与計算システムのOBCの給与奉行iクラウドでは、「給与もしくは賞与年調」で精算したあとにやりなおしたい場合には、「単独年調」で計算した結果を別途還付金として処理することができ、還付金を翌年1月分の給与に反映することも可能です。ご利用の給与計算システムでどのように対応できるかを確認しておきましょう。
年末調整と確定申告の違い
年末調整と確定申告は、どちらも1年間の所得にかかる税金を精算する手続きですが、「誰が行うのか」「いつ行うのか」「どの控除が受けられるのか」という点で大きく異なります。
会社員でも確定申告が必要になるケースや、還付申告で税金が戻るケースもあるため、労務担当者として両者の違いを正しく理解し、従業員からの質問に答えられるようにしておきましょう。
●手続きを行う対象者の違い
年末調整は、「企業」が従業員に代わって手続きを行います。1年間の給与収入から給与所得控除や各種所得控除を行って納税額(年税額)を計算し、毎月源泉徴収した所得税額との過不足を調整して精算する仕組みです。
一方、確定申告は「納税者本人」が手続きを行います。給与所得だけでなく事業所得や不動産所得などすべての所得と控除を自分で計算し、確定申告時に所得税の過不足を調整のうえ、税務署に申請手続きを行います。
個人事業主やフリーランスのほか、給与収入が2,000万円を超える人、副業などで一定額以上の所得がある会社員なども確定申告が必要です。
●手続きの時期の違い
年末調整の場合、一般的には11月から従業員への申告書配付・回収の作業を始め、12月に計算・精算を行い、翌年1月31日までに源泉徴収票などの必要書類を税務署に提出します。
確定申告の場合、例年翌年の2月16日から3月15日までの期間に確定申告書を提出します(期間の開始日・最終日が土日祝にあたる場合は、翌平日まで延長されます)。なお、納め過ぎた税金の還付を受けるための還付申告であれば、翌年1月1日から5年間提出が可能です。
●受けられる控除の種類の違い
年末調整では、雑損控除・医療費控除・寄附金控除の3つと、住宅ローン控除の初回(1年目)を除いた控除を受けることができます。
言い換えると、以下の控除は年末調整では対応できず、従業員本人による確定申告が必要になります。
- 雑損控除(災害や盗難などで損害を受けた場合)
- 医療費控除(年間の医療費が一定額を超えた場合)
- 寄附金控除(ふるさと納税などの寄附を行った場合 ※ワンストップ特例を利用する場合を除く)
- 住宅ローン控除の初回適用(2年目以降は年末調整で対応可能)
確定申告ではすべての控除を受けることができます。年末調整を受けた会社員であっても、これらの控除を受けたい場合には確定申告(還付申告)を行うことになるため、従業員に案内できるようにしておきましょう。
なお、医療費控除やふるさと納税など、確定申告が必要な控除について従業員から相談されたものの、社内での案内が難しい場合は、ファイナンシャルプランナー(CFP資格保持者等)への相談を案内するのもよいでしょう。
年末調整を適切に行わない場合のリスク
年末調整は所得税法に基づく会社の義務であり、適切に行わなかった場合、従業員・企業の双方に不利益が生じます。従業員にとっては税金の払い過ぎや控除の適用漏れにつながり、企業にとっては法令違反やペナルティ、従業員との信頼関係の低下といったリスクがあります。
ここでは、年末調整を怠った場合に想定される影響について解説します。
●従業員への影響
年末調整の内容に不備があったり、従業員が申告書を提出しなかったりした場合、従業員には次のようなデメリットが生じます。
- 源泉徴収された所得税の過払い分(払い過ぎた税金)が還付されない
- 配偶者控除や扶養控除などの各種控除が適用されない
- 控除が反映されないことで、翌年度の住民税額が高くなる可能性がある
- 控除の適用や還付を受けるためには、自身で確定申告(還付申告)を行う必要がある
毎月の源泉徴収額はあくまで概算のため、年末調整を行わないと多くの場合は税金を納め過ぎたままになってしまいます。従業員のお金に直接関わる問題であることを社内に周知し、申告書の提出漏れを防ぐことが大切です。
●企業への影響
年末調整は所得税法に基づいて企業に実施義務が課されている手続きです。そのため、適切に行わなかった場合、法令違反となる可能性があります。
また、税額の計算方法や事務処理に誤りがある場合もリスクが発生します。納付すべき税額の不足が発覚すると、会社側に不納付加算税や延滞税といったペナルティが課される可能性があることも見過ごせません。
さらに、年末調整の誤りや遅れは、従業員の所得税や住民税の金額に直接影響するため、従業員との信頼関係の低下につながりやすい点にも注意が必要です。正確な労務管理・給与計算の体制を整え、ミスや提出漏れを防ぐ仕組みづくりが求められます。
年末調整の業務時間の削減には「申告書の電子化」
労務担当者にとって、年末調整の時期は毎年「超繁忙期」です。申告書の配付・回収、記載内容のチェック、給与システムへの入力など、時間のかかる作業が集中します。こうした業務負荷を大幅に軽減できるのが「年末調整申告書の電子化」です。
ここでは、申告書を電子化することで担当者・従業員それぞれにどのようなメリットがあるのかを紹介します。
●人事労務担当者のメリット
・① 年末調整申告書の配付・回収が不要になる!
紙の申告書の場合、申告書の配付と回収はとても面倒な作業です。最新様式の申告書を入手して従業員の人数分印刷しなければならず、支店などの離れた事業所へは郵送したり、拠点で配付・回収する代行者を立てたり、ということも必要になります。
一方で、従業員からWebで提出を受けることができれば、申告用紙を印刷して仕分け・配付する手間を省けます。もちろん、郵送などの必要もありません。「誰が提出できていないか」という提出状況もリアルタイムで把握できるため、未提出者を都度チェックする必要がなくなります。
・② 提出された内容の確認、差し戻しに時間を要さない!
紙の申告書の扱いで次に厄介なのが、「申告書の内容確認」でしょう。一人ひとりの記載内容を細かくチェックしていく手間は大変なものです。ましてや、金額の記入ミスや印鑑漏れなどがあれば、本人に差し戻し・再提出を通知しなければなりません。また、控除証明書が遅れて確認作業ができないというケースも予想されます。
Webで申告書が提出されれば、担当者はすぐに記載内容を確認することができるため、作業時間も大幅に削減できます。入力ミスが発覚してもすぐに修正依頼をかけられ、差し戻しのために電話連絡や説明を行う手間も省けます。控除証明書などの書類は、画像を添付してもらえば原本の到着を待たずに照合できます。
・③ 年末調整計算の業務時間を大幅削減できる!
紙で申告書の提出を受けている場合、回収・内容確認後、申告書に書かれた情報を給与システムに入力しなければなりません。本人の給与や税額に関わってくるため、人事労務担当者には正しく入力できているか慎重なチェックが求められます。
一方、Webで申告書の提出を受けていれば、提出された時点で数字や必要な情報はデータ化されているため、給与システムとの連携が可能になります。また、人事労務担当者が改めて入力する必要もなくなり、「データ入力」という大きな負荷が軽減されます。
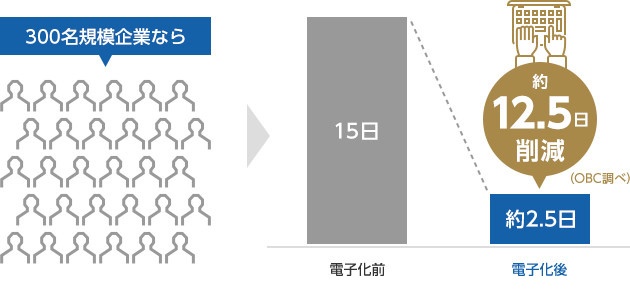
企業によっては年末調整業務にかかる時間を8割以上削減できたという例もあります。人事労務担当者が例年悩まされることを考えれば、「年末調整申告書の電子化」は業務時間の削減に大いに役立つ方法なのです。
・④ 税務署への事前承認が不要になる!
年末調整申告書を電磁的方法(電子データ等)で提供する場合の税務署の事前承認は、令和3年度の税制改正から不要になりました。具体的には、以下の申告書に関して、税務署への事前承認がなく、2021年4月1日以降の提出分から電磁的方法(電子データ等)での提供が可能になっているため、年末調整業務の電子化のハードルは下がっているといえます。
- 給与所得者の扶養控除等(異動)申告書
- 従たる給与についての扶養控除等申告書
- 給与所得者の配偶者控除等申告書
- 給与所得者の基礎控除申告書
- 給与所得者の保険料控除申告書
- 給与所得者の住宅借入金等を有する場合の所得税額の特別控除申告書(いわゆる住宅ローン控除申告書)
- 所得金額調整控除申告書
- 退職所得の受給に関する申告書
- 公的年金等の受給者の扶養親族等申告書
また、年末調整で回収した扶養控除等(異動)申告書・保険料控除申告書・配偶者控除等申告書は、翌年1月10日の翌日から7年間保存が義務づけられていますが、これらも電子データで保存することが可能です。
●申告書を提出する従業員のメリット
・① Webを利用して、どこからでも申告できる!
Webを利用できるシステムであれば、パソコンやスマートフォン、タブレットなど、従業員が作業しやすいデバイスや場所で申告書の入力・提出ができます。
紙の申告書では、自宅に持ち帰ると「持ってくるのを忘れた」という理由で回収が妨げられる可能性がありますが、インターネット環境があれば自宅からでも申告書を提出することができるため、提出の遅れを防ぎやすくなります。
・② 必要最低限の項目のみ、ガイド機能と手順に従って入力すればミスなく提出できる!
申告書の提出にシステムを用いることで必須項目の入力を強制できれば、入力漏れを確実になくすことができます。
また、前年度データが複写され、人事・給与システムの従業員情報や家族情報が連携されていると、従業員本人が入力する箇所が最小限で済みます。また、「保険料控除申告で支払い金額を入力すれば控除額が自動計算される」など、数値を入力すれば項目が自動計算されるようになっていれば、電卓を片手に自分で計算する必要もなくなります。
各項目に何を記入するかを説明する「ガイド機能」が付いていれば、複雑な申告書の書き方を理解していない従業員であっても、ミスなく情報入力・提出できるようになるでしょう。
このように、申告書を電子化しWebで管理するシステムを利用すれば、従業員は自宅からでも迷わずに提出することができ、負担も大きく軽減できるのです。
年末調整の電子化は部分的導入もおすすめ
年末調整の電子化は、全社一斉に切り替える必要はなく、特定の部署などから「部分的な導入」で始めることが可能です。
なかには、パソコンやスマートフォンの操作に不慣れな従業員もいるかもしれません。システム導入と聞いただけで抵抗を感じられてしまうと、「電子化」への切り替えに踏み切るのも難しいでしょう。そんなときこそ、部分的な導入から始めるのがおすすめです。
申告書の保管方法は、全従業員で統一する必要はありません。紙の申告書と電子データの申告書とに分かれても正しく保管できていればよいため、全社一斉切り替えが難しい場合でも問題なく運用できます。たとえば、パソコンやスマートフォンの操作に抵抗のある従業員が多い部署は従来通り「紙での提出」にして、普段からパソコン操作を行っている従業員の多い部署は「Webでの提出」にすることもできます。「今すぐの全社統一は無理だけれど、ゆくゆくは全従業員を対象に申告書の電子化を」とお考えなら、試験的に限定した部署から導入してみることもできます。
また、労務担当者としては、「手軽に導入して短期間で使い始めることができるのか」という点も気になるところでしょう。年末調整の申告書を電子化するサービスはたくさん提供されていますが、Webを利用するクラウド型のサービスならサーバーの準備やインストールを必要としないため初期費用を抑えることができます。
サービス料金も利用する期間や人数によって選べる料金体系で設定されているケースが多く、部分的な導入にも対応しやすくなっています。 現行の人事システムや給与システムと連携ができれば、導入時に従業員情報を登録する手間を省くことができるため、すぐに利用を開始することができるでしょう。
「年末調整がよくわからない」「複雑だ」と感じたら、まず給与業務のクラウド化から
年末調整を含む人事労務業務のクラウド化に取り組む際は、まず「給与業務のクラウド化」から始めることが最善策です。給与システムをクラウド化しておくことで、行政手続きのクラウド化が本格化するタイミングで、すぐに政府認定のクラウドサービスを活用できる可能性が高まるためです。
詳細は明らかにされていませんが、政府認定のクラウドサービスに、企業が利用する給与システムを連携できるようにする措置が取られると想定できます。つまり、企業が利用する給与システムを経由して給与情報をアップロードできるようになるということです。この際の措置として考えられるのが、複数のクラウドサービスを連携させるために使われる「API(アプリケーション・プログラミング・インターフェース)」です。
「API」を簡単にいうと、外部にクラウドの機能を共有し、別のサービスからもその機能を利用できるようにする仕組みのことです。給与システムをクラウドサービスにしておくことで、政府が「API」を公開した際にクラウド同士ですぐにつながり、他の企業に乗り遅れることなく行政手続きのクラウド化に移行できる可能性が高まります。
また、人事労務業務の中心となる給与システムをクラウド化しておくことにより、勤怠管理や人事管理などにおいても段階的にクラウド化を進めやすくなります。給与システムの中には、最も基本的な従業員情報が保管されているためです。
給与システムをクラウド化することで、クラウド上にある基本的な従業員情報を活用できるようになり、周辺業務のクラウド化をスムーズに進められます。クラウド利用の範囲を広げていくことで、それぞれの人事労務業務がつながり、生産性を飛躍的に高めることができます。
さらに、給与システムをクラウド化することで、年末調整申告や労務手続きのクラウドサービスと容易に連携できるようになります。これにより、従業員からの情報収集をクラウド上で行い、収集した情報をすぐに年末調整の計算や社会保険手続きに活用できます。
給与・賞与明細や源泉徴収票のペーパーレス化も実現でき、「年末調整がよくわからない」「複雑だ」という悩みの根本にある、煩雑な紙のやりとりと手作業そのものを減らしていくことができるのです。
おわりに
年末調整の基礎知識から2026年(令和8年)の変更点、実務の流れ、やり直しへの対処法、確定申告との違い、そして年末調整が適切に行われなかった場合のリスクまでを紹介しました。
年末調整は、従業員から源泉徴収した税金の概算額と正確な年税額の差分を精算する、企業に義務づけられた重要な手続きです。しかし、毎年のように制度改正があり、特に令和8年分は基礎控除・給与所得控除の拡充や扶養親族等の所得要件の緩和など、年末調整での対応が必要な変更点が多くあります。
事前にしっかりと基礎知識と手順を確認し、余裕をもって準備を進めることで、複雑な業務もスムーズに乗り切ることができるでしょう。特に、申告書の配付・回収などの従業員とのやり取りには時間や手間がかかるため、早めの告知とスタートが重要です。
また、業務時間を削減する手段として「年末調整申告書の電子化」の検討もおすすめです。労働人口の減少や働き方改革の影響によって企業の総労働時間が減少していくなかで、ITの活用は今後ますます重要になっていきます。
OBCの「奉行Edge 年末調整申告書クラウド」なら、申告書の配付・回収・チェック・給与システムへの入力といった一連の年末調整業務をWeb上で完結でき、制度改正にも自動対応します。従業員はガイドに沿って入力するだけで申告でき、担当者の確認・差し戻しの手間も大幅に削減できます。「年末調整がよくわからない」「毎年の業務負荷を減らしたい」とお悩みの方は、ぜひ一度お試しください。
年末調整に関するよくある質問
- 年末調整の流れとは?
-
年末調整業務は、全体の流れを以下の3つのステップで捉えると、とてもシンプルになります。
STEP1:従業員による申告
- 申告書類の配付・回収・チェック
STEP2:年末調整の計算
- 年末調整の計算
- 源泉徴収票の作成
STEP3:法定調書の作成・提出
- 法定調書合計表・支払調書・給与支払報告書の作成・提出
- 源泉徴収票の提出
- 年末調整手続きのやり直し・修正の手順とは?
-
一般的に、初回の年末調整計算から再計算までの猶予はあまり期間がなく、正確性と効率性が求められます。やりなおすケースに直面しても慌てないよう、しっかり確認していきましょう。
STEP1:従業員の給与所得のチェック(再申告者の早期リストアップ)
STEP2:再申告依頼・回収(再申告時の手戻り防止対策)
STEP3:年末調整の再計算と精算
- 年末調整手続きの電子化のメリットとは?
-
年末調整申告書を電子化するメリットは以下の6点です。
- ① 年末調整申告書の配付・回収が不要になる
- ② 提出された内容の確認、差し戻しに時間を要さない
- ③ 年末調整計算の業務時間を大幅削減できる
- ④申告書を提出する従業員の負担も軽くなる
- ⑤すぐ利用でき、部分的な導入にも対応できる
- ⑥年末調整申告書の電子化において税務署への事前承認が不要に
- 年末調整の対象にならない人は?
-
年間の給与収入が2,000万円を超える人、災害減免法の適用により所得税の支払い猶予や還付をすでに受けている人、2か所以上から給与を得ており他の給与支払者に扶養控除等(異動)申告書を提出している人、非居住者、日雇い労働者など継続して雇用していない人は、年末調整の対象になりません。
これらの人は、企業の年末調整ではなく本人による確定申告で1年間の税金を精算することになります。なお、年の途中で退職した人は原則として年末調整の対象外ですが、死亡退職、心身障がいを理由とする退職、12月給与の受け取り後の退職、給与総額が136万円以下のパート退職など、途中で年末調整を行うケースもあります。
- 年末調整の提出期限はいつまで?
-
従業員からの各種申告書の回収は、12月の給与計算に間に合うよう11月下旬までを目安に行うのが一般的です。その後、12月中に年末調整の計算と過不足の精算を行い、源泉徴収票を従業員に交付します。
年末調整後の源泉所得税の納付期限は翌年1月10日(納期の特例事業者は1月20日、いずれも土日祝日の場合は翌営業日)、源泉徴収票・法定調書合計表・支払調書の税務署への提出と、給与支払報告書の市区町村への提出は、いずれも翌年1月31日が期限です。期限間際は業務が集中しやすいため、余裕をもったスケジュールで進めましょう。
- 年末調整で必要な書類は?
-
全従業員から必ず提出してもらう書類は、「給与所得者の扶養控除等(異動)申告書」と「基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書」の2種類です。
このほか、該当者別に「給与所得者の保険料控除申告書と控除証明書」(生命保険料やiDeCoの掛金などがある人)、「住宅借入金等特別控除申告書」(住宅ローン控除の2年目以降の人)、「前職の源泉徴収票」(転職で中途入社した人)の提出が必要になります。
提出漏れや記載ミスがあると再計算の手間が発生するため、早めの案内と回収後のチェックが重要です。
▼今年の制度改正や、デジタル化に向けた導入準備、他社システム比較など年末調整の情報を一挙公開!
関連リンク
-
年末調整申告書業務を自動化・省力化
奉行Edge 年末調整申告書クラウド
-
今年の制度改正や、将来のデジタル化に向けた導入準備、具体的な利用方法など年末調整の情報を一挙公開!
最新 年末調整対策ポータル
こちらの記事もおすすめ
メルマガ読者20万人以上!
OBC 360のメルマガ登録はこちらから!
メルマガ登録
OBC 360のメルマガ登録はこちらから!