

産休・育休中の従業員がいる場合、年末調整はどうなる?と迷われたことはないでしょうか。休業中で給料の支払いがない、出産手当金や育児休業給付金といった給付を受けている——通常とは違う状況だけに「この従業員は年末調整が必要なのか、それとも不要なのか」と迷いやすく、特に注意が必要な場面です。
さらに令和8年分(2026年分)は、基礎控除と給与所得控除が引き上げられ、扶養親族等の所得要件も見直される大きな改正が重なりました。
この記事では、産休・育休中の年末調整の考え方から、提出してもらう必要書類、実務で配慮したいポイント、よくあるご質問までを解説します。制度を正しく理解し、人事労務担当者が安心して手続きを進められる体制づくりにお役立てください。
| この記事でわかること |
|---|
|
目次
- 産休・育休中に年末調整は必要?
- そもそも年末調整とは?
- 産休・育休中の年末調整と通常の年末調整に違いはある?
- 産休・育休中の年末調整で提出してもらう情報
- 産休・育休中の年末調整手続きで配慮が必要なポイント
- 年末調整をデジタル化すれば産休・育休中も手続きラクラク
- おわりに
- 産休・育休中の年末調整に関するよくある質問
産休・育休中に年末調整は必要?
原則として、産休・育休中でも年末調整は必要です。年末調整は勤務先に在籍する給与所得者を対象とした制度のため、休業中であっても在籍している限り、通常どおり対象になります。
ただし、その年に給与がまったく発生していない従業員については、年末調整を行う必要はありません。毎月の給与から源泉徴収税額を天引きしていない以上、精算すべき過不足がそもそも生じないためです。
判断のポイントは、「その年に課税対象となる給与の支払いがあったかどうか」の一点に集約されます。
| ケース | 年末調整 |
|---|---|
| 年の途中まで給与が発生していた(産後から休業に入ったなど) | 必要 |
| 年初から育休を取得し、年末調整の直前に復帰した | 必要 |
| 1年を通じて給与の支払いが一切なかった | 不要 |
なお、出産手当金や育児休業給付金は非課税所得にあたるため、これらのみを受け取っている期間は「給与の支払いがない」状態として扱います。
そもそも年末調整とは?
年末調整は、その年1年分の所得税額を精算するために行う手続きです。所得税は本来は確定申告によって申告・納税しますが、会社員の場合、通常は毎月の給与や賞与から源泉徴収されているため、1年間の給与所得が確定した12月に、企業が実際の税額との差額(過不足)を精算するために年末調整を行うことになっています。
年末調整の対象者は、次のいずれかの場合を除くすべての従業員となっており、正社員だけでなくパートやアルバイトも年末調整の対象となります。
<年末調整の対象とならない人>
- 年収が2,000万円を超える人
- 災害減免法の規定により、その年の給与に対する所得税・復興特別所得税の源泉徴収について、徴収猶予や還付を受けた人
- 副業など2カ所以上の勤務先から給与支給を受けており、自社以外の勤務先に扶養控除等申告書を提出している人
- 非居住者(国内に居住していない人)
- 日雇など継続して雇用していない人(一定の条件を満たす場合)
※1に該当する場合は本人による確定申告が、3〜5に該当する場合は自社以外の場所での納税が必要です。
産休・育休中の年末調整と通常の年末調整に違いはある?
産休・育休中の年末調整手続きは、原則として他の従業員と違いはありません。育休・産休中であっても、適用される所得控除の種類も、提出してもらう書類も他の従業員と同じです。異なるのは「課税対象となる収入の額が少ない(またはゼロになる)」という点だけで、産休・育休だからといって特別なルールが設けられているわけではありません。
そのため、産休・育休中の従業員にも、通常どおり次の書類を用意し、できるだけ早く本人のもとに届けましょう。

住宅ローン控除を受ける場合や保険料控除を受ける場合など、上記以外にも申告書や添付書類を従業員側で用意する必要があります。具体的には、生命保険料控除証明書や地震保険料控除証明書を添付する「給与所得者の保険料控除申告書」、税務署から本人へ交付される「給与所得者の住宅借入金等特別控除申告書」などが該当します。
これらの必要書類は、通常の年末調整と同様のため、抜け漏れがないよう通知しましょう。
令和8年分については税制改正に伴い、申告書の様式や記載する控除額が前年から変わります。産休・育休中の従業員に古い様式の申告書を送ってしまうと、差し戻し・再送付という余計な手間が発生します。国税庁が公表している令和8年分の様式を必ず確認してから配付しましょう。
※各年末調整書類の書き方については、コラム「【年末調整申告書】労務担当者にも従業員にも役立つ!3つの書類の書き方と注意点」を参照ください。
※住宅ローン控除は、住宅ローンの借入者本人の年末調整でのみ適用されます。そのため、産休・育休中であっても、従業員が住宅ローンの借入者の場合は、従業員本人が年末調整の際に申告する必要があります。
産休・育休中の年末調整で提出してもらう情報
所得税額を計算するには、「課税対象となる収入の額」と「控除の額」が必要です。そのため、産休・育休中の年末調整でも、この2つの情報を提出してもらうことになります。
●産休・育休中の課税対象となる収入の額
産休・育休を取得するタイミングによっては、年内に給与等を支払っていることがあります。この場合、その給与等に対して源泉徴収を行っているため、「課税対象の収入」として扱います。
ただし、次のような場合は「非課税所得」となるため、収入額にはカウントしません。従業員には、非課税の収入額を差し引いた収入額を算出するよう伝えましょう。
<非課税の収入(年末調整の対象外)に該当するもの>
- 出産育児一時金:子どもを出産したとき、健康保険から支給される給付金
- 出産手当金:産前産後休暇で無給のとき、健康保険から支給される給付金
- 育児休業給付金:育児休業で無給のとき、雇用保険から支給される給付金
- 出生後休業支援給付金:夫婦ともに一定期間の育休を取得した際、産後パパ育休等の給付金に上乗せして雇用保険から支給される給付金
- 児童手当:高等学校卒業までの子どもがいる家庭に支給される給付金
また、年頭から産休・育休を取得している場合は、1年間の収入が「非課税の収入」のみとなることがあります。このような課税対象の収入がない場合は、年末調整は不要です。
年末調整の結果、還付が発生した場合は、通常どおりの手続きによって還付を行い、還付の明細書を発行します。
●産休・育休中に年末調整で受けられる控除と控除額
年末調整で適用される控除と控除額には、次のようなものがあります。
- 基礎控除:62万円〜104万円(合計所得金額に応じて変動。令和8年・9年分は合計所得金額489万円以下であれば104万円)
- 給与所得控除:74万円(最低保証額※令和8・9年分の特例。給与収入220万円未満まで適用)
- 配偶者控除・配偶者特別控除:最大38万円。従業員の合計所得金額と配偶者の合計所得金額により控除額が異なる
- 扶養控除:扶養する家族により控除額が異なる
- 特定親族特別控除:最大63万円。19歳以上23歳未満の親族の合計所得金額に応じて控除額が決まる
- 各種控除:生命保険料控除、地震保険料控除、社会保険料控除、小規模企業共済等掛金控除(iDeCoの掛金など)、住宅ローン控除(2年目以降)※それぞれの種類・支払額によって控除上限の範囲内で控除額が決まる
産休・育休中の場合でもこれらの控除は適用されるため、各種控除証明書がある場合は、収入の額にかかわらず提出するよう対象者に伝えましょう。
ただし、社会保険料については、年末調整で申告するのは「給与天引きされていない社会保険料」であり、給与天引きされている本人の社会保険料は、年末調整の申告対象とはなりません。本人の社会保険料は、産前産後休業・育児休業のいずれも、休業を開始した日の属する月から終了日の翌日が属する月の前月まで免除されるため、税額の計算方法にも注意が必要です(同一月内に14日以上の育休を取得した場合はその月も免除されます)。
また、産休・育休中は年間の給与額が普段より少なくなることから、その間のみ配偶者の扶養に入り、配偶者側の年末調整で配偶者控除・配偶者特別控除を受けることもできます。令和8年分では、育休中の従業員の合計所得金額が62万円以下(給与収入136万円以下)であれば控除対象配偶者として配偶者控除の対象に、62万円超133万円以下(給与収入136万円超207万円以下)であれば配偶者特別控除の対象になります。
いずれも、控除を受ける配偶者側の合計所得金額が1,000万円以下であることが要件です。そのため、休業に入る従業員に対して「配偶者側の職場で扶養(配偶者控除)の手続きを行うか」を事前に案内、確認をしておくとよいでしょう。
なお、医療費控除や寄付金控除(ふるさと納税など)は年末調整では控除できないため、確定申告が必要となります。
妊娠・出産にかかる費用のうち、次のような費用は医療費控除の対象となるため、家族の分の医療費とまとめて10万円以上(または所得の5%以上)となる場合は、年末調整のほかに確定申告もするように伝えておきましょう。
<医療費控除の対象になる妊娠・出産費用>
- 妊婦定期健診費用
- 切迫早産や妊娠悪阻などの医師が認めた入院費用
- 通院や入院時における公共交通機関を使った交通費
- 入院における公共交通機関が使えない場合のタクシー代
- 入院中に病院から出された食事の費用
- 出産時の入院費用
- 通院にかかる交通費
ただし、出産育児一時金や医療保険から受け取った給付金は、支払った医療費から差し引いて計算する必要があります。また、医療費控除を申告すれば、翌年の住民税にも反映されるため、節税効果は所得税だけにとどまりません。申告先は住所地を管轄する税務署で、申請方法はe-Taxでも可能である旨をあわせて案内しておくと親切です。
産休・育休中の年末調整手続きで配慮が必要なポイント
産休・育休中の年末調整で配慮したいポイントは、大きく「スケジュールにゆとりを持つこと」と「従業員からの問い合わせに遠隔対応ができる体制を整えること」の2つです。手続きの内容そのものは通常と同じでも、休業中の従業員は出社しないため、書類の受け渡しにも内容の確認にも時間がかかります。
加えて令和8年分は税制改正への対応も重なるため、例年より早めに動き出すことが、担当者と対象者の双方にとって負担の少ない進め方になります。
●スケジュールにゆとりを持つ
年末調整は、次のような流れで、概ね10月下旬〜11月頃にスタートし、1月下旬までに遂行するのが一般的です。

多くの企業では、この流れに合わせて従業員に対して書類の提出締め切り日を設定していることでしょう。産休・育休中の従業員に紙の書類で提出してもらう場合、郵送にかかる日数を考慮して、他の従業員よりも余裕を持ったスケジュールで対応することが求められます。
また、産休・育休中は、体調等の変化によって期日までに書類提出が間に合わないことも考えられます。書類提出が期日に間に合わない場合、多少の融通を利かせたいところですが、還付金がある場合、12月または1月給与時の精算となるため、実際はそれほど時間にゆとりはありません。そのため、期日に間に合わない場合は従業員自身で確定申告するよう、事前に通知しておきましょう。
万が一、記入ミスや計算間違いが見つかった場合、本来であれば、本人への差し戻しと再提出の要請が必要ですが、時間が制限されているなかでは対応が難しい状況も考えられます。この場合の対処法についても社内で検討し、対象者に伝えておくことが大切です。
なお、令和8年分は改正の施行日が令和8年12月1日となっており、改正後の基礎控除等は令和8年12月に行う年末調整で適用されます。国税庁は「12月1日から書類の提出を受けたのでは年末調整に間に合わない事態も想定される」として、改正を反映した年末調整関係書類を12月1日より前に提出してもらっても差し支えないとの見解を示しています。産休・育休中の従業員には、この前倒しの運用が特に有効です。
出典:国税庁 PDF「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」
●従業員からの問い合わせに遠隔対応ができる体制を整える
産休・育休中の年末調整において、年内に子どもが生まれた場合、もしくは生まれる予定の場合、扶養控除等申告書に記載するか否かの問い合わせを受けることがあります。
扶養控除は、扶養親族が16歳以上であることが条件になっているため、扶養控除の適用は受けられません。ただし、扶養親族がいるという情報自体は翌年度からの住民税の計算に必要となるため、扶養控除等申告書にある「16歳未満の扶養親族」欄に記載し、提出してもらう必要があります。
さらに令和8年分は、令和8年12月1日から扶養親族・同一生計配偶者の所得要件が「合計所得金額62万円以下(給与収入136万円以下)」に緩和されます。これにより新たに扶養控除等の対象となる親族が出てきた場合は、その旨を記載した扶養控除等(異動)申告書を提出してもらう必要があります。国税庁は、申告書の「異動月日及び事由」欄に「令和8年12月1日 改正」などと記載するよう案内しています。
ほかにも、先述した「課税対象となる収入」や受けられる控除、「その年に収入がなくても年末調整が必要か」など、産休・育休中の年末調整では、通常は発生しない問い合わせへの対応も必要になります。
こうした産休・育休中の年末調整に関する「よくある質問」は、マニュアル化して書類とともに事前に配付しておくと、産休・育休中の従業員の負担も減り安心です。
年末調整をデジタル化すれば産休・育休中も手続きラクラク
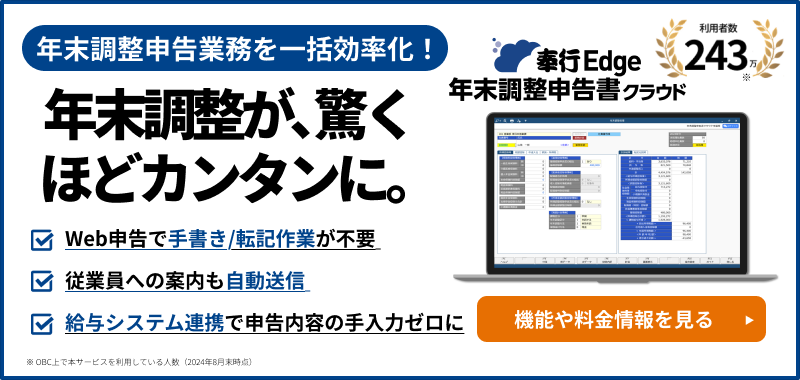
産休・育休中の年末調整にかかる負担は、手続きをデジタル化することで大きく軽減できます。申告書はもちろん、生命保険料控除証明書などの必要書類も電子データで提出できるため、郵送のやり取りが不要になり、休業中の従業員は自宅からスマートフォンやパソコンだけで手続きを完結できます。担当者側も提出状況をリアルタイムに把握できるようになり、確認や催促にかかる時間を軽減できます。
●電子データで提出できる年末調整書類
| 年末調整申告書の種類 | 申告書の電子化 | 控除証明書等の電子化 |
|---|---|---|
| 扶養控除等申告書 | ○ | ―(控除証明書等なし) |
| 配偶者控除等申告書 | ○ | ―(控除証明書等なし) |
| 基礎控除申告書 | ◎ | ―(控除証明書等なし) |
| 所得金額調整控除申告書 | ◎ | ―(控除証明書等なし) |
| 保険料控除申告書 | ○ | ◎※ |
| 住宅借入金等特別控除申告書 | ◎ | ◎ |
| 特定親族特別控除申告書 | ☆ | ―(控除証明書なし) |
○:既に電子的に提供を受けることが可能なもの
◎:2020年(令和2年)10月以降、電子的に提供を受けることが可能となったもの
☆:2025年(令和7年)12月1日以後に行う令和7年分の年末調整から提供を受けることとなったもの
※生命保険料(新・旧)、個人年金保険料(新・旧)、介護医療保険料、地震保険料、社会保険料、小規模企業共済等掛金が対象です。
(注)電子化できない関連書類もあります。国外居住親族に係る親族関係書類・送金関係書類や、勤労学生に該当する旨の証明書などは、年調ソフト等へ内容を入力しても、書類自体は従来どおり書面で提出または提示する必要があります。
年末調整の電子化は、国税庁が推進している取り組みです。上表のとおり、年末調整に必要な申告書と控除証明書等の大半は、書面ではなく電子データでやり取りできます。
申告書側は、「給与所得者の扶養控除等(異動)申告書」「給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書」「給与所得者の保険料控除申告書」「給与所得者の住宅借入金等特別控除申告書」の全てが電子提出に対応しています。
証明書側も、生命保険料控除証明書、地震保険料控除証明書、住宅ローンの年末残高証明書、iDeCo(個人型確定拠出年金)の掛金払込証明書などが「電子的控除証明書」として発行されており、マイナポータル連携を使えばまとめて取得することもできます。
かつては電子化にあたって税務署長の事前承認が必要でしたが、現在は不要です。そのため、自社で受け入れ体制さえ整えば、いつからでも始められます。一定の準備は必要になりますが、産休・育休中の従業員のように出社できない対象者がいる企業ほど、導入効果は大きくなります。
●電子データで提出する例
電子データを活用する場合、従業員は紙の書類の場合のように期日に追われることなく自分のペースで手続きを進められ、ボタン1つで提出も済むため、提出期限までの時間を有効活用することが可能です。また、記入項目がわかりやすく表示されるため記入漏れもなくなり、入力内容から控除額を自動計算するため計算ミスも減らせます。
市場ではさまざまな年末調整電子化サービスが提供されていますが、従業員への様式の配付方法や入力方法、問い合わせ等に対するサポート方法、給与システムへの反映方法などはサービスによって異なります。そのため、自社の業務のやり方に合ったサービスを選ぶことが肝心です。
たとえば、奉行Edge 年末調整申告書クラウドの場合、従業員への年末調整関連の依頼を、サービス経由で手間なく一括でメール通知できます。従業員は、届いたメールに記載されているURLにアクセスするだけで、パソコンやスマートフォンのブラウザから年末調整関連の申告書の提出ができるため、いつでも・どこにいても対応が可能です。

また、入力画面にある項目のほぼすべてにガイドがついており、項目の意味や入力の方法がわからない場合でも、すぐに疑問を解決できるようになっています。
「ダブルワークしている場合はどう入力したらいいか?」「引っ越したが住民票を移していない場合は?」などのユースケースもヘルプセンターから確認でき、マニュアルを読み込むことなく不明点を自己解決できます。

控除証明書等も電子データで取り込めます。控除額は取り込んだデータを基に自動で計算されるため、計算ミスがなくなります。マイナポータル連携にも標準対応しており、マイナポータルで管理されている情報は自動でアップロードできるため、従業員の入力作業が一段とラクになります。
控除証明書などの添付書類を紙で提出する場合も、書類をあらかじめスキャンしてサービスにアップロードし、後日原本を郵送してもらえば、担当者は原本が届くまでの間に画像でチェックを進められます。

さらに、提出された申告書はWeb上に自動保管され、同時に、申告書の提出状況が自動で更新されます。
管理画面では、リアルタイムで提出状況を確認でき、未提出者への催促メールもサービス経由で一斉送信することが可能です。

申告書の内容を給与システムに反映する際も、年末調整データを給与システムにアップロードするだけでよくなるため、担当者が手入力する必要が一切なくなります。
令和8年分のように様式や控除額が変わる年は、紙での運用だと差し替えや再配付の手間が一気に膨らみます。制度改正への追随をサービス側に任せられる点も、デジタル化の大きなメリットです。
おわりに
産休・育休中であっても、企業に在籍している限り年末調整は原則として必要です。判断の分かれ目は「その年に課税対象となる給与の支払いがあったかどうか」であり、1年を通じて給料が発生していない場合に限って手続きは不要になります。出産手当金や育児休業給付金といった健康保険・雇用保険からの給付は非課税所得のため、支給額にかかわらず年末調整の計算には含めません。
加えて令和8年分は、基礎控除が最大104万円、給与所得控除の最低保障額が74万円へ引き上げられ、所得税がかからない年収の上限も178万円まで拡大しました。扶養親族等の所得要件も緩和されているため、産休・育休で合計所得金額が下がった従業員は、配偶者側で控除対象配偶者として申告できる可能性があります。いくら控除されるのかは合計所得金額によって変わるため、対象者には早めに相談できる窓口を案内しておくと安心です。
とはいえ、出社していない従業員とのやり取りは、書類の郵送だけでも想像以上に時間を要します。期間にゆとりを持ったスケジュール設計と、遠隔で問い合わせに答えられる体制、そして年末調整そのもののデジタル化を組み合わせれば、人事労務担当者の負担も対象者の不安も軽くなるでしょう。
奉行Edge 年末調整申告書クラウドなら、申告書の配付から回収、控除額の自動計算、給与システムへの反映までを一気通貫で電子化できます。産休・育休中の従業員がいる企業こそ、この機会に年末調整業務の見直しを検討してみてはいかがでしょうか。
産休・育休中の年末調整に関するよくある質問
- 育休中に収入がない場合、年末調整は受けられる?
-
その年に給与の支払いが一切ない場合、年末調整は行いません。年末調整は毎月天引きした源泉徴収税額と本来の税額との過不足を精算する手続きのため、天引きされた税金がなければ精算するものがないためです。ただし、年の途中まで給料が発生していた場合は、金額の大小にかかわらず年末調整の対象になります。
- 妻の育休手当は年末調整の対象になる?
-
対象になりません。育児休業給付金は雇用保険から支給される非課税所得で、出産手当金や出産育児一時金も同様に非課税です。そのため、年末調整の収入にも、配偶者控除・配偶者特別控除を判定する際の合計所得金額にも含めません。支給額が大きいと収入としてカウントすべきか迷いやすい点ですが、税金の計算上は「なかったもの」として扱います。
- 育休中の令和8年の年末調整はどうすればよい?
-
手続きの流れ自体は例年と同じですが、令和8年分は改正への対応が加わります。基礎控除・給与所得控除の引き上げは令和8年12月1日に施行され、令和8年12月に行う年末調整で精算されます。毎月の源泉徴収に改正は反映されないため、12月の年末調整でまとめて調整される点を押さえておきましょう。
- 育休中の年末調整でお金が戻ってくることはある?
-
年の途中まで通常どおり給与が支払われ、その給与所得者としての源泉徴収額が毎月天引きされていた場合、年間の給与収入が想定を下回ることで、結果として税額が還付されるケースが見られます。
特に令和8年分は基礎控除と給与所得控除がともに引き上げられているため、前年と同じ収入でも還付額が増える可能性があります。生命保険料控除や地震保険料控除の証明書がある場合は、収入が少なくても必ず提出してもらいましょう。
- 2026年度の税制改正による年末調整の前年度からの変更点は?
-
主な変更点は次の3つです。
- ①基礎控除が本則58万円から62万円に引き上げられ、令和8年・9年分は合計所得金額489万円以下であれば104万円が適用される。
- ②給与所得控除の最低保障額が65万円から74万円(令和8年・9年分)に引き上げられる。
- ③扶養親族・同一生計配偶者などの所得要件が合計所得金額62万円以下(給与収入136万円以下)に緩和される。
この結果、所得税がかからない給与収入の上限は160万円から178万円に拡大しました。いずれも令和8年12月1日施行で、令和8年分以後の所得税に適用されます。
- 産休・育休中の年末調整の流れは?
-
①対象者の洗い出し(年内に給与の支払いがあったかを確認)→②申告書と案内資料を本人の自宅へ配付(電子化していればメール通知)→③必要事項を記入・入力してもらい、控除証明書とあわせて回収→④内容確認と控除額の計算→⑤12月または1月の給与時に過不足を精算し、源泉徴収票を交付、という流れです。
なお、令和8年分は12月1日の施行日前からの提出が認められているため、郵送の往復や確認に時間を要する産休・育休中の従業員に対しては、10月〜11月頃から前倒しで案内・回収を進めておくのが実務上非常に有効です。
- 共働きで扶養に入っていない場合も、育休中に配偶者控除を受けることはできる?
-
受けられる場合があります。健康保険上の「扶養」と、税法上の配偶者控除・配偶者特別控除は別の制度だからです。社会保険の扶養に入っていなくても、その年の合計所得金額が62万円以下(給与収入136万円以下)であれば配偶者控除、62万円超133万円以下(給与収入136万円超207万円以下)であれば配偶者特別控除の対象になります。
適用を受けるには、控除を受ける側の配偶者が勤務先に配偶者控除等申告書を提出します。共働き世帯では見落とされがちなので、産休・育休に入る親族がいる従業員には周知しておくとよいでしょう。
関連リンク
こちらの記事もおすすめ
メルマガ読者20万人以上!
OBC 360のメルマガ登録はこちらから!
メルマガ登録
OBC 360のメルマガ登録はこちらから!