

人事労務担当者にとって、年末調整業務は毎年発生する業務の一つです。なかでも所得金額調整控除は、比較的新しい制度であるうえ、令和8年度税制改正によって扶養親族等の所得要件も見直され、申告書の様式も変更されています。本記事では、令和8年分の制度内容に沿って、所得金額調整控除の対象者や控除額の求め方、年末調整・確定申告での手続き、申告書の書き方から実務で注意したいケースなどを解説します。
| この記事でわかること |
|---|
|
目次
- 所得金額調整控除とは?
- 所得金額調整控除の対象者
- 所得金額調整控除の計算方法
- 所得金額調整控除申告書の手続き
- 所得金額調整控除の書類の書き方
- 所得金額調整控除申告書の注意点
- 従業員が年末調整手続きを進めやすいクラウドサービスを選ぼう!
- おわりに
- 所得金額調整控除に関するよくある質問
所得金額調整控除とは?
所得金額調整控除は、「子育て世帯」や「年金と給与の両方を受け取る世帯」の税負担を軽減することを目的として、2020(令和2)年に設けられた制度です。平成30年度の税制改正では、給与所得控除額が原則一律10万円引き下げられ、基礎控除額は一律10万円引き上げられました。
これだけでは、控除額の増減が同額なので「相殺されて納税額は変わらない」かのように見えます。
しかし、同時に給与所得控除額の上限が220万円から195万円に引き下げられたため、年収850万円超の労働者で子どもや特別障害者である家族がいる場合、税負担が家計に大きな影響を与えるのではと懸念の声が上がりました。
また、給与所得と公的年金等の両方から収入がある労働者についても、公的年金等控除額が原則一律10万円引き下げられたことにより、税負担への影響が懸念されました。
こうした税制改正による影響を緩和するため、所定の要件を満たす給与所得者を対象として創設された制度が、所得金額調整控除です。
所得金額調整控除の対象者
所得金額調整控除には、「子ども・特別障害者等を有する者等」と「給与所得と年金所得の双方を有する者」の2種類があり、それぞれ適用要件が異なります。対象者を正しく判定しなければ、控除の適用漏れや誤った年末調整につながる可能性があるため、担当者は要件を丁寧に確認する必要があります。ここでは、それぞれの対象者と確認しておきたい要件を整理します。
●①子ども・特別障害者等を有する者等の所得金額調整控除(以下、「子ども等」)
■適用対象者
その年の給与等の収入金額が850万円を超える給与所得者で、次のいずれかに該当する場合に控除の対象となります。
- <適用対象者>
- 本人が特別障害者に該当する
- 同一生計配偶者が特別障害者に該当する
- 扶養親族が特別障害者に該当する
- 年齢23歳未満の扶養親族がいる
留意しておきたいのは、「扶養親族の年齢」と「同世帯に所得者が2人以上いる場合の適用」です。
扶養控除は16歳以上の扶養親族が対象ですが、所得金額調整控除では16歳未満の扶養親族も対象となるため、混同しないよう注意が必要です。
また、夫婦共働きなど同世帯に所得者が2人以上いる場合、扶養控除は扶養親族ごとにいずれか一方の所得者が適用を受けます。一方、所得金額調整控除にはそのような制限はありません。たとえば、夫婦ともに給与等の収入金額が850万円を超え、23歳未満の扶養親族がいる場合は、夫婦それぞれが重複して所得金額調整控除の適用を受けることができます。
なお、扶養親族の年齢は、その年の12月31日時点の年齢で判定します。申告書は年内に提出しますが、その際に12月31日時点の年齢で記載する必要があるため、例えば提出日時点で22歳であっても、翌年1月1日までに誕生日を迎える場合は対象外となる点に注意が必要です。また、死亡や出生など予見できない異動が申告書提出後に生じた場合は、年末調整のやり直しが必要となることがあります。
●②給与所得と年金所得の双方を有する者に対する所得金額調整控除(以下、「年金等」)
■適用対象者
給与所得控除後の給与等の金額と公的年金等に係る雑所得の金額がある給与所得者で、その年の合計額が10万円を超える場合に、控除の適用を受けることができます。
「年金等」の適用対象者が「子ども等」の所得金額調整控除(上記①)の適用も受ける場合は、①の適用を受けた後の給与所得額から控除されます。
所得金額調整控除の計算方法
所得金額調整控除の金額は、「子ども等」と「年金等」のどちらに該当するかによって算出方法が異なります。それぞれ控除額の上限や差し引く金額の考え方が違うため、人事労務担当者は従業員がどちらに該当するかを踏まえたうえで、正しい控除額を確認する必要があります。ここでは、それぞれの控除額の求め方と具体的な計算例を整理します。
●①子ども・特別障害者等を有する者等の所得金額調整控除(以下、「子ども等」)
「子ども等」についての所得金額調整控除は、給与収入が850万円を超えた部分に対して10%を掛けた金額が控除されます。控除額の上限は15万円で、対象となる収入の上限は1,000万円と定められているため、収入が1,000万円を超えていても1,000万円として計算される点に注意が必要です。
<控除額の計算方法>
控除額 ={給与等の収入金額(上限1,000万円)― 850万円}× 10%
※ 計算した控除額に1円未満の端数があるときは、端数を切り上げます。
<控除額の計算例>
例えば、給与収入が980万円の従業員の場合、所得金額調整控除の額は13万円となり、計算式は以下のとおりです。
13万円=(980万円― 850万円)× 10%
●②給与所得と年金所得の双方を有する者に対する所得金額調整控除(以下、「年金等」)
給与所得と公的年金等に係る雑所得の両方を受け取っている場合は、所得金額調整控除として、給与所得控除後の金額および公的年金等に係る雑所得の金額について、それぞれ最大10万円までが控除の対象となります。
ただし、控除額は両方の合計から10万円を差し引いた金額となり、最大で10万円です。いずれの所得についても、各上限を超えて控除することはできない点に注意しましょう。
<控除額の計算方法>
控除額=給与所得控除後の金額(上限10万円)+公的年金等に係る雑所得の金額(上限10万円)-10万円
<控除額の計算例>
給与収入が320万円、公的年金収入が110万円の65歳未満の会社員の場合、給与所得控除額は104万円となり、給与所得控除後の金額は216万円になります。
一方、公的年金等控除額は60万円のため、公的年金にかかる雑所得は110万円-60万円=50万円です。
所得金額調整控除の対象は、給与所得・年金所得それぞれについて最大10万円と定められているため、このケースではそれぞれの上限額が適用され、最終的な控除額は10万円となります。
具体的な計算式は以下のとおりです。
10万円=10万円+10万円-10万円
所得金額調整控除申告書の手続き
所得金額調整控除の手続きは「子ども等」と「年金等」で異なり、それぞれ提出すべき申告書や申告方法も変わります。「子ども等」は年末調整で申告できますが、「年金等」の所得金額調整控除は年末調整では適用されないため、確定申告が必要です。人事労務担当者は、対象者ごとに手続きが異なる点を踏まえ、必要な申告書や申告方法を従業員へ案内します。
●年末調整による手続き
年末調整で「子ども等」の所得金額調整控除を受けるには、所得金額調整控除申告書の提出が必要です。適用要件を満たしていても、扶養控除等申告書だけでは控除を受けられないため、従業員へ必要な申告書を案内するとともに、回収漏れがないかを確認します。
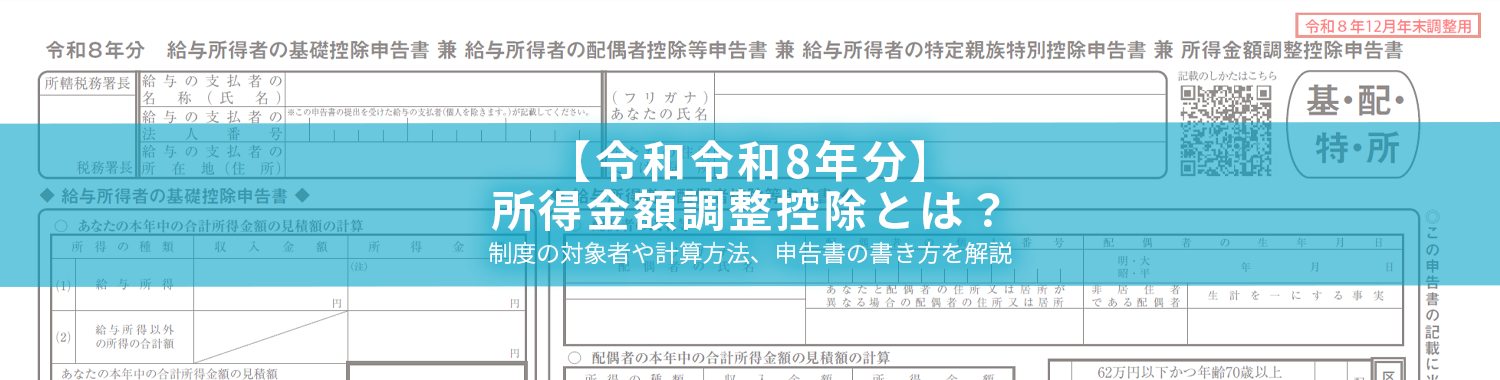
令和8年分の所得金額調整控除申告書は、「給与所得者の基礎控除申告書」「給与所得者の配偶者控除等申告書」「給与所得者の特定親族特別控除申告書」と一体になっています。正式名称は、「令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」です。
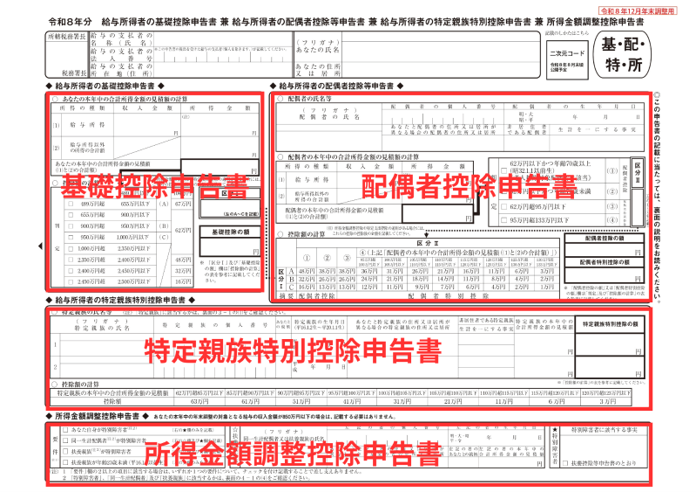
出典:国税庁 PDF「令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」
●確定申告による手続き
給与所得と公的年金等に係る雑所得の双方があり、「年金等」の所得金額調整控除を受ける場合は、年末調整では所得金額調整控除の適用を受けられないため、確定申告が必要です。また、給与等の収入金額が2,000万円を超え、年末調整の対象とならない給与所得者が所得金額調整控除を受ける場合も、確定申告を行います。
人事労務担当者は、年末調整で手続きできない従業員に対し、本人による確定申告が必要であることを案内します。
所得金額調整控除の書類の書き方
所得金額調整控除の書類は、年末調整と確定申告で書き方が異なります。年末調整では要件に応じて記入欄が分かれているため、対象者や項目を確認しながら記入する必要があります。一方の確定申告では、記入すべき欄が複数にまたがる場合があるため注意が必要です。ここでは、年末調整と確定申告それぞれの場合の申告書の書き方と、記入時に確認する項目を整理します。
●年末調整で手続きをする場合の書き方
「所得金額調整控除申告書」では、次の3つの項目を記入します。
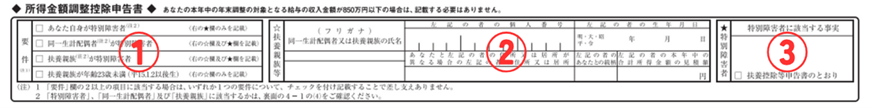
・① 要件
所得金額調整控除の対象となる次の4つの要件のうち、該当するものをチェックします。
- あなた自身が特別障害者
- 同一生計配偶者が特別障害者
- 扶養親族が特別障害者
- 扶養親族が年齢23歳未満
複数の要件に該当する場合でも、いずれか1つを選択してチェックします。選択した要件に応じて、②または③へ必要事項を記入します。
・② 扶養親族等
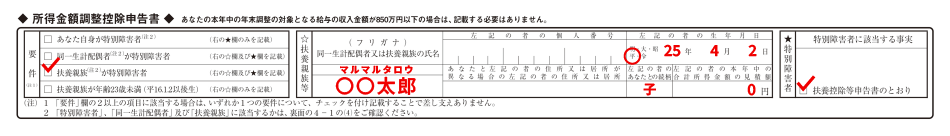
①で「同一生計配偶者が特別障害者」「扶養親族が特別障害者」「扶養親族が年齢23歳未満」のいずれかを選択した場合は、対象者の情報を記入します。
「個人番号」は、企業が従業員や家族のマイナンバーを管理している場合は記入を省略できます。対象となる従業員には、記入の要否を事前に案内しておくと、記入漏れや記入誤りを防ぎやすくなります。
「合計所得金額(見積額)」には、対象者の給与所得金額※(2か所以上から給与を受けている場合はその合計)と給与所得以外の所得金額を合計した見積額を記入します。
※給与所得金額とは、給与収入から給与所得控除額を差し引いた金額です。
給与所得控除額の計算方法については、コラム「【令和8年(2026年)版】給与所得控除とは?所得控除との違いや計算方法・変更点」も参考にしてください。
・③ 特別障害者
①で「あなた自身が特別障害者」「同一生計配偶者が特別障害者」「扶養親族が特別障害者」のいずれかを選択した場合は、障害の状態や交付を受けている手帳の種類、交付年月日、障害等級などを記入します。
対象者が扶養控除等申告書に記載した特別障害者と同一であれば、「扶養控除等申告書の通り」と簡略化できます。
●確定申告で手続きをする場合の書き方
確定申告では、国税庁が公表している記載例を確認しながら記入すると進めやすくなります。
「給与所得と公的年金等に係る雑所得の双方がある場合」の所得金額調整控除を適用する場合は、確定申告書第一表の「給与」の「区分」欄に、該当する番号(この類型のみなら2、子ども等の類型にも該当するなら3)を記入します。あわせて、「所得金額等」の「給与」欄には、給与所得控除と所得金額調整控除を控除した後の金額を記入します。記入箇所を誤りやすいため、国税庁の記載例を確認しながら作成しましょう。
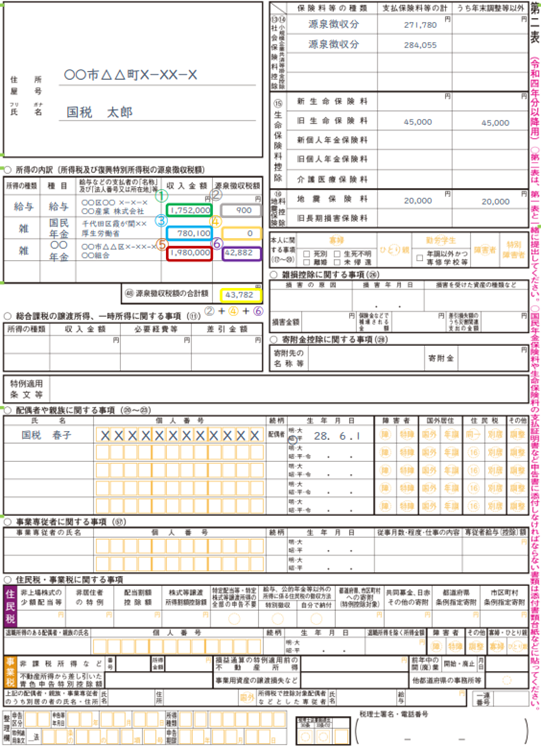
出典:国税庁 PDF「公的年金等の雑所得がある方の記載例」
所得金額調整控除申告書の注意点
所得金額調整控除申告書を回収する際は、給与収入が850万円を超えるかどうか年末調整時点でも判断できない場合や、複数の勤務先から給与を受け取っている場合など、状況に応じて取り扱いを確認する必要があります。ここでは、共働き夫婦の取り扱いや控除額の端数処理も含め、申告書の回収と控除額の計算で確認する事項を整理します。
●収入額が850万円を超えるか曖昧なケース
年末調整を行う時点で、従業員の給与収入が850万円を超えるか判断できない場合は、所得金額調整控除の適用判定を保留します。
該当する可能性がある従業員には、その時点でわかる項目を記入したうえで所得金額調整控除申告書を提出してもらいます。その後、その年最後の給与計算によって年間の給与収入が確定した際に850万円を超えていれば、提出された申告書の内容を基に控除を年末調整へ反映します。850万円以下であれば、その申告書は適用対象外として扱います。
●複数の会社から給与があるケース
従業員が複数の企業から給与を受け取っている場合は、年末調整と確定申告の取り扱いを分けて考えます。
年末調整では、主たる給与の支払者が年末調整の対象とする給与収入を基に、所得金額調整控除を適用するか判定します。他の企業から受け取った給与は年末調整には合算されないため、すべての給与を合計した結果、給与収入が850万円を超える場合は、従業員が確定申告することで所得金額調整控除の適用を受けられます。
担当者は、複数の企業から給与を受け取っている従業員に対して、確定申告が必要となる場合があることを案内します。
●共働きで夫婦ともに850万円超の給与収入を得ているケース
共働きで夫婦それぞれの給与収入が850万円を超える場合は、双方が要件を満たしていれば、それぞれ所得金額調整控除の適用を受けられます。
扶養控除では、同一の扶養親族について夫婦の双方が控除を受けることはできません。一方、所得金額調整控除では、年齢23歳未満の同一扶養親族について、夫婦の双方が控除を受けることが認められています。担当者は、扶養控除との取り扱いの違いを従業員へ案内しましょう。
●1円未満の端数が出るケース
所得金額調整控除額の計算で1円未満の端数が生じた場合は、その端数を切り上げます。
給与計算システムを利用している場合は、設定されている端数処理が所得金額調整控除の計算に対応しているかを確認します。手計算する場合は切り捨てや四捨五入をせず、1円未満を切り上げて控除額を算出しましょう。
従業員が年末調整手続きを進めやすいクラウドサービスを選ぼう!
年末調整の申請手続きは、従業員にとっても担当者にとっても、負担が大きい業務です。特に、年1回の対応であることから、申告方法や書類の記入に不慣れな従業員も多く、必要事項の漏れや記入ミスが発生しやすいのが現実です。加えて、実際に申告漏れや誤りがあると、担当者は提出書類の確認や修正に多くの時間を費やさなければならなくなります。
こうした課題を解消するには、年末調整業務を自動化・省力化するサービスの導入がおすすめです。特に、クラウド型の申告支援サービスを活用すれば、申請書類の配付・回収から給与計算システムへのデータ反映まで、一連の流れを効率化できます。たとえば、OBCが提供する「奉行Edge 年末調整申告書クラウド」は、控除制度に関する入力支援にも対応しており、業務時間を8割削減できる可能性があります。
こうしたサービスを導入することで、申告プロセスの精度向上と業務時間の削減が図れ、担当者の負担軽減とともに、従業員の安心感や満足度向上にもつながるでしょう。
おわりに
所得金額調整控除には、「子ども等」と「年金等」の2種類があり、対象者や控除額の求め方、手続きが異なります。給与収入が850万円を超える従業員や、給与所得と公的年金等に係る雑所得の両方がある従業員については、どちらの控除の対象となるかを確認しましょう。
扶養親族等の所得要件など、税制改正で変更される項目については、申告書を回収する年度の最新情報を確認します。また、共働き夫婦や複数の勤務先から給与を受け取っている従業員については、年末調整で控除を反映できるか、あるいは確定申告が必要となるかを確認する必要があります。
担当者は、最新の要件と申告書様式を確認したうえで対象者を洗い出し、申告書の提出方法や社内の提出期限を案内しましょう。
所得金額調整控除に関するよくある質問
- 所得金額調整控除とは?
-
所得金額調整控除とは、所定の要件を満たす給与所得者を対象に、所得税を求めるために用いる総所得金額の計算時に所定の金額を差し引く制度です。平成30年度の税制改正で給与所得控除額の上限が引き下げられたことにより、給与収入が850万円を超える労働者で、本人が特別障害者に該当する場合、子どもや特別障害者である家族がいる場合や、給与所得と公的年金等の両方の収入がある労働者について、税負担への影響が懸念されました。そこで、税制改正の影響を緩和するために、所定の要件に該当する労働者を対象として設けられたのがこの制度です。
- 所得金額調整控除の種類とその対象者とは?
-
所得金額調整控除には2種類の控除があり、それぞれ対象者の要件は次のようになっています。
①子ども・特別障害者等を有する者等の所得金額調整控除
- 本人が特別障害者に該当する
- 同一生計配偶者が特別障害者に該当する
- 扶養親族が特別障害者に該当する
- 年齢23歳未満の扶養親族がいる
②給与所得と年金所得の双方を有する者に対する所得金額調整控除
- 給与所得控除後の給与等の金額と公的年金等に係る雑所得の金額があり、その年の合計額が10万円を超える場合
- 効率の良い所得金額調整控除申告書の書き方は?
-
「どの場合にどの申告書が必要か」や、間違いやすい箇所、注意点などをマニュアルにまとめ配布する対応もよいですが、年末調整の準備段階で担当者の業務負担が増えるのは確実です。
そこで有効なのが、「奉行Edge 年末調整申告書クラウド」のような年末調整業務に特化したクラウドサービスです。こうしたサービスを利用すれば、従業員も迷わず申告書を作成することができ、提出後の担当者の確認作業も効率化できます。
- 所得金額調整控除は850万円以下でも受けられる?
-
「子ども・特別障害者等を有する者等の所得金額調整控除」は、給与収入金額が850万円を超えることが適用条件となるため、850万円以下の場合はこの控除制度の適用を受けることはできません。
一方で、「給与所得と年金所得の双方を有する者に対する所得金額調整控除」は、給与所得控除後の給与等の金額と公的年金等に係る雑所得の金額の合計が10万円を超える場合に適用されるため、給与収入単独で850万円以下でも、公的年金等に係る雑所得との合計で適用要件を満たす可能性があります。
控除によって申請方法が異なるため、適用を受ける控除制度を確認し、それぞれに応じた方法で申告するよう案内しましょう。
- 所得金額調整控除は何歳から?
-
所得金額調整控除は給与所得のある人が対象であり、対象者の年齢制限は設けられていません。たとえば、給与所得者で23歳未満の扶養親族がいる場合や、本人が特別障害者であるか特別障害者を扶養している場合、あるいは給与所得と公的年金等に係る雑所得の両方を受け取っている場合など、いずれも所定の適用条件を満たしていれば、年齢に関係なく控除制度の対象となります。
- 所得金額調整控除は子ども何人まで控除できる?
-
「子ども・特別障害者等を有する者等の所得金額調整控除」では、扶養親族等の数に制限はありません。23歳未満の扶養親族が1人でもいれば適用条件を満たし、人数によって控除額が増減することはありません。控除額はあくまで給与収入の額によって決まります。
- 所得金額調整控除を忘れた場合どうすればよい?
-
2020年以降に所得金額調整控除の申告が漏れていた場合、原則として法定申告期限から5年以内であれば対応することが可能です。
年末調整で申告漏れがあった場合は、本人が確定申告(還付申告)を行うことで控除を適用でき、過払いとなっていた税金の還付を受けられる可能性があります。
一方で、確定申告をしていた場合は、更正の請求を行うことで対応します。更正の請求とは、過去の確定申告で必要事項の記載ミスや控除制度の申請漏れがあった際に、正しい内容に訂正を求める制度で、税務署に所定の書類を提出することで訂正手続きを進めることができます。
該当する従業員がいる場合は、その旨を案内し、正しい申告方法を伝えましょう。
- 共働き夫婦の場合、夫婦それぞれが所得金額調整控除を受けられる?
-
夫婦それぞれの給与収入が850万円を超えており、要件を満たしていれば、双方が所得金額調整控除の適用を受けられます。扶養控除では、同一の扶養親族について夫婦の一方しか控除を受けられません。一方、所得金額調整控除には、夫婦が同じ扶養親族について重複して控除を受けることを制限するルールがありません。たとえば、夫婦の間に年齢23歳未満の扶養親族が1人いる場合、夫婦双方がその子を根拠として控除の適用を受けることができます。担当者は、この違いを従業員へ案内しましょう。
- 所得金額調整控除は年末調整で適用できる?
-
所得金額調整控除のうち、年末調整で適用できるのは「子ども・特別障害者等を有する者等の所得金額調整控除」のみです。「給与所得と年金所得の双方を有する者に対する所得金額調整控除」は年末調整では適用できないため、確定申告が必要です。年末調整の対象となる給与のほかに公的年金等の収入がある従業員に対しては、年末調整だけでは控除が反映されないことを案内しましょう。
- 所得金額調整控除と給与所得控除の違いは何?
-
給与所得控除は、給与収入がある人に対して、給与収入額に応じて適用される控除です。一方、所得金額調整控除は、給与所得控除を適用したあとでも給与収入が850万円を超えており、本人が特別障害者である人、扶養親族に子どもや特別障害者がいる人、または給与所得と公的年金等に係る雑所得の両方がある人など、所定の要件を満たす場合に追加で適用されます。両者は対象者も適用の仕組みも異なる制度であり、要件を満たせば両方を適用できます。
関連リンク
こちらの記事もおすすめ
メルマガ読者20万人以上!
OBC 360のメルマガ登録はこちらから!
メルマガ登録
OBC 360のメルマガ登録はこちらから!