

年末調整は、企業が従業員の1年間の所得税を計算し、給与や賞与からあらかじめ源泉徴収した税額との過不足を精算する手続きです。所得税法上、雇用主に実施が義務付けられており、対象者の判定や申告書の回収、控除内容の確認など、担当者が確認すべき事項は多岐にわたります。本記事では、近年の税制改正を踏まえた変更点も含め、確定申告との違いや年末調整で受けられる控除など、人事・労務担当者が年末調整業務を進めるうえで押さえておきたい情報を整理します。
【この記事でわかること】
- 年末調整の意味と確定申告との違い
- 年末調整の対象になる従業員・対象外となるケース
- 確定申告が必要になる従業員のケース
- 年末調整の手続きスケジュール
- 年末調整で提出が必要な申告書
- 年末調整で受けられる控除
- 年末調整手続きで押さえておきたい注意点
目次
- 年末調整とは?
- 確定申告とは?
- 年末調整の対象者とは?
- 年末調整の注意点
- 年末調整のスケジュール〜手続きから業務完了まで〜
- 年末調整手続きで提出が必要な申告書
- 年末調整で受けられる控除とは?
- 年末調整をしなかったらどうなる?
- 年末調整をスムーズに進めるコツ
- 年末調整に関するよくあるご質問
年末調整とは?
「年末調整」とは、その年に源泉徴収した所得税の過不足を精算する手続きのことをいいます。会社員の場合、所得税は勤務先が毎月の給与や賞与から源泉徴収し、国に納付しています。
ただし、この時点での所得税はあくまで概算であり、正しい税額とは一致しません。これは、給与改定や残業手当、賞与の支給によって月々の給与額が変動することに加え、年の中途で扶養家族の数が変わっても過去の源泉徴収税額を遡って修正しないこと、生命保険料や地震保険料などの控除が年末調整の際に反映されることなどが理由です。
正しい税額で納税するためには、その年の所得額が確定した時点で所得税を再計算しなければなりません。算出された税額とこれまで概算で徴収した税額を比較し、過不足分を従業員へ還付または追加徴収する手続きが年末調整です。
確定申告とは?
確定申告とは、1年間の所得と所得税額を計算し、税務署に申告する手続きのことをいいます。
フリーランスや個人事業主の場合は、毎年2月から3月の期間に前年1月から12月までの所得を申告します。そして、確定した所得から算出された税額を納付するとともに、源泉徴収された税金や予定納税額がある場合は、過不足を精算します。この所得の申告手続きが確定申告です。
会社員の場合は、勤務先が年末調整を行うため、一般的には確定申告を行う必要はありません。ただし、副業・兼業などで他に所得がある場合や、ふるさと納税の寄附先が6自治体以上となりワンストップ特例制度を利用できない場合など、個人で確定申告を行う必要があるケースもあります。自社で年末調整を行っていても、従業員が別途確定申告を行う場合があることを周知しておきましょう。
【雇用契約別での確定申告の違い】
| 雇用契約の種類 | 副業・兼業先で雇用契約を結んでいる場合 | フリーランスや個人事業主として 契約している場合 |
|---|---|---|
| 確定申告の所得区分 |
|
|
| 給与・事業所得の証明に必要な書類 |
|
|
※ただし、副業・兼業先での給与収入が年間20万円以下または事業所得・雑所得の金額が20万円以下であれば、所得税の確定申告は不要
<副業・兼業に関する確定申告について>
従業員が副業・兼業をしている場合、副業・兼業先とどのような契約になっているかによって、確定申告のしかたが変わります。
・副業・兼業先で雇用契約を結んでいる場合
給与所得として確定申告をします。その際、副業・兼業先から年末調整を行っていないことを示す源泉徴収票と、自社の年末調整済みの源泉徴収票が必要となります。
・フリーランスや個人事業主として契約している場合
自社からの収入を「給与所得」、副業・兼業での収入は「事業所得または雑所得(契約実態による)」として確定申告を行います。給与所得の証明には、自社の年末調整済みの源泉徴収票を使用します。副業・兼業での収入については、帳簿、請求書控え、銀行入金明細、領収書などを基に収入金額や必要経費を確認します。支払調書が交付されている場合は、収入金額や源泉徴収税額を確認する資料として利用できます。
ただし、副業・兼業先での収入が年間20万円以下であれば、確定申告は不要です。
年末調整の対象者とは?
年末調整の対象者は、雇用形態だけで決まるわけではありません。正社員だけでなく、パートやアルバイトでも条件を満たせば対象となる一方、年間の給与収入が2,000万円を超える人や、他社に扶養控除等申告書を提出している人などは対象外となります。ここでは、年末調整の対象となる人と対象とならない人の基本的な考え方を整理します。
●年末調整の対象となる人
原則として、その年の「扶養控除等(異動)申告書」を提出している人のうち、次のいずれかに該当する人は年末調整の対象となります。
- 1年を通じて勤務している人
- 年の中途で就職し、年末まで勤務している人
- 年の中途で海外の支店に転勤するなどして、非居住者となった人
- 次の理由により年の中途で退職した人
- 死亡した人
- 著しい心身の障害により退職し、その年中の再就職が見込まれない人
- 12月中に支給期が到来する給与の支払を受けた後に退職した人
- 退職したパートタイマーなどで、その年の給与総額が123万円以下の人(退職後、その年中に他の勤務先から給与を受け取る見込みがある場合を除く)
●年末調整の対象とならない人
その年の「扶養控除等(異動)申告書」を提出していても、次のいずれかに該当する人は年末調整の対象となりません。
- 年間の給与収入が2,000万円を超える人
- 年の途中で退職した人で、対象となる人の要件に該当しない人
- 非居住者
- 日雇労働者など、継続して雇用されていない人
- 災害減免法の規定により、給与に対する所得税等の徴収猶予または還付を受けた人
年末調整の注意点
年末調整は、年収や雇用形態だけで対象者を判断すると誤る場合があります。特に注意したい点は、次の2つです。
- 年収178万円以下でも、月々の給与額によっては所得税が源泉徴収される場合がある
- 通常は年末に行う年末調整を、年の途中で実施する場合がある
ここでは、年末調整に関するこの2つの代表的な注意点を整理します。
●年収178万円以下でも所得税が源泉徴収される場合がある
年収178万円以下であっても、社会保険料等控除後の給与が月額105,000円を超えた月は所得税が源泉徴収される場合があります。源泉徴収された所得税がある場合は、年末調整によって1年間の給与額や各種控除を基に再計算し、過不足を精算します。毎月の給与額や源泉徴収の有無について、従業員が確認できるよう周知しておくとよいでしょう。年末調整の対象になるかどうかは、年収が178万円以下かどうかではなく、扶養控除等申告書を提出しているか、年末まで勤務しているかといった条件によって判断されます。
【月収と所得税の関係】
| 1月 | 2月 | 3月 | 4月 | 5月 | 6月 | 7月 | 8月 | 9月 | 10月 | 11月 | 12月 | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 給与 | 6万 | 6万 | 8万 | 6万 | 8万 | 8万 | 13万 | 13万 | 6万 | 6万 | 6万 | 13万 |
年収は178万円を超えていなくても、7月・8月・12月は10.5万円を超えているため、給与から所得税を源泉徴収している
●年の途中で年末調整が必要な場合がある
年末調整は一般的には12月に実施しますが、一定の条件に該当する場合は年の途中で実施します。
| 年の途中でも年末調整を行う必要がある人 | 年末調整実施時期 |
|---|---|
| 海外支店等に転勤したことにより非居住者となった人 | 非居住者となった時 |
| 死亡によって退職した人 | 退職の時 |
| 著しい心身の障害のために退職した人 (退職した後に再就職し給与を受け取る見込みのある人は除く) |
退職の時 |
| 12月に支給されるべき給与等の支払を受けた後に退職した人 | 退職の時 |
| いわゆるパートタイマーとして働いている人などが令和8年11月末までに退職した場合で、本年中に支払を受ける給与の総額が123万円以下である人 (退職後その年に他の勤務先から給与の支払を受ける見込みのある人は除く) |
退職の時 |
【参考】国税庁:年末調整の対象となる人
年末調整のスケジュール〜手続きから業務完了まで〜
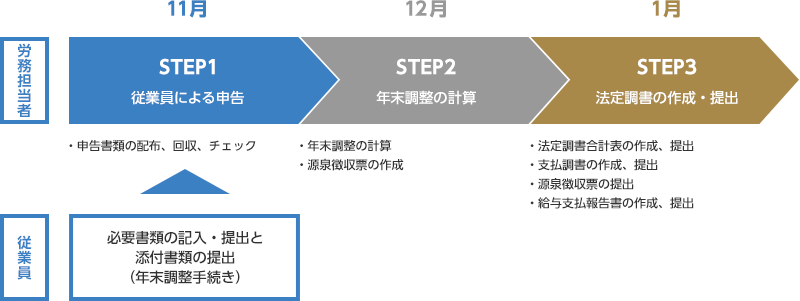
年末調整は、概ね10月下旬から11月頃にスタートし、1月下旬にかけて実施します。多くの場合は11月下旬頃から扶養控除等申告書や保険料控除申告書などの回収が始まり、従業員が提出した書類を基に労務担当者が所得控除を計算します。特に保険料控除を受ける場合は各種控除証明書の提出も必要になるため、提出書類に漏れや記入ミスがないか確認が必要です。そのうえで実際に年収からさまざまな控除を行い、年税額を計算します。
年税額を計算したあと、12月の給与明細・賞与明細もしくは個別の明細書にて過不足税額を還付または追加徴収します。年末調整完了後も、担当者には次の手続きが待っています。
- 源泉徴収票を発行し、各従業員に交付する
- 給与支払報告書を翌年1月31日までに市区町村に提出する
- 法定調書を翌年1月31日までに所轄の税務署に提出する
給与支払報告書は、市区町村が翌年度の住民税額を決定する際に使用されます。また、法定調書は給与総額や源泉徴収税額を税務署に報告するために必要な書類です。これらの提出をもって、年末調整業務は終了します。
※年末調整業務の流れや詳しい業務内容については、コラム「年末調整まとめー苦労する年末調整の流れをわかりやすく解説」をご参照ください。
年末調整手続きで提出が必要な申告書
年末調整に必要な申告書には、次の4種類があります。
- 扶養控除等(異動)申告書
- 基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書
- 保険料控除申告書
- 住宅借入金等特別控除申告書(該当者のみ)
紙で申告する場合、②の申告書は1枚で4種類の申告ができる様式となっています。そのため、紙での手続きでは①~③の3枚の申告書用紙を提出します。④は住宅ローン控除を受ける人のみ提出します。申告の数と提出する用紙の枚数が一致しない点を書類配付時に説明しておくと、記入漏れや提出漏れを防ぎやすくなります。
他にも、各種保険料の控除証明書や非居住者の親族に関する証明書など、必要に応じて申告内容を証明する書類の添付が必要になります。これらの証明書は一般的に10月頃から順次送付されるため、従業員に早めに案内し、紛失しないよう周知しておくとよいでしょう。
年末調整で必要となる書類や証明書について詳しくは、コラム「年末調整での必要書類は?効率的に提出・管理する方法と注意点」を参照ください。
年末調整で受けられる控除とは?
年末調整では、企業が手続きを行うことで受けられる控除と、従業員自身が確定申告を行わなければ受けられない控除があります。控除の種類によって手続き方法が異なるため、「年末調整だけですべての控除を受けられる」と誤解しないよう注意が必要です。ここでは、年末調整で受けられる控除と、確定申告でしか受けられない控除を整理します。
●年末調整で受けられる控除
年末調整では、次のような所得控除・税額控除を受けられます。
<所得控除>
- 基礎控除
- 配偶者控除・配偶者特別控除
- 扶養控除
- 特定親族特別控除
- 障害者控除
- 寡婦控除
- ひとり親控除
- 勤労学生控除
- 生命保険料控除
- 地震保険料控除
- 社会保険料控除
- 小規模企業共済等掛金控除
<税額控除>
- 住宅ローン控除(2年目以降)
※住宅ローン控除については、初年度のみ確定申告が必要で、2回目以降は年末調整で手続きできます。
控除を受けるためには、扶養控除等申告書や保険料控除申告書などの提出が必要です。生命保険料控除や地震保険料控除では、控除証明書を併せて提出します。
●確定申告でしか受けられない控除
次の控除は、年末調整では手続きできず、従業員自身が確定申告を行う必要があります。
・医療費控除
保険金で補填した分を除く実質の医療費が10万円(総所得金額等が200万円未満の人は、10万円ではなく総所得金額等の5%)を超える場合や、対象となるOTC医薬品の購入費が12,000円を超える場合は、医療費控除が受けられます。
・寄附金控除(ワンストップ特例制度を利用した場合は除く)
国や地方公共団体への寄附・ふるさと納税・特定公益増進法人などへの寄附は、寄附金控除の対象となります。
・雑損控除
災害または盗難や横領によって資産に損害を受けた場合などには、雑損控除を受けることができます。
年末調整と確定申告で受けられる控除は異なるため、それぞれの対象となる控除や必要な手続きを従業員に周知しておきましょう。
年末調整をしなかったらどうなる?
年末調整は、所得税法で定められた雇用主の義務です。企業が年末調整を行わないと、従業員は払いすぎた所得税の還付を受けられない場合があります。正しく手続きを行っていない企業には、以下のような罰則が課せられます。
- 年末調整を行わず、従業員から正しい税額を徴収しなかった場合
1年以下の拘禁刑または50万円以下の罰金(所得税法第242条) - 年末調整を行ったものの、追加の徴収額を納付しなかった場合
10年以下の拘禁刑もしくは200万円以下の罰金、またはその両方(所得税法第240条)
一方で、年末調整ができない理由が企業側の不備ではなく、従業員が必要書類を紛失した、提出期限に間に合わなかったなどの事情による場合もあります。これらの場合は、3月15日までに(還付申告の場合は、対象年の翌年1月1日から5年間)従業員本人が確定申告を行うことで対応できるケースがあります。ただし、確定申告では従業員自身が申告書の作成から提出まで対応することになります。企業側では、必要書類の提出期限や未提出時の対応を早めに周知し、年末調整を期限内に進められるよう案内しておきましょう。
年末調整をスムーズに進めるコツ
年末調整は企業に実施義務があるものの、業務量が多いため、できるだけ効率化したいと考える担当者は多いでしょう。申告内容も年々複雑化しており、申告書を記入する従業員の負担も増加しています。これからの年末調整には、労務担当者だけでなく、従業員にとっても、作業負荷を抑えられる仕組みが求められます。
そこで進めたいのが、申告書の回収から確認、控除額の計算、給与システムとの連携までをデータで扱う、年末調整業務のデジタル化です。
現在、国税庁でも年調ソフトを無償提供していますが、市場では「奉行Edge年末調整申告書クラウド」のような、Web上で申告書を提出できるクラウドサービスが数多く提供されています。こうしたサービスを利用すれば、従業員の申告書作成はもちろん、労務担当者による提出物のチェックや控除額の計算などの作業まで、一貫して効率化できます。
たとえば、奉行Edge年末調整申告書クラウドの入力画面では、提出が必要な情報が必須表示になるため、入力漏れを防ぎやすくなります。入力時に不明点がある場合も、サービス上にあるヘルプガイドを見れば、その場で疑問を解消できます。特に、複雑でわかりにくいとされる配偶者控除についても、入力項目に沿って必要な情報を入力するだけで控除対象かどうかを自動判定するため、申告ミスの防止につながります。
実際、奉行Edge年末調整申告書クラウドの導入企業にアンケート調査を実施したところ、約9割の従業員が「申告にかかる時間が減った」と実感していることがわかっています。
また、マイナポータルとの連携や保険会社などからの電子データ取得により保険料控除証明書の情報を取り込めば、支払った保険料の入力を自動化できます。これにより、従業員側の入力ミスを減らし、担当者による申告内容との照合や検算の負担も軽減できます。
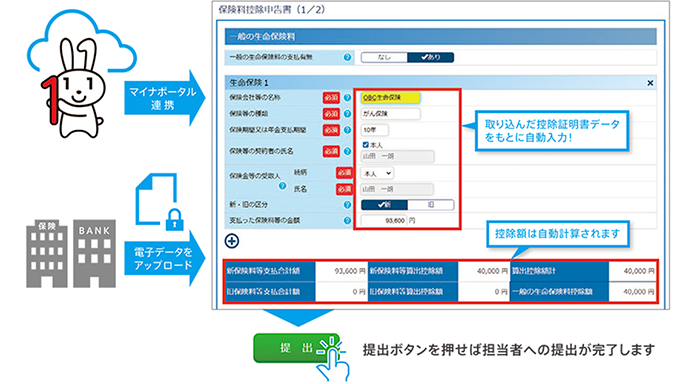
さらに、「給与奉行iクラウド」などの給与システムにも連携すれば、回収した情報を基に年税額計算を行えるため、担当者が手入力する作業も削減できます。
あらゆる業務がデジタルシフトしている現在、年末調整も例外ではありません。ムダなく、ミスなく、年末調整を終わらせるためにも、奉行Edge年末調整申告書クラウドのような年末調整申告用クラウドサービスを今年から導入してみてはいかがでしょうか。
▼令和8年の制度改正や、将来のデジタル化に向けた導入準備、具体的な利用方法など年末調整の情報を一挙公開!
年末調整に関するよくあるご質問
- 年末調整と確定申告の違いとは?
-
年末調整と確定申告には、「誰が税金を計算・精算するか」という違いがあります。年末調整は、企業が従業員の給与所得にかかる所得税額を再計算し、給与や賞与から源泉徴収した税額との過不足を精算する手続きです。一方、確定申告は、納税者本人が1年間の所得と税額を税務署に申告し、納付または還付を受ける手続きです。会社員は通常、勤務先の年末調整で所得税を精算しますが、副業所得や医療費控除などがある場合は、別途確定申告が必要になることがあります。
- 年末調整の対象になる人とは?
-
年末調整の対象者は、原則として、その年の「扶養控除等(異動)申告書」を提出している人で、次のいずれかに該当する人は対象となります。
- 1年を通じて勤務している人
- 年の中途で就職し、年末まで勤務している人
- 年の中途で、海外の支店へ転勤したことなどの理由により、非居住者となった人
- 特定の理由により、年の中途で退職した人
- 年末調整手続きで提出が必要な申告書とは?
-
年末調整では、主に次の申告書を使用します。
- 給与所得者の扶養控除等(異動)申告書
- 給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書
- 給与所得者の保険料控除申告書
- 給与所得者の住宅借入金等特別控除申告書(該当者のみ)
紙の様式では、基礎控除、配偶者控除等、特定親族特別控除、所得金額調整控除に関する申告欄が1枚にまとめられています。なお、使用する様式や記載事項は対象年分によって異なるため、国税庁が公表する最新様式を確認しましょう。
- 年末調整の期限に間に合わなかった従業員への対応は?
-
年末調整の期限に間に合わなかった従業員がいる場合は、社内でまだ対応できるかどうかを確認します。処理が間に合う場合は、従業員に必要書類をできるだけ早く提出してもらいます。社内対応が難しい場合は、1月以降に発行・交付する源泉徴収票を基に、従業員自身で確定申告または還付申告を行うよう案内します。企業側では、提出期限と遅れた場合の対応を事前に周知しておくと、問い合わせやトラブルを減らしやすくなります。
- 従業員が自分で確定申告する場合も、年末調整は必要?
-
従業員が自分で確定申告を行う場合でも、企業で年末調整の対象となる給与所得については、原則として年末調整を行います。確定申告は、副業所得や医療費控除、寄附金控除など、年末調整では扱えない所得や控除を申告するための手続きです。企業が行う年末調整と、従業員本人が行う確定申告は役割が異なります。そのため、「確定申告をするから年末調整は不要」と判断せず、給与所得の精算は企業で行い、追加で申告が必要な内容は従業員本人が確定申告で対応します。
- 年の途中で退職した従業員の年末調整はどうする?
-
従業員が年の途中で退職しても、退職時に必ず年末調整を行うわけではありません。死亡退職した人、著しい心身の障害により退職し、その年中の再就職が見込まれない人、12月中に給与の支払いを受けた後に退職した人などは、退職時に年末調整を行う対象となります。一方で、対象外となる退職者には源泉徴収票を発行し、再就職先での年末調整や本人による確定申告に使えるよう交付します。退職理由や退職時期によって対応が分かれるため、退職時に必要書類と源泉徴収票の発行時期を確認します。
関連リンク
-
改正対応はもちろんのこと、ミスなく、速く処理できる充実の機能を備えた年末調整サービス
奉⾏Edge年末調整申告書クラウド
-
年末調整業務を自動化・省力化する機能を標準で提供するクラウド給与
給与奉行iクラウド
-
今年の制度改正や、将来のデジタル化に向けた導入準備、具体的な利用方法など年末調整の情報を一挙公開!
最新 年末調整対策ポータル
こちらの記事もおすすめ
メルマガ読者20万人以上!
OBC 360のメルマガ登録はこちらから!
メルマガ登録
OBC 360のメルマガ登録はこちらから!