

年末調整とは、給与所得や従業員から提出された控除に関する情報を基に、1年間の所得税額を精算する手続きです。扶養控除等申告書や保険料控除申告書、前職がある場合の源泉徴収票などの必要書類に提出漏れや記載誤りがあると、控除額や還付・追加徴収の計算に影響する場合があります。
本記事では、年末調整の必要書類の全体像に加え、従業員から回収する書類や労務担当者が作成する書類、電子申告やクラウドサービスを活用した業務効率化、提出遅延や確定申告による対応方法まで解説します。
【この記事でわかること】
- 年末調整で従業員から回収すべき申告書と各種添付書類(最新の税制改正対応)
- 労務担当者が作成し、税務署や市区町村へ提出する4つの必要書類と期限
- 年末調整申告のクラウドサービスへ移行する具体的なメリットと注意点
- マイナポータル連携など、ペーパーレス化(電子データ提出)が可能な書類一覧
目次
- 年末調整で従業員から回収する必要のある書類とは?
- 年末調整で労務担当者が作成・提出する書類
- 年末調整の書類を効率的に作成・提出・管理する方法
- 年末調整申告のクラウドサービス導入のメリット
- 年末調整申告のクラウドサービス導入の注意点
- データで提出が可能な年末調整書類【ペーパーレス対象一覧】
- 年末調整の必要書類はクラウドサービスで効率化とミス防止
- 年末調整の必要書類に関するよくあるご質問
年末調整で従業員から回収する必要のある書類とは?
年末調整で従業員が提出する書類には、次の2種類があります。
- 全員提出:基本の3枚
- 該当者のみ提出:住宅ローン控除や中途入社に関する書類
令和8年分以降は扶養親族等の所得要件や基礎控除額が改正されています。従来の基準による判定ミスを防ぐため、様式や案内を新しい基準に合わせて整理します。
●【全員提出】基本の3枚
年末調整で従業員から回収する基本書類は、紙で運用する場合、主に次の3枚です。
- 扶養控除等(異動)申告書
- 基礎控除 兼 配偶者控除等 兼 特定親族特別控除 兼 所得金額調整控除 申告書
- 保険料控除申告書
これらは、従業員本人や家族の状況、所得見積額、各種控除の適用可否を確認するために使用します。労務担当者は、書類が提出されているかだけでなく、控除対象者の所得要件や添付書類の有無まで確認し、控除の判定に必要な情報をそろえます。
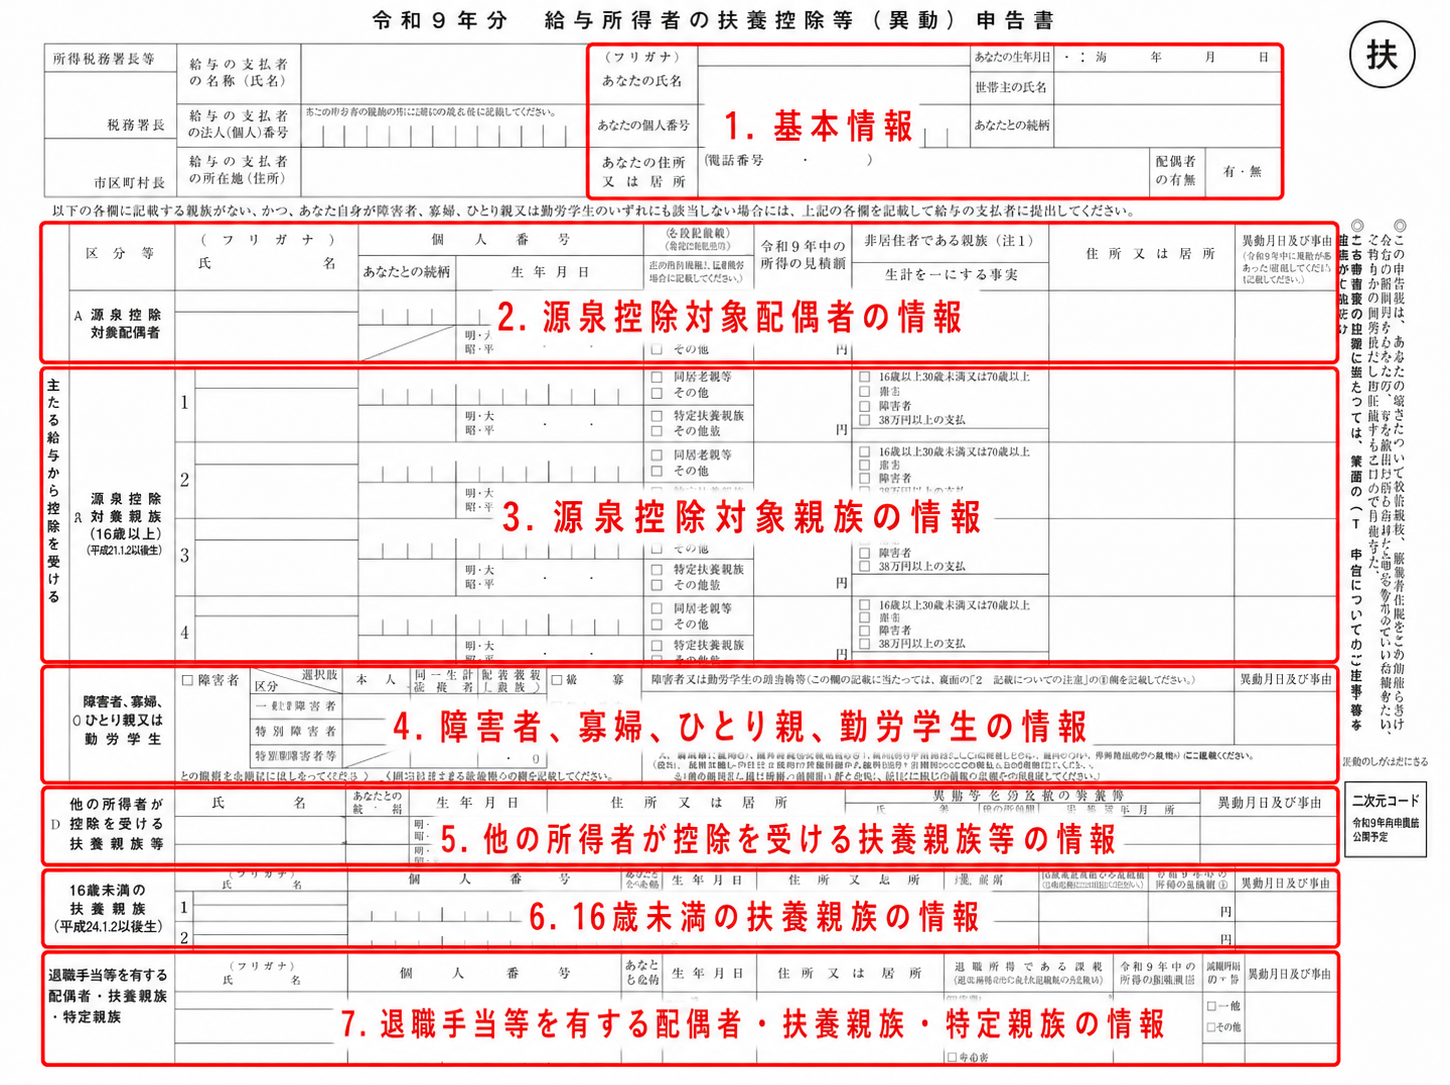
① 扶養控除等(異動)申告書
扶養控除等(異動)申告書は、従業員が扶養している親族や控除対象となる配偶者などの情報を記入する書類です。扶養控除・障害者控除・寡婦控除・ひとり親控除・勤労学生控除などの判定に使われ、毎月の源泉徴収や年末調整の計算にも関係します。
年末調整では、当年分と翌年分の申告書をそれぞれ配付・回収します。当年分は、その年の扶養状況に変更がないかを確認し、年末調整の計算を行うために使用します。翌年分は、翌年1月以降の給与計算で源泉徴収税額を求める際に使用します。
令和8年分以降は、扶養親族等の所得要件が変更されます。扶養親族等の所得要件は、改正前の「合計所得金額58万円以下」から「合計所得金額62万円以下」に引き上げられます。給与収入のみの場合は、給与収入136万円以下が令和8・9年分の判定基準となります。
従来の基準で判定すると、扶養控除等の対象者を誤って除外したり、対象外の人を含めたりするおそれがあります。労務担当者は、従業員への案内文や記入例を更新し、旧様式や旧基準が社内に残らないよう管理します。
※「扶養控除等(異動)申告書」の詳しい書き方については、コラム「「給与所得者の扶養控除申告書」とは?書き⽅の注意点を分かりやすく解説!」をご参照ください。
出典:国税庁 PDF「令和9年分 給与所得者の扶養控除等(異動)申告書」
②基礎控除 兼 配偶者控除等 兼 特定親族特別控除 兼 所得金額調整控除 申告書
この申告書は、基礎控除、配偶者控除・配偶者特別控除、特定親族特別控除、所得金額調整控除の適用状況を確認するために1枚にまとめられた書類です。従業員本人の合計所得金額の見積額や、配偶者・親族の所得状況を確認し、控除額を判定して計算に反映します。
令和8年分では、税制改正に対応した申告書様式を使用します。労務担当者は、従業員に配付する様式、社内マニュアル、クラウドサービス上の入力項目が同じ年度の基準にそろっているかを確認します。
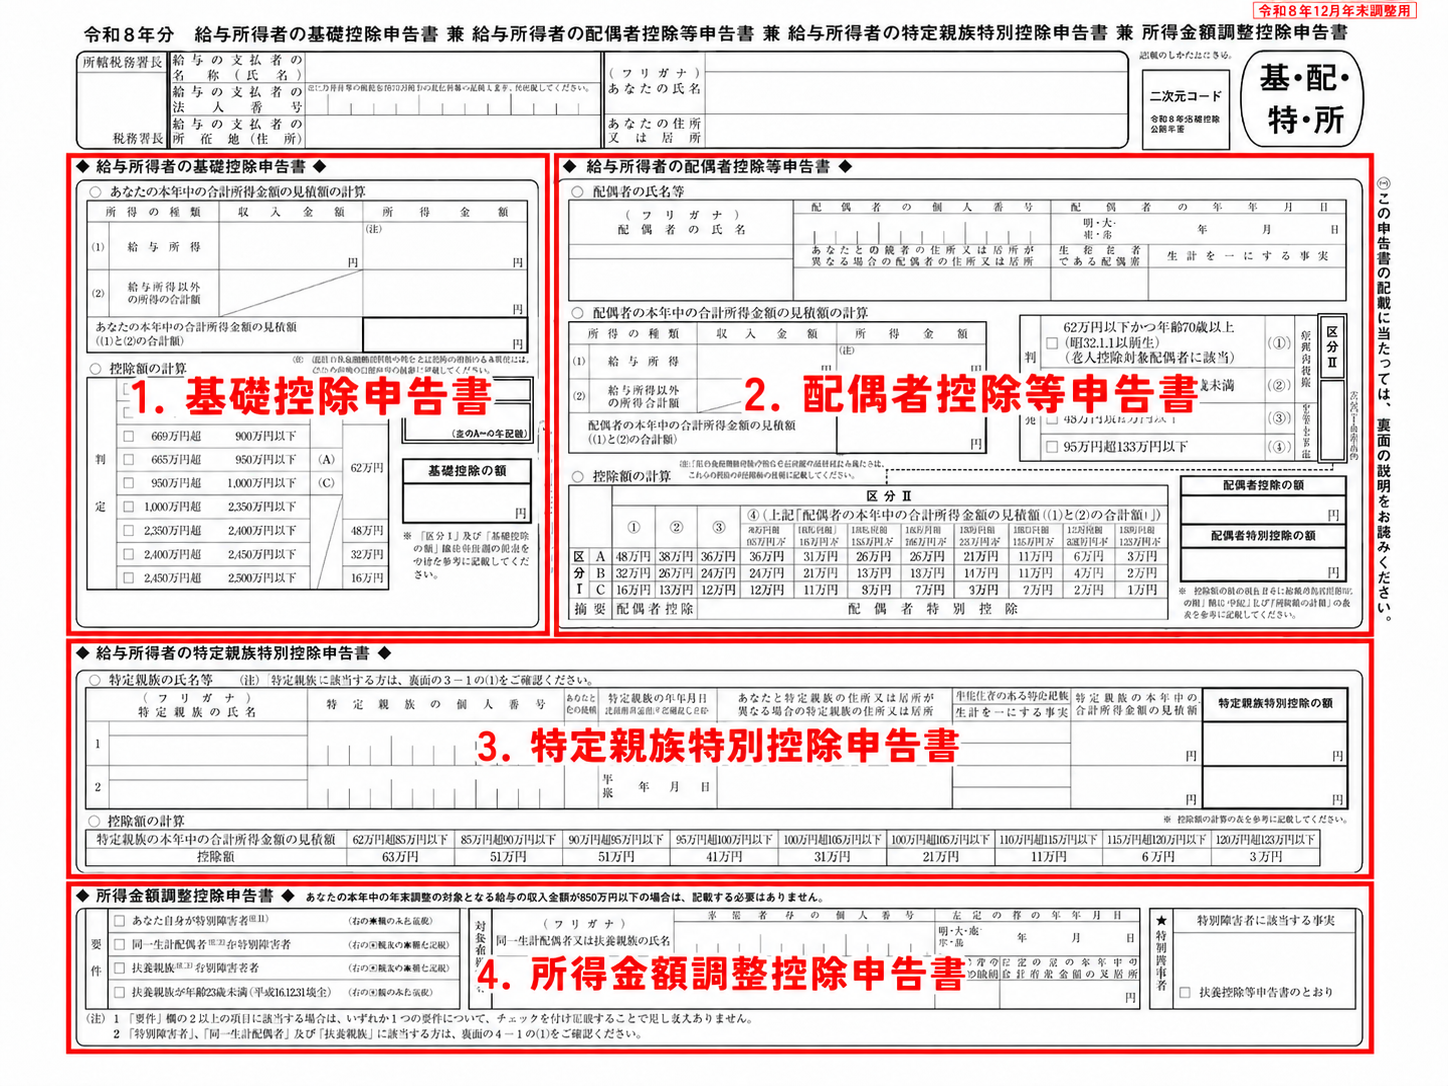
出典:国税庁 PDF「令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」
・「基礎控除申告書」欄
基礎控除申告書欄では、従業員本人の合計所得金額の見積額を基に、基礎控除額を判定します。本人の合計所得金額によって控除額が変わるため、年収だけで一律に判断せず、申告書上の所得見積額も確認します。
令和8年分以降は、本人の合計所得金額が2,350万円以下の場合、基礎控除額が改正前の58万円から62万円に引き上げられます。また、令和8・9年分は、本人の合計所得金額に応じて基礎控除額が104万円または67万円に、令和10年分以降は、合計所得金額132万円以下の場合の基礎控除額が99万円となる加算措置が設けられます。
従業員本人が見積額を誤って記入すると、年末調整の計算結果に影響します。労務担当者は、記入依頼時に、記入欄の見方や所得見積額の確認方法、記入誤りが起きやすい箇所を伝えます。
出典:国税庁 PDF「源泉所得税の改正のあらまし 令和8年4月」
※控除額の詳細については、コラム「【令和8年度】給与所得者の基礎控除申告書とは?書き方と変更点を解説!」をご参照ください。
・「配偶者控除等申告書」欄
配偶者控除等申告書欄では、従業員本人と配偶者の合計所得金額を基に、配偶者控除または配偶者特別控除の適用可否を判定します。本人の所得が一定額を超える場合は、配偶者の所得要件を満たしていても控除を受けられない場合があります。
令和8年分の改正により、配偶者特別控除の対象となる配偶者の合計所得金額要件が、改正前の「58万円超133万円以下」から「62万円超133万円以下」に引き上げられます。配偶者の給与収入だけで判断すると誤りが生じる場合があるため、合計所得金額の見積額を申告書上で確認します。
配偶者控除と配偶者特別控除は、配偶者の合計所得金額によって控除額が分かれます。労務担当者は、旧基準の案内文や過年度の記入例をそのまま使わず、令和8年分の様式と判定欄に合わせて配偶者の所得見積額を確認・記入するよう従業員に伝えます。
出典:国税庁 PDF「源泉所得税の改正のあらまし 令和8年4月」
※配偶者控除の詳細については、コラム「【令和8年版】配偶者控除とは?配偶者特別控除との違いと「年収の壁」の変更点」をご参照ください
・「特定親族特別控除申告書」欄
特定親族特別控除申告書欄は、19歳以上23歳未満の親族がいる場合に確認する欄です。令和7年の税制改正で特定親族特別控除が設けられたことにより、親族の合計所得金額に応じて控除を受けられる場合があります。
対象者は、従業員と生計を一にする一定の親族です。配偶者や事業専従者などは含まれません。学生アルバイトなどで収入がある親族については、扶養控除の要件から外れる場合でも、特定親族特別控除を受けられる可能性があります。年末調整では、19歳以上23歳未満の親族の合計所得金額が62万円超123万円以下の場合に、所得金額に応じて控除を受けられます。
令和8年1月以後に支払う給与については、親族の合計所得金額が58万円超100万円以下である場合に、月次の源泉徴収に対して控除が適用されます。
労務担当者は、年齢要件と所得要件を分けて確認します。年末に近づくに伴って親族の収入見込みが変わる場合は、申告内容の修正がないかを従業員に確認し、控除の判定に必要な情報をそろえます。
出典:国税庁 「No.1177 特定親族特別控除」
・「所得金額調整控除申告書」欄
所得金額調整控除は、給与所得控除の引き下げによって税負担が増える家庭への影響を緩和するために設けられた制度です。その年の給与収入が850万円を超える従業員で、次のいずれかに該当する場合に適用されます。
- 従業員本人が特別障害者に該当する
- 23歳未満の扶養親族がいる
- 特別障害者である同一生計配偶者または扶養親族がいる
労務担当者は、該当者だけが記入する欄であることを従業員に伝え、未記入の理由が記入漏れなのか、該当しないからなのかを確認します。
出典:国税庁 「No.1411 所得金額調整控除」
③保険料控除申告書
保険料控除申告書は、従業員が1年間に支払った生命保険料・地震保険料・社会保険料・小規模企業共済等掛金を申告する書類です。申告書に記載された金額と控除証明書などを照合し、各種保険料控除などによる控除額を計算します。
保険料控除は、証明書の添付や電子データの提出が関係するため、記入内容と証明書の金額が一致しているかを確認します。申告書の配布時には、控除証明書の提出形式や提出期限も従業員に伝えます。
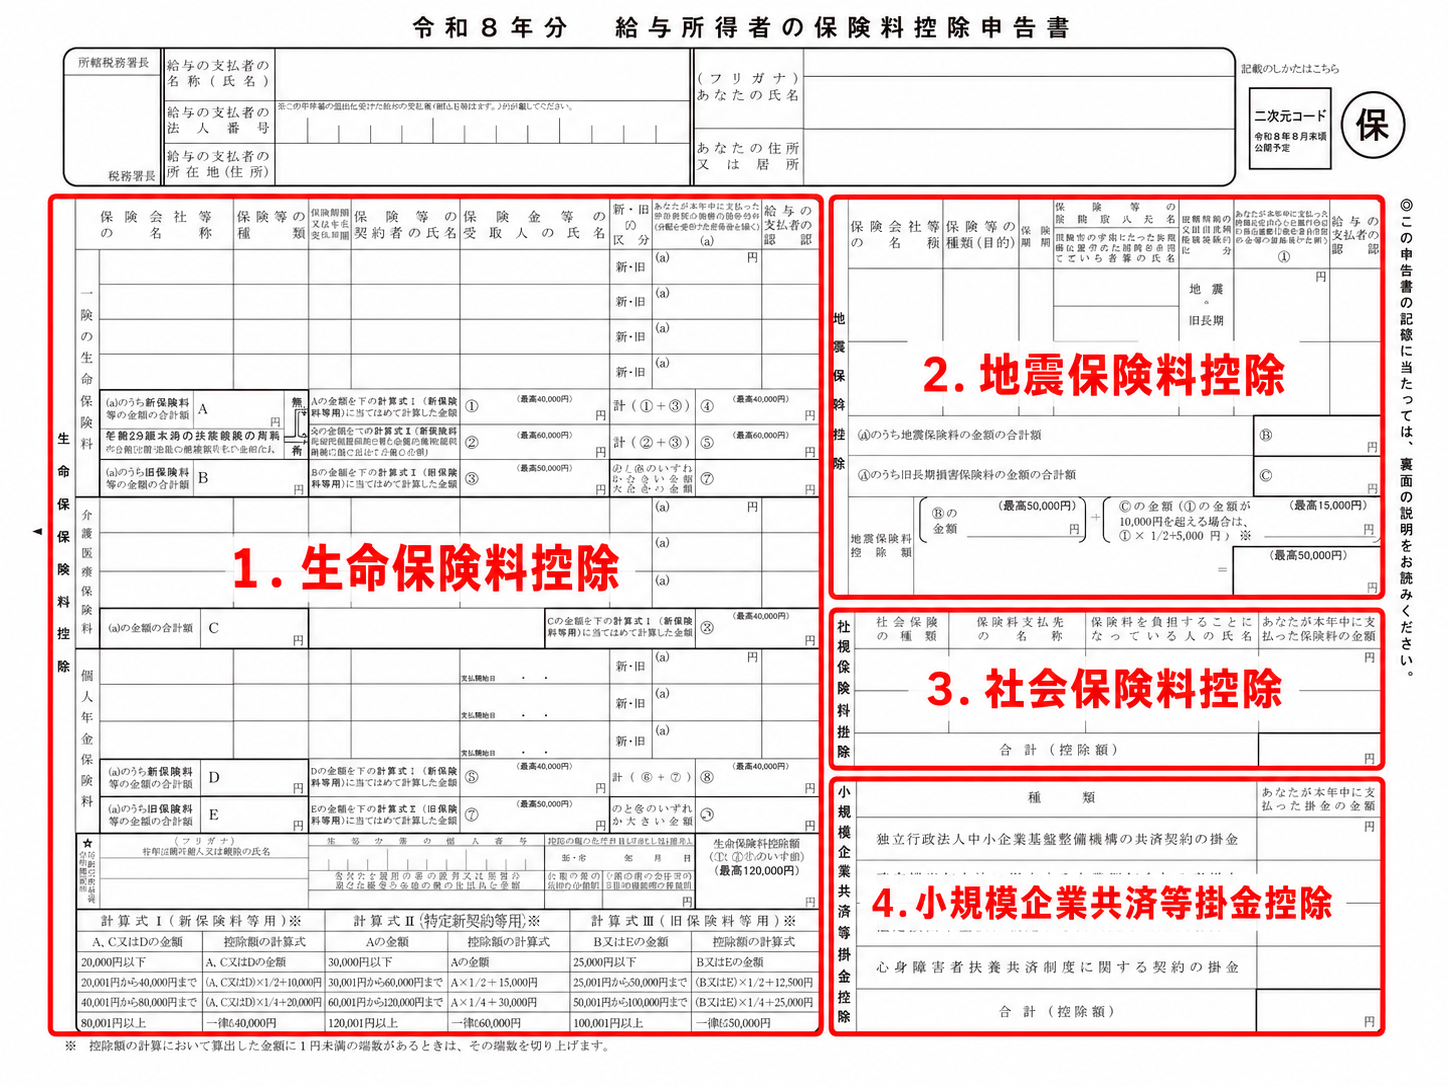
出典:国税庁 PDF「令和8年分 給与所得者の保険料控除申告書」
・生命保険料控除欄(一般生命保険料、介護医療保険料、個人年金保険料)
生命保険料控除欄には、一般生命保険料・介護医療保険料・個人年金保険料を区分して記入します。契約日によって旧契約と新契約に分かれ、控除額の計算方法も異なります。令和8年分の保険料控除申告書では、23歳未満の扶養親族を有する場合の生命保険料控除の特例に対応した記載欄が追加されています。
労務担当者は、従業員から提出された申告書と保険会社から発行された控除証明書の記載金額を照合します。電子データで提出された場合も、システム上の取り込み内容と申告内容を照らし合わせ、控除区分の選択誤りがないかを確認します。
・地震保険料控除欄
地震保険料控除欄は、従業員本人や生計を一にする親族が所有する家屋・家財を対象とする地震保険料について記入する欄です。労務担当者は、控除証明書に記載された保険料の区分と申告書の記載内容を照合します。
長期損害保険契約の経過措置が関係する場合は、控除証明書の記載内容を基に、地震保険料控除の対象として処理できるかを確認します。
・社会保険料控除欄
社会保険料控除欄には、従業員本人が支払った国民年金保険料や国民健康保険料などを記入します。生計を一にする親族の社会保険料を従業員が負担した場合も、控除対象となる場合があります。
給与から天引きされている社会保険料は、会社側の給与データで確認できます。一方、中途入社前に納付した国民年金保険料や、従業員が生計を一にする親族分として支払った社会保険料などは、申告書の記載内容と証明書類を照合します。
・小規模企業共済等掛金控除欄
小規模企業共済や確定拠出年金など、従業員が個人で支払った掛金は、会社側の給与データだけでは把握できません。小規模企業共済等掛金控除欄は、このような給与から天引きされていない掛金がある場合に記入します。
労務担当者は、申告書に記載された掛金額と証明書を照合し、会社側で把握していない掛金の内容を確認します。
●【該当者のみ提出】その他の書類
全員提出の3枚に加えて、従業員の状況によって回収する書類があります。主なものは、住宅ローン控除を受ける従業員の住宅借入金等特別控除申告書などと、中途入社した従業員の前職の源泉徴収票です。
これらは該当者のみの提出ですが、提出漏れがあると年末調整で控除や給与収入の合算ができなくなる場合があります。労務担当者は対象となる従業員を確認し、提出期限と書類が不足した場合の対応を伝えます。
④ 住宅借入金等特別控除申告書など(住宅ローンを利用した場合)
住宅借入金等特別控除申告書は、住宅ローンを利用してマイホームを取得した従業員が、年末調整で住宅ローン控除を受ける場合に提出する書類です。初年度は確定申告で手続きし、2年目以降は年末調整で控除を受けられる場合があります。
年末調整では、住宅借入金等特別控除申告書のほか、金融機関などが発行する年末残高等証明書を確認します。労務担当者は、申告書と証明書の内容を照合し、住宅ローン控除の処理に必要な情報を確認します。
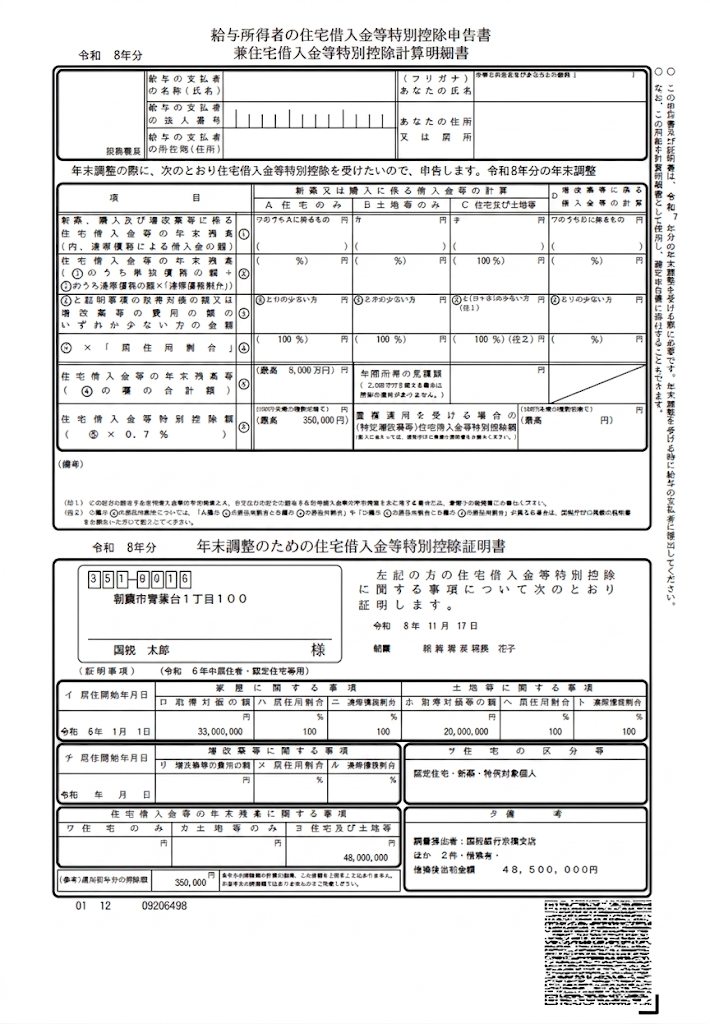
出典:e-Tax PDF「令和7年分 給与所得者の住宅借入金等特別控除申告書 兼 住宅借入金等特別控除計算明細書」
⑤ 前職の源泉徴収票(転職して中途入社した場合)
前職の源泉徴収票は、中途入社した従業員の前職分の給与収入や源泉徴収税額、社会保険料などを確認するために必要です。前職分の情報を合算しなければ、年末調整で年間の税額を計算できません。
対象者リストでその年の中途入社者を把握し、前職の源泉徴収票の回収状況を確認します。退職時に受け取っていない場合や紛失した場合は、前職の会社に再交付を依頼してもらいます。
提出が間に合わない場合は、前職分を含めた年末調整ができない可能性があるため、従業員本人による確定申告が必要になる場合があることも伝えます。
年末調整で労務担当者が作成・提出する書類
従業員から申告書や添付書類を回収したら、労務担当者は年末調整の結果を基に、税務署や市区町村に提出する書類を作成します。源泉徴収票の提出のみで業務が完了するわけではなく、支払調書や法定調書合計表、給与支払報告書の作成・提出も必要です。
退職金を支給した従業員がいる場合は、通常の源泉徴収票とは別に「退職所得の源泉徴収票・特別徴収票」を作成します。
| 提出先 | 作成する書類 | 概要 | 提出期限(原則)(※) |
|---|---|---|---|
| 税務署宛 | 1 支払調書 | 税理士への報酬や原稿料など、従業員給与以外の支払いを報告 | 翌年1月31日 |
| 税務署宛 | 2 源泉徴収票 | 従業員ごとの年間の給与等の支払金額や控除額の合計、源泉徴収税額などを記載(従業員へは翌年1月31日までに交付) | 翌年1月31日 |
| 税務署宛 | 3 法定調書合計表 | 給与・報酬などの総支給額と源泉徴収税額の「総まとめ」を記載 | 翌年1月31日 |
| 市区町村宛 | 4 給与支払報告書 | 住民税計算の基準となる書類(総括表+個人別明細書) | 翌年1月31日 |
※土日祝日にあたる場合は翌営業日となります。対象年の実際の期限を確認の上、準備を進めてください。
●税務署へ提出するもの
①⽀払調書
支払調書は、税理士や弁護士への報酬、外注先へ支払った源泉徴収対象の報酬・料金など、従業員給与以外の支払いを税務署に報告する書類であり、支払先・支払内容・支払金額・源泉徴収税額などを記載します。
労務担当者は、翌年1月31日の提出期限に向けて、支払調書の対象となる取引を確認します。提出要否は支払内容や金額などによって変わるため、判断に迷う場合は税理士や所轄税務署に確認します。
※支払調書が必要になるケースや書き方については、コラム「経理担当者が押さえておきたい、支払調書の書き方・提出の手引き」をご参照ください。
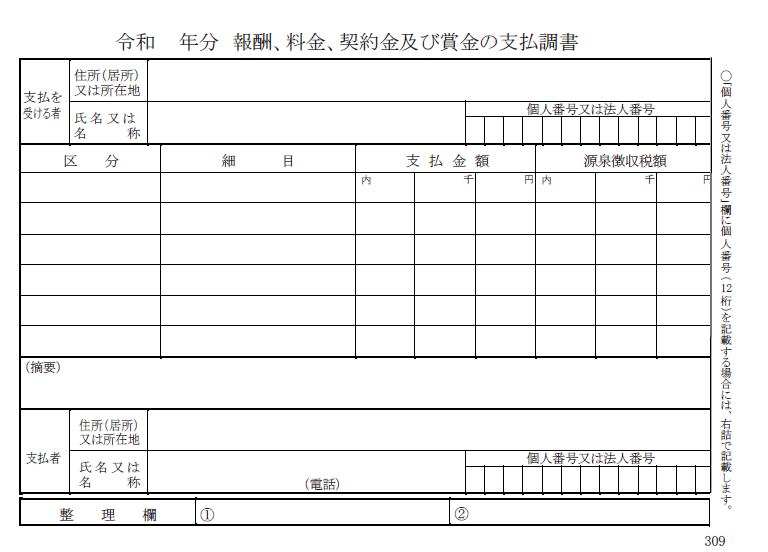
出典:国税庁 PDF「【手書用】令和 年分 報酬、料金、契約金及び賞金の支払調書」
②源泉徴収票
源泉徴収票は、従業員ごとの年間給与額・所得控除額・源泉徴収税額などを記載する書類です。年間の給与額や源泉徴収税額を従業員に示す書類でもあるため、従業員には原則として12月中に交付します。
税務署へは、すべての従業員分の源泉徴収票を提出するわけではありません。提出対象となる従業員を確認し、翌年1月31日までに税務署に提出します。
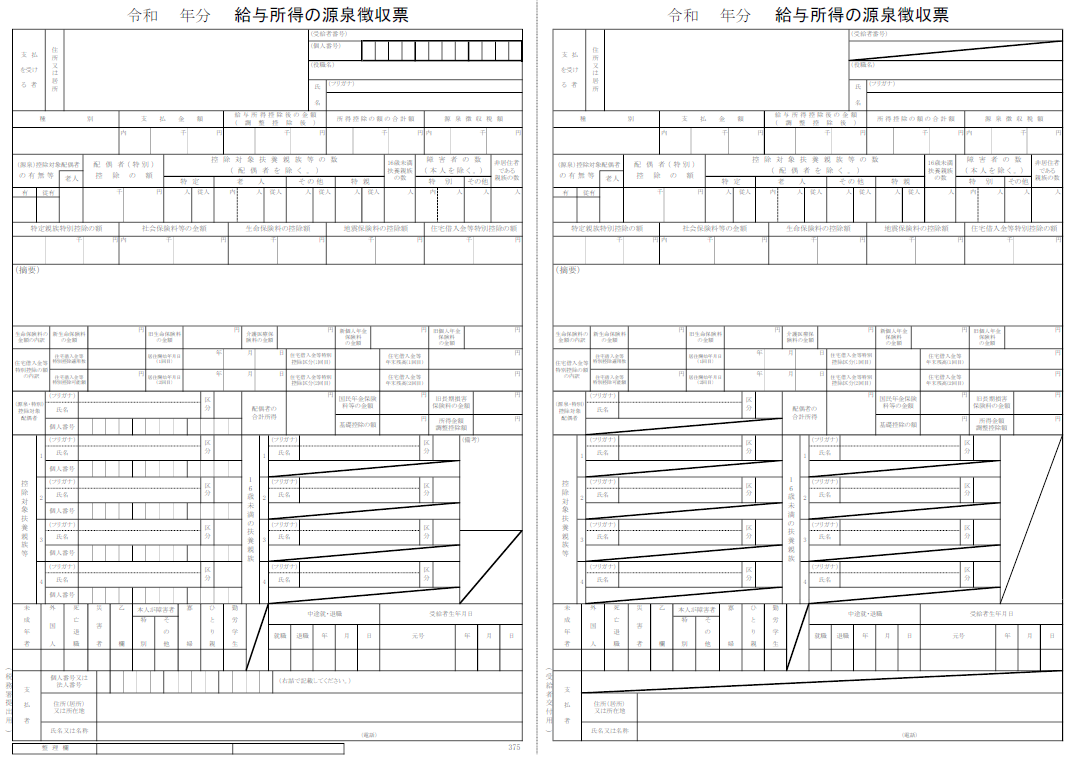
出典:国税庁 PDF「【手書用】令和 年分 給与所得の源泉徴収票(令和7年12月以後用)」(税務署提出用・受給者交付用)
退職金を支給した従業員がいる場合は、通常の「給与所得の源泉徴収票」に加えて、「退職所得の源泉徴収票・特別徴収票」を作成します。給与所得と退職所得では使用する書類が異なるため、退職金の支給有無を確認して作成書類を区別します。
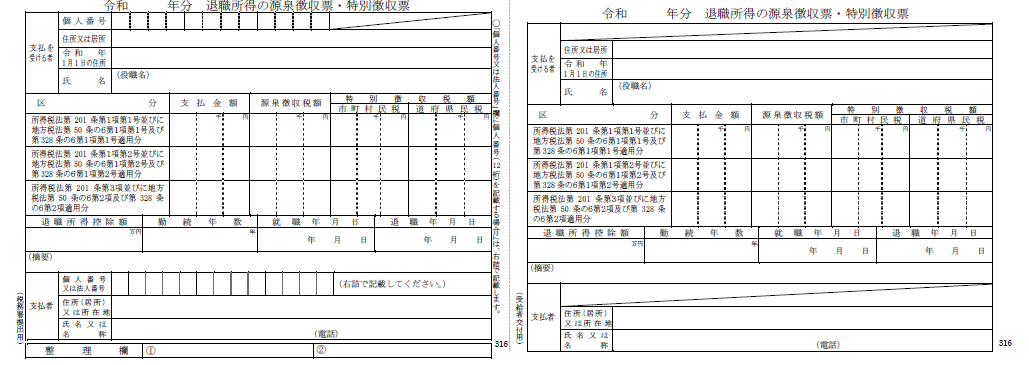
出典:国税庁 PDF「【手書用】令和 年分 退職所得の源泉徴収票(令和8年分以後用)」(税務署提出用・受給者交付用)
③法定調書合計表
法定調書合計表は、給与所得や退職所得の源泉徴収票、報酬・料金等の支払調書などをまとめる書類です。労務担当者は給与や報酬などの総支給額・源泉徴収税額・提出する法定調書の枚数などを記載し、法定調書合計表を作成します。
個別の法定調書と合計表の内容が一致しているかを照合し、翌年1月31日までに提出します。
※法定調書合計表の書き方については、コラム「法定調書合計表とは?書き方や提出期限についてわかりやすく解説」をご参照ください。
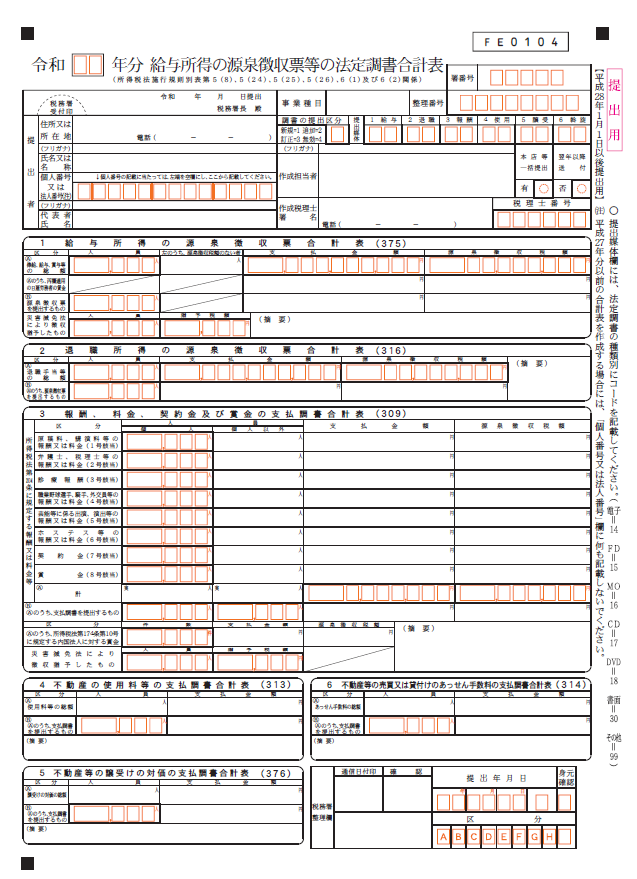
出典:国税庁 PDF「令和□□年分 給与所得の源泉徴収票等の法定調書合計表」
●市区町村へ提出するもの
・給与⽀払報告書
給与支払報告書は、従業員が居住する市区町村に提出する書類です。市区町村は、給与支払報告書の内容を基に住民税を計算します。
給与支払報告書は個人別明細書と総括表で構成されており、翌年1月31日までに提出します。源泉徴収票とは提出先と目的が異なるため、税務署宛の書類と市区町村宛の書類を分けて管理します。
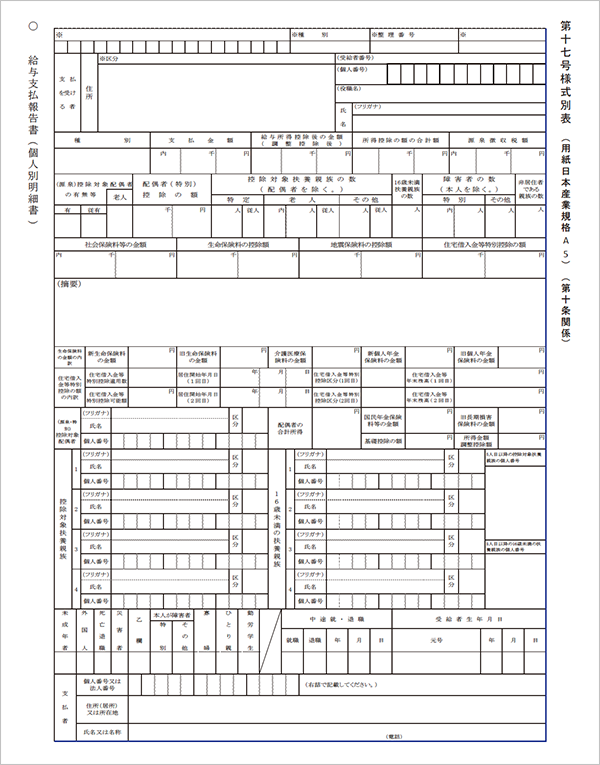
・【個人別明細書】
個人別明細書には、従業員ごとの給与収入・所得控除額・社会保険料控除額・源泉徴収税額などを記載します。記載内容は源泉徴収票と重なる部分が多く、給与計算システムで源泉徴収票と同時に作成できるケースもあります。
提出先は、従業員が翌年1月1日時点で居住する市区町村です。従業員の住所情報が古いままだと送付先を誤る可能性があるため、提出前に最新の住所情報を確認します。
出典:eLTAX PDF「給与支払報告書(個人別明細書・総括表)記載要領」
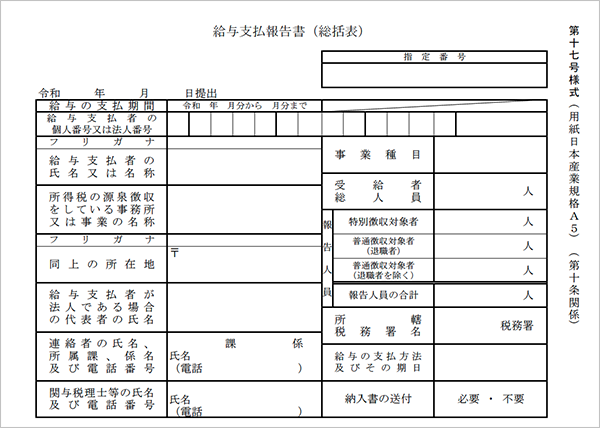
・【総括表】
総括表は、市区町村ごとに提出する給与支払報告書の集計用書類です。事業所名・所在地・提出人数・特別徴収と普通徴収の区分などを記載し、個人別明細書と併せて提出します。実務では、提出先の市区町村ごとに総括表と個人別明細書をまとめます。市区町村によって提出方法や指定様式が異なる場合があるため、送付前に各市区町村の案内を確認します。
出典:eLTAX PDF「給与支払報告書(個人別明細書・総括表)記載要領」
年末調整の書類を効率的に作成・提出・管理する方法
年末調整の書類を紙媒体で回収・管理する運用では、従業員から受け取った申告書の内容を給与計算システムに入力し、誤りがないよう確認する作業が発生します。また、従業員が提出した書類は、年末調整後も一定期間保存する義務があるため、保管スペースの確保や管理体制の整備にも手間がかかります。
そこで、年末調整申告のクラウドサービスに置き換えると、従業員の申告内容をデータで回収でき、年末調整書類の作成・提出・管理にかかる作業を減らせます。紙の書類に比べて紛失リスクを抑えやすく、年税額計算や還付・追加徴収の処理もスムーズに行いやすくなります。
年末調整申告のクラウドサービス導入のメリット
年末調整申告のクラウドサービスを導入すると、年末調整書類の回収・確認・保管をデータ形式で進められます。紙での運用と比べて、労務担当者の転記作業や確認作業を削減可能です。導入によって変わる実務上の効果を以下の4つの項目に分けて整理します。
- 紙書類の管理の手間を削減
- 給与システム連携による転記作業の削減
- 入力画面(UI)による差し戻し・再確認の削減
- マイナポータル連携による証明書確認の省力化
●紙書類の管理の手間を削減できる
年末調整申告のクラウドサービスを導入すると、紙の申告書をファイルに綴じて保管する作業を減らせます。書類棚や保管箱を用意する必要がなくなり、過去書類を探す手間も抑えやすくなります。
また、クラウド上で申告内容を管理できれば、必要な書類や申告データを画面上で確認できます。紙の書類を扱う場合に比べ、紛失リスクの低減にもつながります。電子データでの保存には税務署による事前承認は不要で、税務署から書類の提出を求められた際もデータから出力して対応できます。
●給与システムとの連携で業務を効率化できる
年末調整申告のクラウドサービスは、給与計算システムや法定調書作成システムとのデータ連携が可能です。たとえば奉⾏Edge 年末調整申告書クラウドで回収した申告データは、給与奉⾏iクラウドや法定調書奉行iクラウドと連携することで、年税額の計算から源泉徴収票、法定調書合計表などの作成まで一貫して対応できます。
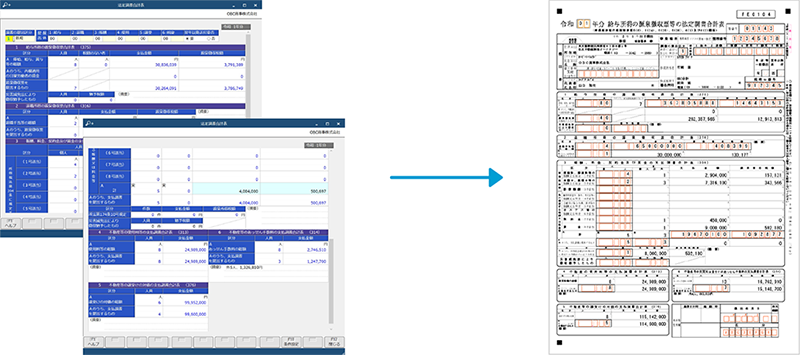
こうした仕組みを活用することで、二重入力や転記ミスを防ぎながら、年末調整の処理をスケジュール通りに進めやすくなります。
●従業員が入力しやすいUIなので、差し戻し・再確認業務を効率化できる
年末調整申告のクラウドサービスでは、従業員が画面の案内に沿って必要事項を入力できます。たとえば、奉⾏Edge 年末調整申告書クラウドでは、従業員向けのガイドを確認しながら申告を進められます。配偶者控除や扶養控除など、判断に迷いやすい項目も画面上で確認しながら入力できます。
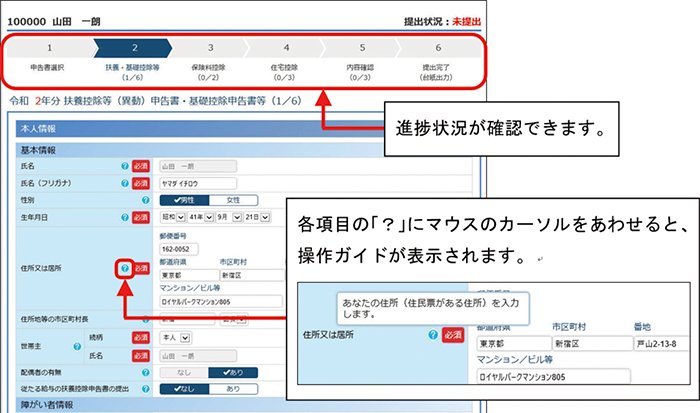
労務担当者は、申告書ごとの進捗状況や未提出者を画面上で確認できます。入力漏れや選択誤りを確認しやすくなるため、差し戻しや再確認の回数を減らし、提出期限前の連絡にもつなげやすくなります。
●マイナポータルとの連携で紙の証明書が不要になり、労務担当者の手間を削減できる
マイナポータルと連携すると、保険料控除証明書などの情報を電子データで取得できる場合があります。紙の証明書を従業員が提出し、労務担当者が金額を照合する作業を減らせます。
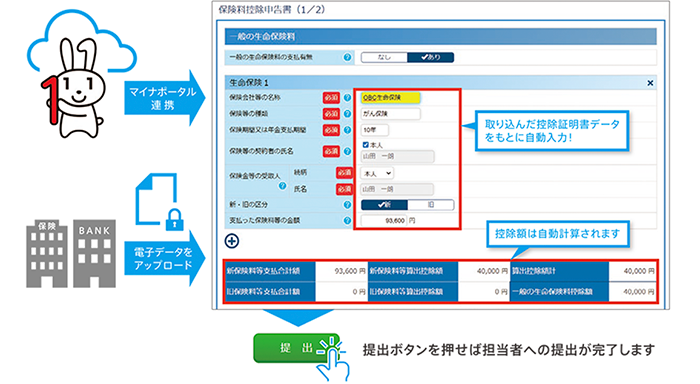
※奉行Edge 年末調整申告書クラウドは、マイナポータル連携に対応しています。
電子データを利用できれば、証明書の紛失や金額の読み間違いも抑えやすくなります。
年末調整申告のクラウドサービス導入の注意点
年末調整申告のクラウドサービスは、年末調整書類の回収や確認を効率化できる一方で、導入初期には設定や社内周知の負担が発生します。通常業務と並行してスムーズに導入するために、以下の2点の注意点を確認します。
- 導入・運用時の作業負担
- セキュリティ対策
●クラウドサービスの導入や運用に労力がかかる
クラウドサービスを導入する際は、従業員情報の登録・給与システムとの連携設定・申告書の提出方法の案内などが発生します。通常業務と並行して進めることが一般的なため、導入初期は労務担当者の作業が一時的に増える場合があります。
従業員側にも操作方法の周知が必要です。パソコンやスマートフォンの操作に不慣れな従業員がいる場合は、入力方法・提出期限・差し戻し時の対応方法を伝えます。操作マニュアルを配付するだけでなく、問い合わせ先を示しておくと、提出遅れや再提出の発生を抑えやすくなります。
年末調整の繁忙期に新しい運用を始めると、設定確認や問い合わせ対応に追われやすくなります。導入のタイミングは繁忙期を避け、必要に応じて段階的に運用を開始するなど、スケジュールを慎重に立てて進めます。
●セキュリティ対策を行う必要がある
年末調整申告のクラウドサービスでは、従業員本人や扶養親族・給与・控除証明書に関する情報を扱います。マイナンバーを含む情報を取り扱う場合もあるため、社内のセキュリティ規程に沿って管理する体制が求められます。
クラウドサービスを選ぶ際は、アクセス権限の設定・通信や保存データの保護・操作履歴の記録などの機能の有無を確認します。誰がどの情報を閲覧・修正できるのかを分けて管理できれば、担当者以外による閲覧や誤操作を防ぎやすくなります。
ただし、セキュリティ対策はシステムの機能だけで完結するものではありません。管理者権限の付与範囲、退職者や異動者のアカウント処理、従業員からの問い合わせ時の本人確認など、社内の運用手順も決めます。
データで提出が可能な年末調整書類【ペーパーレス対象一覧】
Web申告や電子データによる提出に対応した年末調整書類を把握しておくと、紙でのやり取りを減らしやすくなります。また、令和9年1月1日以後に提出する法定調書については、法定調書の種類ごとに、前々年に提出すべきであった枚数が30枚以上である場合、e-Tax、光ディスク等または一定のクラウドサービス等による提出が義務化されているため、自社の提出状況に応じた対応も確認します。
電子データでの提出が認められている主な年末調整関係書類は、以下のとおりです。
- 給与所得者の扶養控除等申告書
- 従たる給与についての扶養控除等申告書
- 給与所得者の配偶者控除等申告書
- 給与所得者の基礎控除申告書
- 給与所得者の保険料控除申告書
- 給与所得者の住宅借入金等を有する場合の所得税額の特別控除申告書
- 所得金額調整控除申告書
- 退職所得の受給に関する申告書
- 公的年金等の受給者の扶養親族等申告書
これらの書類を電子データで提出・保存すると、保管作業の負担を減らせます。電子データで提出する場合は、所定のフォーマットや電子署名など、税務署が定める要件を確認し、最新の運用や提出方法を国税庁やe-Tax、eLTAXの公式ガイドラインで確認します。
年末調整の必要書類はクラウドサービスで効率化とミス防止
税制改正の影響を受ける年末調整業務では、課税所得や控除額、還付額の確定に関する処理が多く、必要書類の管理や提出においても入力ミスや転記ミスが発生しやすいといえます。ミスを減らすには、従業員が年末調整の必要書類の目的や役割を理解し、申告手順に沿って提出できる環境を整えることが求められます。
その方法の一つが、年末調整業務のデジタル化です。年末調整申告のクラウドサービスを活用すると、労務担当者の作業負荷を減らせるだけでなく、従業員側でも申告内容の入力や確認を進めやすくなります。
電子帳簿保存法の整備やマイナポータルとの連携などにより、年末調整の電子化を進めやすい環境も広がっています。クラウドサービスを活用した管理は、年末調整の必要書類の作成・提出・管理にかかる負担を減らす手段の一つとして検討できます。
年末調整の必要書類に関するよくあるご質問
- 年末調整とは?
-
年末調整とは、給与から毎月源泉徴収されている所得税について、1年間の給与額や各種控除額を基に年税額を再計算し、過不足を精算する手続きです。毎月の源泉徴収では、扶養親族の異動や保険料控除、住宅ローン控除などが反映されていない場合があります。そのため、勤務先が年末に従業員から必要書類を回収し、控除内容を確認したうえで所得税額を調整します。年末調整の結果、納めすぎた税額は還付され、不足分は追加徴収されます。
- 年末調整と確定申告の違いは?
-
年末調整は、勤務先が従業員の給与や控除情報を基に、所得税の過不足を精算する手続きです。対象は主に給与所得者で、従業員が必要書類を勤務先に提出し、勤務先が年税額を計算したうえで毎月の源泉徴収税額との差額を精算する流れです。一方、確定申告は、納税者本人が1年間の所得や控除を申告し、税額を確定させる手続きです。給与以外の所得がある場合や、医療費控除・寄附金控除・年末調整で反映できなかった控除がある場合は、確定申告が必要になることがあります。
- 年末調整の手続きを忘れたり、期限に遅れて書類が出せなかったりした場合はどうなる?
-
年末調整で控除書類の提出漏れや申告漏れがあった場合でも、控除や還付を受けられないわけではありません。年末調整で反映できなかった控除は、従業員本人が確定申告を行うことで適用を受けられる場合があります。また、医療費控除や寄附金控除など、年末調整では扱えない控除も確定申告によって適用を受けます。従業員が提出漏れに気づいた場合は、必要書類をそろえて確定申告で対応するよう案内します。
- 年末調整の際、従業員からの提出が必要な書類は?
-
年末調整の手続きで従業員が提出する書類は、紙の場合、①〜③の申告書用紙3枚と、該当者のみ提出が必要な書類④があります。
- ①扶養控除等(異動)申告書 (※添付書類が必要な場合もあります)
- ②基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書
- ③保険料控除申告書+控除証明書等
- ④その他の書類(住宅借入金等特別控除申告書、前職の源泉徴収票)※該当者のみ
- 年末調整の際、労務担当者が作成する必要のある書類は?
-
労務担当者が年末調整で作成する書類は、税務署宛が①~③の3種類、市区町村宛が④の1種類の合計4種類あります。
- ①⽀払調書
- ②源泉徴収票
- ③法定調書合計表
これら3種類は原則として翌年1月31日までに所轄の税務署長宛てに提出しなければなりません。 - ④給与⽀払報告書
こちらも、年末調整の翌年1月31日までに、従業員が居住する各市区町村に提出する必要があります。
- 年末調整の書類を効率的に作成・提出・管理する方法とは?
-
年末調整書類の作成・提出・管理を効率化するには、年末調整申告のクラウドサービスを活用し、従業員の申告内容をデータで回収する方法があります。申告内容を給与システムと連携できれば、転記作業や入力内容の確認作業を減らせます。また、提出状況を画面上で確認できるため、未提出者への連絡や差し戻し対応も進めやすくなります。加えて、書類データをクラウド上で管理すれば、過去書類の検索や保管作業の負担も抑えられます。
- 年末調整に関する質問や相談はどこでできる?
-
年末調整の必要書類や申告内容について判断に迷う場合は、内容に応じて適切な窓口に確認します。所得税や控除の扱いは税務署や税理士、住民税や給与支払報告書に関する内容は市区町村に確認します。また、税理士会・青色申告会・商工会議所・商工会などが相談会を行うこともあります。控除の可否や税額への影響は個別事情によって異なるため、判断に迷う内容は早めに確認します。
- 年末調整の必要書類はコピーで提出してもよい?
-
原則として、年末調整に必要な申告書は原本を提出します。ただし、保険料控除証明書などは、保険会社等から電子データで発行されることもあるため、自社が対応している方法で受け取ります。提出方法は書類の種類や各社の運用によって異なるため、コピーでよいか迷う場合は、国税庁の情報を確認します。
- 年末調整の書類を修正したい場合はどうすればよい?
-
提出後に記載誤りや記入漏れが見つかった場合は、訂正または再提出を行います。電子申告を利用している場合は、システム上でデータを修正し、再送信することで対応できる場合があります。修正が遅れると課税所得や控除額の確定に影響するため、従業員から誤りの報告があった時点で修正方法を確認します。
- 従業員の年末調整書類が、紛失や遅延で期限に間に合わないときの対応は?
-
年末調整の提出期限までに必要書類がそろわない場合は、従業員側で該当書類の再発行や再提出の手続きを進めます。期限に間に合わなかった控除分については、従業員本人が確定申告を行うことで、控除や還付を受けられる場合があります。労務担当者は書類の提出状況を確認し、未提出者に必要書類や期限、間に合わない場合の対応方法を案内します。
関連リンク
-
支払調書・合計表作成から電子申告までをフルサポート
クラウド年末調整・法定調書作成システム 法定調書奉行iクラウドについて
-
今年の制度改正や、将来のデジタル化に向けた導入準備、具体的な利用方法など年末調整の情報を一挙公開!
最新 年末調整対策ポータル
-
年末調整申告書クラウドならデジタル化で業務を8割削減!
奉行Edge年末調整申告書クラウド
こちらの記事もおすすめ
メルマガ読者20万人以上!
OBC 360のメルマガ登録はこちらから!
メルマガ登録
OBC 360のメルマガ登録はこちらから!