

年末調整の時期になると、給与所得者の多くが提出対象となる「給与所得者の基礎控除申告書」をはじめ、さまざまな申告書類を取りまとめる必要があります。
令和8年度税制改正では、基礎控除額や給与所得控除、扶養親族等の所得要件などが見直されるため、令和8年12月以後の年末調整に向けて、人事労務担当者は改正内容をふまえて申告書の回収・確認を進める必要があります。
本記事では、基礎控除申告書の書き方や令和8年分の変更点に加え、申告書が未提出の場合の対処法まで解説します。
【この記事でわかること】
- 給与所得者の基礎控除および基礎控除申告書の基本的な仕組み
- 令和8年度税制改正に伴う基礎控除額や各種控除の変更点
- 令和8年分様式に対応した基礎控除申告書の具体的な書き方と注意点
- 従業員が申告書を未提出だった場合の対処法(確定申告や還付申告の案内など)
目次
- 基礎控除の制度とは?
- 給与所得者の基礎控除申告書とは?
- 令和8年度税制改正による基礎控除申告書の変更点
- 給与所得者の基礎控除申告書の書き方
- 給与所得者の基礎控除申告書における注意点
- 給与所得者の基礎控除申告書未提出における対処法
- 所得金額が自動計算されるクラウドサービスなら記入ミス予防にも
- おわりに
- 給与所得者の基礎控除申告書に関するよくある質問
基礎控除の制度とは?
基礎控除は、原則として合計所得金額2,500万円以下の納税者に適用される所得控除です。令和8年度税制改正では、合計所得金額に応じて設定された基礎控除額が引き上げられ、合計所得金額489万円以下の人の基礎控除額が104万円に統一されるなど、令和7年分から控除額と所得区分が見直されます。そのため、企業は給与計算システムや年末調整における控除設定の見直しが必要です。会社員などの給与所得者は、年末調整の際に「給与所得者の基礎控除申告書」を正しく記入し、勤務先に提出することで控除を受けられます。
●そもそも基礎控除とは?
基礎控除は、医療費控除や社会保険料控除、生命保険料控除などと同じく、16種類ある所得控除の一つです。給与所得から各所得控除を差し引くことで課税所得を算出します。
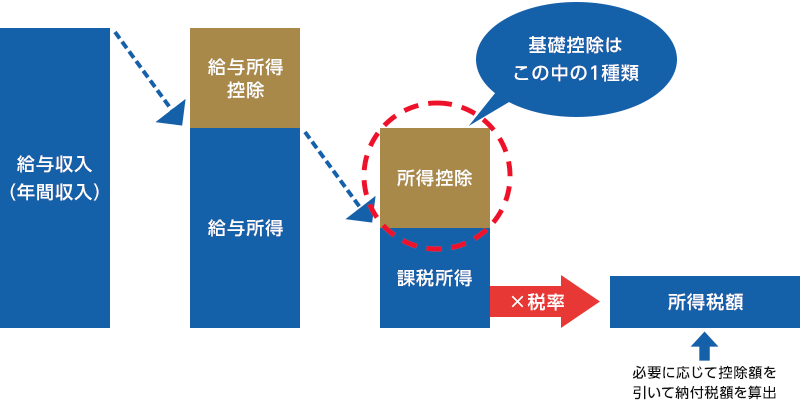
基礎控除は、原則として合計所得金額が2,500万円以下の納税者に適用されます。ただし、控除額は一律ではなく、合計所得金額に応じて変わるため、年末調整では従業員本人の所得見積額を基に判定します。
令和8年度税制改正では、基礎控除額の見直しが予定されています。令和8・9年分は、合計所得金額に応じて控除額が細かく変動し、所得階層によっては従来よりも高い控除額が適用されます。
令和10年分以降は恒久措置として、基礎控除額62万円が基準となります。ただし、令和10年分以降は区分が変わり、合計所得金額132万円以下の場合には基礎控除額が99万円となるため、年末調整では従業員ごとの合計所得金額の見積額を確認し、該当する基礎控除額を判定します。
人事労務担当者は、改正後の控除額が給与計算システムや年末調整システムに反映されているかを確認します。システム設定や従業員向けの案内文を更新しておくことで、年末調整時の控除額の判定ミスや計算誤りを防ぎやすくなります。
●基礎控除を受けるには?
給与所得者が基礎控除を受けるには、年末調整時に「給与所得者の基礎控除申告書」を勤務先へ提出します。勤務先は、従業員本人の合計所得金額の見積額を確認し、該当する基礎控除額を判定します。
一方、副業として個人事業を営んでいる場合やフリーランスの場合は、自ら確定申告を行う必要があります。確定申告の期間は通常、毎年2月16日から3月15日までですが、開始日や期限日が土日祝日に当たる場合は翌平日となります。
給与所得者の基礎控除申告書とは?
基礎控除申告書は、給与所得者が年末調整で基礎控除の適用を受けるために提出する申告書です。
勤務先が従業員本人の合計所得金額の見積額を確認し、基礎控除額を判定するために使用します。
この申告書は、「給与所得者の扶養控除等(異動)申告書」を提出している主たる給与の支払者に提出します。配偶者控除や所得金額調整控除に該当しない場合でも、年末調整で基礎控除を受けるには、この申告書の提出が必要です。
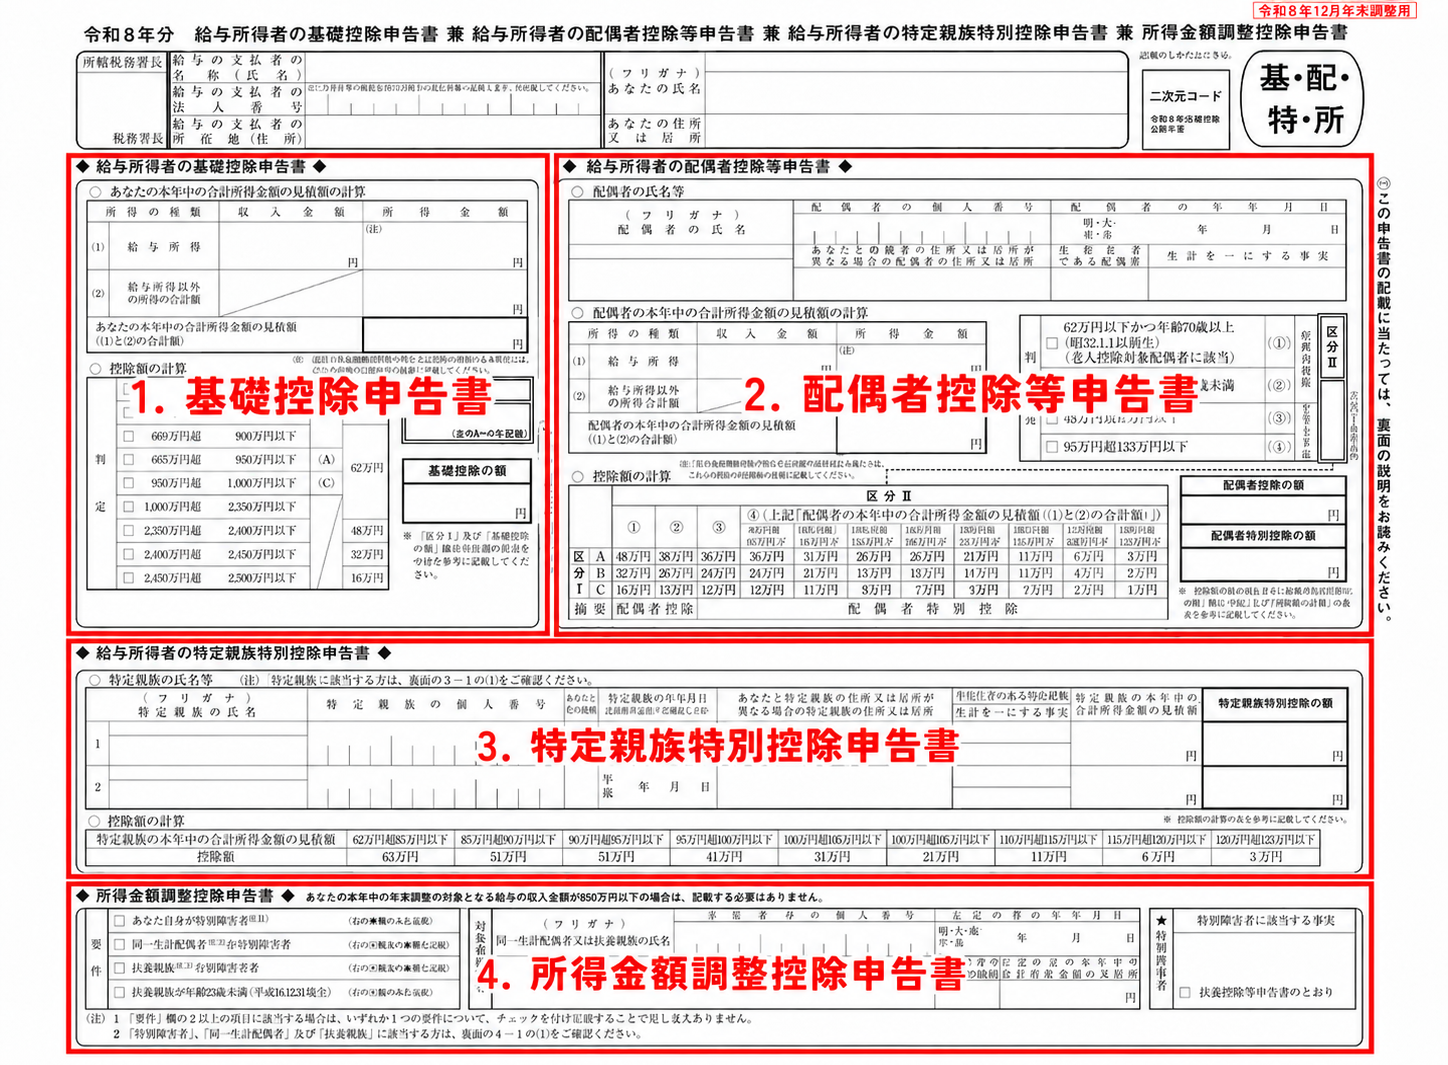
令和2年分以降、基礎控除申告書は「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 所得金額調整控除申告書」の1枚にまとめられました。令和7年分からは、特定親族特別控除申告書も加わり、複数の控除に関する申告を1枚の書類で行う様式となっています。
特定親族特別控除は、一定の所得がある19歳以上23歳未満の親族がいる場合に関係する控除です。対象となる特定親族とは、居住者と生計を一にする年齢19歳以上23歳未満の親族のうち、合計所得金額が62万円超123万円以下の人を指します。ただし、配偶者や青色事業専従者として給与の支払いを受ける人、白色事業専従者は除かれます。
令和8年分の様式の正式名称は、「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」です。人事労務担当者は、基礎控除のみを受ける場合であっても提出が必要であることを案内し、年末調整時に回収漏れがないよう確認します。
また、新たに控除対象となる親族が生じた場合は、基礎控除申告書だけでなく、別途「給与所得者の扶養控除等(異動)申告書」等の提出も必要です。令和8年12月1日以後に支払う給与等から扶養控除などに関する所得要件が引き上げられるため、人事労務担当者は、年末調整前に従業員向けの案内文を更新しておきます。
令和8年度税制改正による基礎控除申告書の変更点
令和8年度税制改正では、基礎控除額や給与所得控除額、扶養控除の所得要件などが見直されます。令和8年12月以後の年末調整や源泉徴収業務に影響するため、人事労務担当者は施行日と変更点を確認し、申告書の回収方法やシステム設定を見直します。ここでは、基礎控除申告書に関係する主な変更点を整理します。
●施行日と適用される年度は?いつから変更になる?
令和8年度税制改正による所得税の基礎控除額の引き上げなどは、原則として令和8年12月1日に施行されます。適用対象は令和8年分以後の所得税です。
令和8年11月までの給与等に係る源泉徴収業務に変更は生じません。一方、令和8年12月に行う年末調整では、改正後の基礎控除額や給与所得控除後の給与等の金額の表を用いて、1年間の税額を計算します。
そのため、人事労務担当者は、令和8年12月の年末調整に向けて、申告書様式や給与計算システム、年末調整システムの対応状況を確認します。従業員向けの案内文にも、改正後の控除額や所得要件を反映しておくと、申告漏れを防ぎやすくなります。
●主な変更点は?
令和8年度税制改正では、基礎控除申告書に関係する項目として、次の変更点があります。
・基礎控除額の見直し
令和8年度税制改正では、合計所得金額の各区分の基礎控除額が引き上げられます。令和8・9年分は、所得階層ごとに控除額が細かく分かれるため、従業員本人の合計所得金額によって適用される控除額が変わります。
| 合計所得金額 (令和8・9年分における収入が給与だけの場合の収入金額(注3)) |
基礎控除額(改正された範囲) | |||
|---|---|---|---|---|
| 改正後(注1) | 改正前(注1) | |||
| 令和8・9年分 | 令和10年分以後 | 令和8年分 | 令和9年分以後 | |
| 132万円以下 (206万円以下) |
104万円(注2) | 99万円(注2) | 95万円(注2) | |
| 132万円超 336万円以下 (206万円超 475万1,999円以下) |
62万円 | 88万円(注2) | 58万円 | |
| 336万円超 489万円以下 (475万1,999円超 665万5,556円以下) |
68万円(注2) | |||
| 489万円超 655万円以下 (665万5,556円超 850万円以下) |
67万円(注2) | 63万円(注2) | ||
| 655万円超 2,350万円以下 (850万円超 2,545万円以下) |
62万円 | 58万円 | ||
(注)
1 所得税法第86条の規定による基礎控除額62万円(改正前:58万円)に、租税特別措置法第41条の16の2の規定による加算額を加算した額となります。
2 62万円にそれぞれ、42万円、5万円、37万円を加算した金額(改正前:58万円にそれぞれ、37万円、30万円、10万円、5万円を加算した金額)となります。なお、この加算は、居住者についてのみ適用があります。
3 給与所得控除の最低保障額の引き上げの改正後の給与所得控除に基づいた金額であり、特定支出控除や所得金額調整控除の適用がある場合には、表の金額とは異なります。
4 合計所得金額2,350万円超の場合の基礎控除額に改正はありません。
出典:国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
この表のとおり、令和8・9年分では、最大で104万円の基礎控除が適用されます。人事労務担当者は、従業員本人の合計所得金額の見積額を確認し、該当する基礎控除額を判定します。
・給与所得控除の引き上げ
令和8年度税制改正では、給与所得控除の最低保障額が65万円から74万円に引き上げられます。給与所得控除は、給与収入から給与所得を算出する際に差し引く控除であり、給与所得者の所得金額の計算に関係します。
年末調整では、改正後の「給与所得控除後の給与等の金額の表」を使って、従業員の給与所得の金額を確認します。旧基準のままになっている給与計算システムや年末調整システムで計算すると、基礎控除額や配偶者控除等の判定にも影響するため、年末調整前に設定内容を確認します。
| 給与等の収入金額 | 給与所得控除額(改正された範囲) | ||
|---|---|---|---|
| 改正後 | 改正前 | ||
| 令和8・9年分 | 令和10年分以後 | ||
| 190万円以下 | 74万円(注1) | その収入金額×30%+8万円 (69万円未満となる場合は69万円) |
65万円 |
| 190万円超 220万円以下 | その収入金額×30%+8万円 | ||
(注)
1 給与所得控除の最低控除額等の特例(租税特別措置法第29条の4)の適用後の給与所得控除額となります。
2 給与等の収入金額が220万円超の場合の給与所得控除額に改正はありません。
出典:国税庁 PDF「源泉所得税の改正のあらまし」
・扶養控除の所得要件の引き上げ
令和8年度税制改正では、扶養控除の対象となる親族の所得要件が4万円引き上げられます。たとえば、扶養親族や同一生計配偶者などの所得要件は、改正前の58万円以下から62万円以下に見直されます。
この改正により、これまで扶養控除等の対象外だった親族が、新たに要件を満たす場合があります。令和8年12月1日以後に支払う給与等から適用されるため、該当する従業員には「給与所得者の扶養控除等(異動)申告書」等の提出が必要になる場合があることを案内します。
| 扶養親族等の区分 | 所得要件(注1) (令和8・9年分における収入が給与だけの場合の収入金額(注2)) |
|
|---|---|---|
| 改正後 | 改正前 | |
| 扶養親族 同一生計配偶者 ひとり親の生計を一にする子 |
62万円以下 (136万円以下) |
58万円以下 (123万円以下) |
| 特定親族 | 62万円超 123万円以下 (136万円超 197万円以下) |
58万円超 123万円以下 (123万円超 188万円以下) |
| 配偶者特別控除の対象となる配偶者 | 62万円超 133万円以下 (136万円超 207万円以下) |
58万円超 133万円以下 (123万円超 201万5,999円以下) |
| 勤労学生 | 89万円以下 (163万円以下) |
85万円以下 (150万円以下) |
(注)
1 合計所得金額(ひとり親の生計を一にする子については総所得金額等の合計額)の要件をいいます。
2 給与所得控除の最低保障額の引き上げの改正前および改正後のそれぞれの給与所得控除額に基づいた金額であり、特定支出控除の適用がある場合には、表の金額とは異なります。
出典:国税庁 PDF「源泉所得税の改正のあらまし」
・物価上昇局面における基礎控除等の対応
令和10年分以後の所得税については、基礎控除額や給与所得控除の最低保障額を、物価の変動に応じて2年ごとに見直す仕組みが設けられます。
人事労務担当者は、令和8年分の年末調整だけでなく、令和10年分以後も控除額や給与所得控除額が変わる可能性を踏まえて、国税庁資料や年末調整関係書類の更新情報を確認します。給与計算システムや年末調整システムの更新内容も、年ごとに確認する運用が求められます。
給与所得者の基礎控除申告書の書き方
基礎控除申告書には従業員が給与所得の収入金額・所得金額・給与所得以外の所得・合計所得金額の見積額を記入し、企業が基礎控除額を判定します。手取額と総支給額、収入と所得を混同すると控除額の判定に影響するため、人事労務担当者は記入時の確認箇所を従業員に案内します。
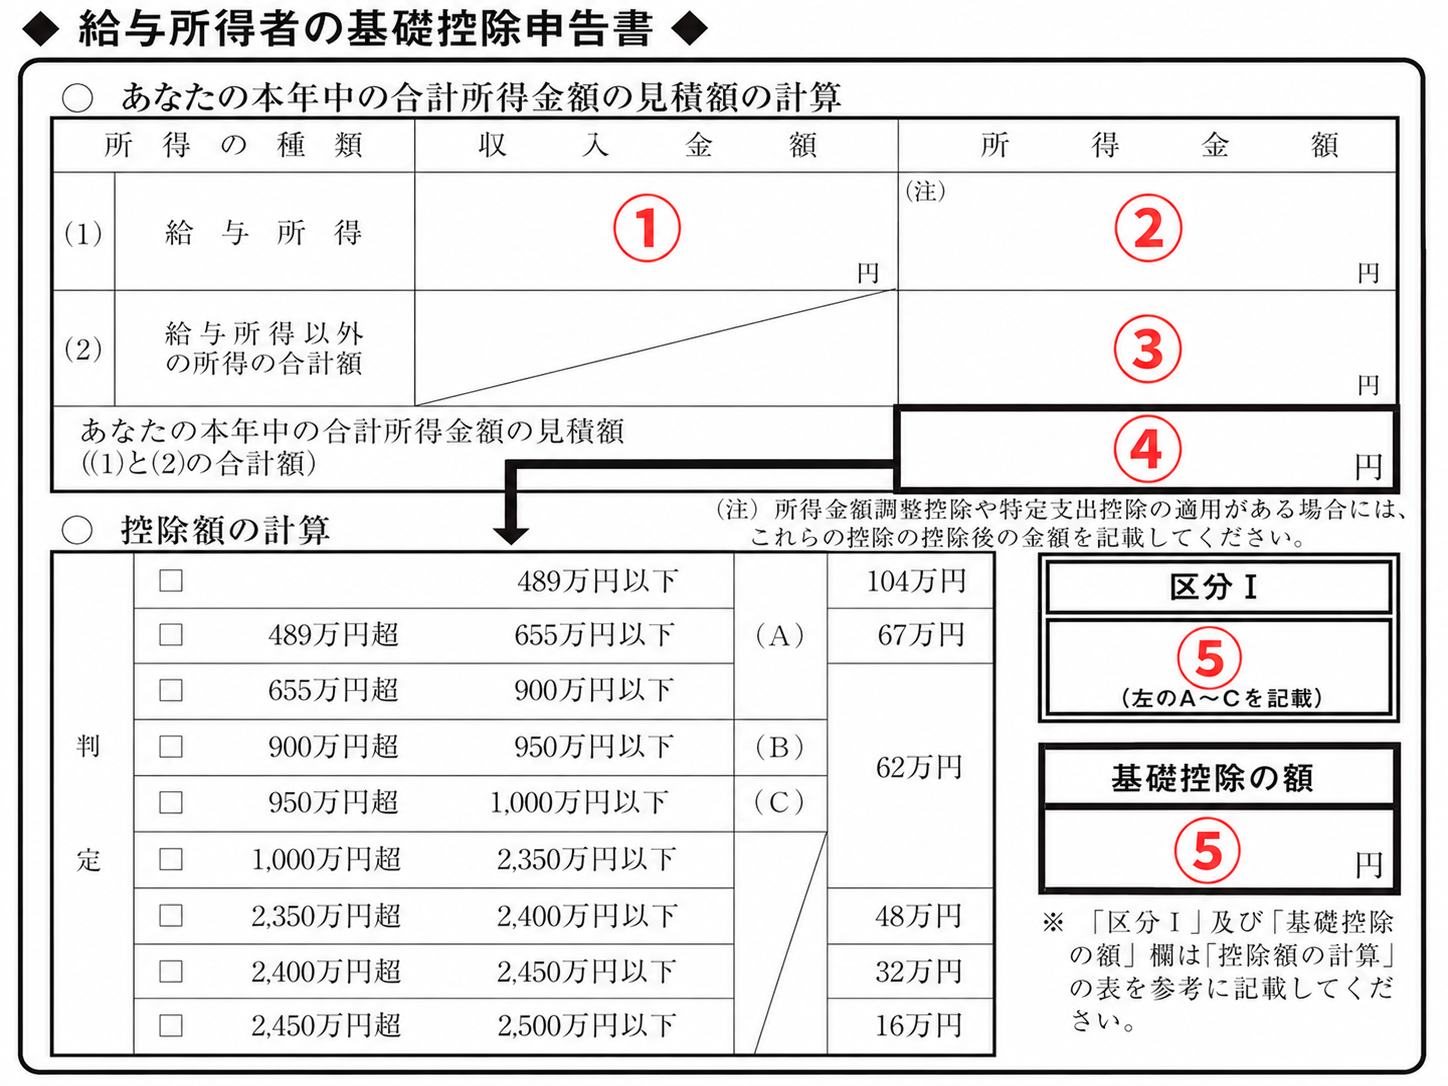
●給与所得の収入⾦額【①】
給与所得の「収入金額」欄には、当年1年間の収入の合計を記入します。ただし、年末調整の書類を作成する時点では、その年の給与等の支払いがすべて完了していないため、見積額を記入します。
従業員には、給与明細などを確認しながら、1年間の収入金額の見込みを記入するよう案内します。このとき、手取額ではなく所得税の課税対象となる金額を基に計算する点を伝えます。交通費や通勤手当など、非課税に当たるものは除いて計算するため、給与明細のどの項目を参照するかを示すと記入ミスを減らしやすくなります。
令和8年分の年末調整では、合計所得金額に応じた基礎控除額の判定に改正後の基準を用います。見積額が基礎控除額の区分の上限・下限に近い場合は、従業員本人に収入見込みを確認したうえで、申告書の記載内容を確認します。
副業で他社からも給与を受け取っている場合は、その給与収入も含めた合計の見積額を記入します。
フリーランスや個人事業主として収入がある場合は、後述する「給与所得以外の所得の合計額【③】」に記入します。
●給与所得の所得⾦額【②】
給与所得の「所得金額」欄には、給与所得の収入金額【①】から給与所得控除額を差し引いた金額を記入します。給与所得控除額は、給与収入額に応じて計算します。
令和8年度税制改正では、給与所得控除の最低保障額が65万円から74万円に引き上げられます。人事労務担当者は、令和8年分の様式と計算基準に沿って記入するよう、従業員向けの案内文に明記します。また、令和8年分に対応した計算表や年末調整システムを使っているかを確認します。
●給与所得以外の所得の合計額【③】
給与以外の所得がある場合は、その所得の合計額を「給与所得以外の所得の合計額」欄に記入します。副業として個人事業を営んでいる場合や、不動産所得、雑所得などがある場合が該当します。
ここに記入するのは、売上や入金額などの収入金額ではなく、総収入金額から必要経費を差し引いた所得金額です。従業員が副業の売上をそのまま記入すると、合計所得金額の見積額が実態よりも多くなり、基礎控除額の判定に影響する場合があります。正確な判定のために、申告内容の確認時には「収入」ではなく「所得」が記入されているかに注意します。
「給与所得以外の所得」には、主に次のような所得が含まれます。
- 利子所得(総合課税または申告分離課税の対象となるもの)
- 配当所得(株式の配当金や一定の投資信託の収益分配金など)
- 山林所得(立木を売って得られる利益など)
- 譲渡所得(土地売却など)
- 一時所得(賞金や懸賞当選金、競馬・競輪の払戻金など)
- 雑所得(副業所得など)
- 不動産所得 ・事業所得(個人事業主やフリーランスとして副業収入がある場合)
- 退職所得(転職などで当年中に退職金を受け取っている場合)
なお、源泉分離課税の利子や、確定申告をしないことを選択した一定の配当・株式譲渡所得等は、合計所得金額に含まれません。金融所得がある場合は、申告方法によって合計所得金額への算入の有無が異なるため注意が必要です。
●本年中の合計所得⾦額の⾒積額【④】
「本年中の合計所得金額の見積額」欄には、給与所得の所得金額【②】と、給与所得以外の所得の合計額【③】を合計した金額を記入します。
この金額は、基礎控除額の判定に使われます。合計所得金額の見積額がどの区分に該当するかによって適用される基礎控除額が変わるため、給与所得以外の所得がある場合は、その金額も含めて確認します。
人事労務担当者は、副業収入や不動産所得などがある場合、給与所得の収入金額ではなく、給与所得以外の所得を含めた合計所得金額で判定することを伝えます。
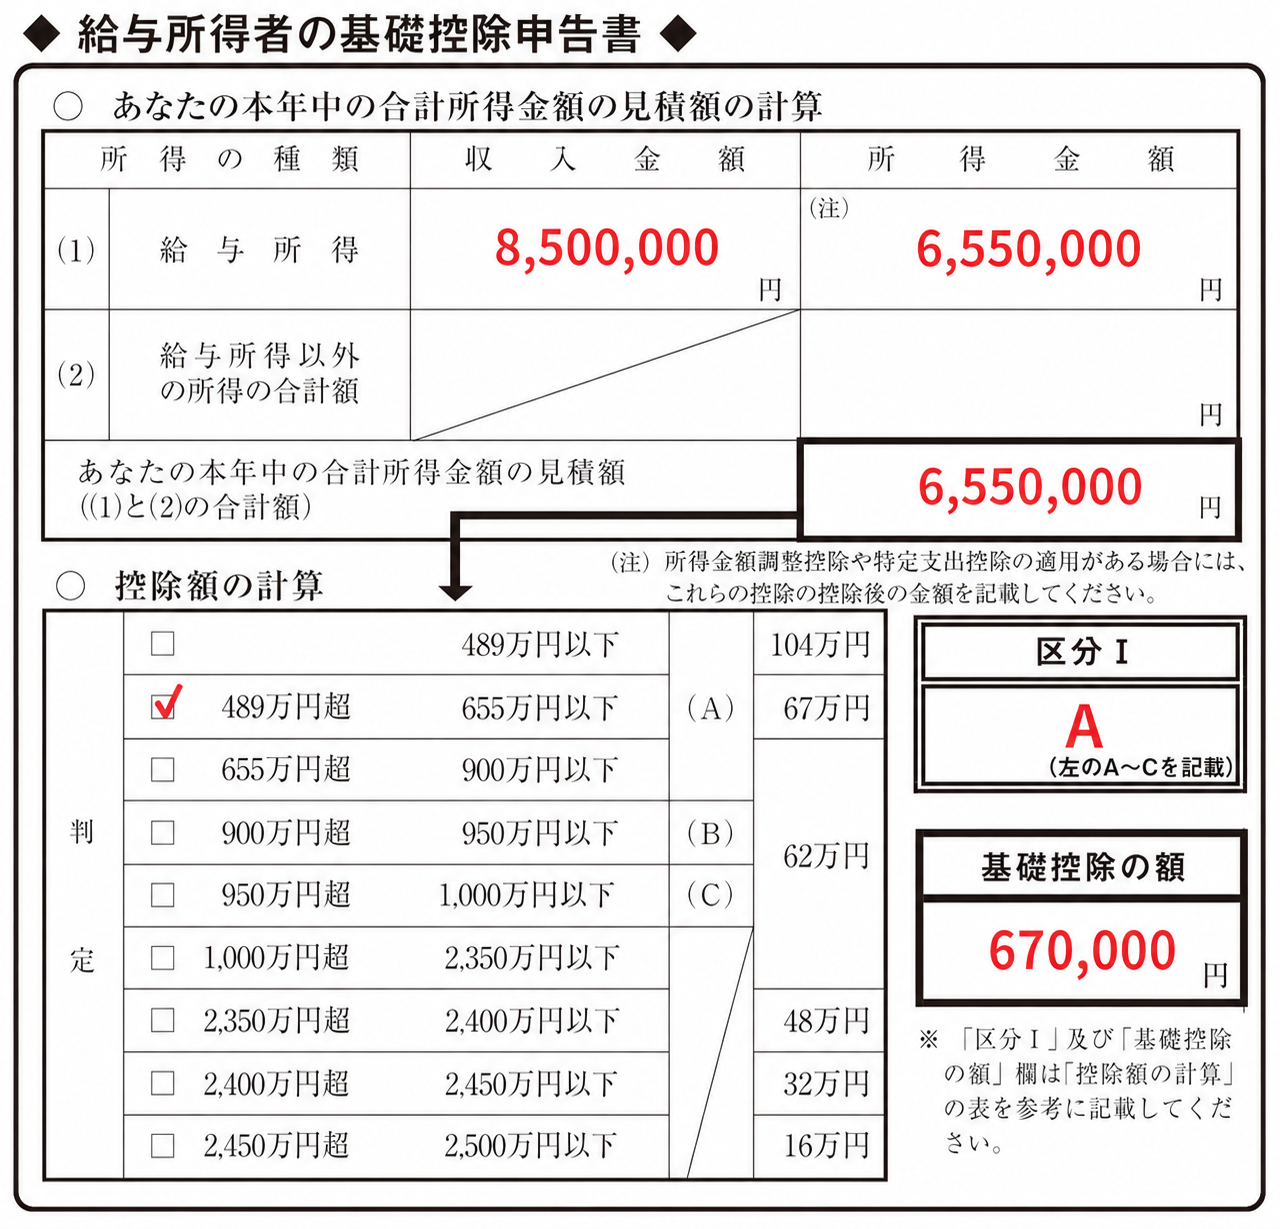
●控除額の計算【⑤】
本年中の合計所得金額の見積額【④】を、申告書の控除額の計算表に当てはめて基礎控除額を判定します。判定した金額を「基礎控除の額」欄に記入します。
合計所得金額の見積額は、配偶者控除や配偶者特別控除の判定にも使います。配偶者控除等を受ける従業員には、判定表に記載されている(A)(B)(C)のいずれかを「区分Ⅰ」の欄に記入するよう案内します。
たとえば、従業員の給与収入が850万円(所得金額655万円)で、自社以外からの収入がなく、配偶者控除等の適用を受ける場合は、給与所得の所得金額と合計所得金額の見積額を基に、基礎控除額と区分を判定します。
給与所得者の基礎控除申告書における注意点
給与所得者の基礎控除申告書では、給与の支払い元や給与以外の所得、電子提出時の入力内容・提出状況次第では記入ミスや確認漏れが起こりやすくなります。人事労務担当者は、申告書の配付時に伝える内容と回収後に確認する内容を分けておくと、申告書の差し戻しや再確認を減らしやすくなります。
●2か所以上から給与を受けている場合は申告漏れ、二重適用に注意する
2か所以上から給与を受けている従業員には、基礎控除申告書を提出する勤務先が原則として1社のみであることを案内します。複数の勤務先に重複して提出すると、基礎控除の二重適用につながるおそれがあります。
また、申告書の配付時には、他社から受け取っている給与も含めて、1年間の給与収入の見込みを記入するよう周知します。自社分の給与だけで記入すると、合計所得金額の見積額が少なくなり、基礎控除額の判定に影響する場合があります。
回収後のチェックでは、他社からの給与を含めた給与収入の合計見積額が記載されているかを確認します。
●給与所得以外の所得がある場合は、収入と所得の混同に注意する
給与以外に副業などの所得がある従業員の申告書では、「給与所得以外の所得の合計額」欄を確認します。この欄に記入するのは、売上や入金額ではなく、総収入金額から必要経費を差し引いた所得金額です。
従業員が副業の売上をそのまま記入すると、合計所得金額の見積額が実態より多くなり、基礎控除額や配偶者控除等を正しく判定できないおそれがあります。
人事労務担当者は、申告書の配付時に、給与所得以外の所得欄には「収入」ではなく「所得」を記入することを案内します。回収後は、この欄に売上や入金額をそのまま記載していないかを確認します。
●電子提出の場合は、入力ミスや提出漏れに注意する
基礎控除申告書を電子提出する場合は、金額の桁数や入力欄の選択ミスに注意します。収入金額や所得金額は控除額の判定に使われるため、桁数の誤入力があると年末調整の計算結果に影響します。
また、入力途中で保存したまま提出が完了していないケースもあります。人事労務担当者は、「提出途中」「提出完了」などのステータスを一覧で確認し、未提出の従業員には提出完了の操作を促します。
給与所得者の基礎控除申告書未提出における対処法
給与所得者の基礎控除申告書が未提出の場合、会社では申告内容を確認できず、基礎控除を適用せずに年末調整を進めざるを得ない可能性があります。会社側で基礎控除を自動的に適用することはできないため、未提出者への対応と事後の案内を分けて進める必要があります。ここでは、未提出者へのリマインド、未提出分の処理、従業員への確定申告・還付申告の案内を整理します。
●未提出者へ「リマインド」を行う
基礎控除申告書の提出期限を過ぎても未提出の従業員がいる場合は、社内チャットツールやメールを使って提出を促します。個別連絡だけでなく、社内全体への案内も組み合わせると、未提出者が期限に気づきやすくなります。
加えて、会社の年末調整処理に間に合う範囲で、最終受付日を再度設定します。最終受付日の数日前には未提出者に最後のリマインドを行い、受付後は申告書の内容を確認したうえで給与計算や税額計算に進みます。
●未提出分は「基礎控除の適用なし」で年末調整を進める
最終受付日までに申告書を提出していない従業員がいる場合でも、提出済みの従業員については申告書に基づいて給与計算・税額計算を進めます。未提出者については、合計所得金額の見積額や控除額を確認できないため、基礎控除を適用せずに処理します。
基礎控除を適用しない場合、年末調整後の所得税額が増える可能性があります。会社側で未提出者の合計所得金額の見積額を推定して基礎控除額を判定することはできないため、未提出者には、年末調整では基礎控除を反映せずに処理することを案内します。
●申告書が未提出の従業員には「確定申告」を案内する
最終受付日に提出が間に合わなかった従業員には、本人による確定申告を案内します。年末調整で基礎控除を反映できなかった場合でも、従業員が確定申告を行うことで、所得税額を精算できるケースがあります。
従業員には、確定申告の期限や必要書類を伝えます。会社は、確定申告に必要となる源泉徴収票を年末調整後に速やかに交付します。
※年末調整と確定申告の違いについては、コラム「年末調整と確定申告の違いとは?対象者や必要書類・注意点」もご参照ください。
出典:国税庁「No.2030 還付申告」
所得金額が自動計算されるクラウドサービスなら記入ミス予防にも
所得税額を計算するには、基礎控除をはじめとするさまざまな所得控除の金額を確認する必要があります。なかでも基礎控除申告書に記載する従業員本人の合計所得金額の見積額は配偶者控除等の適用判定にも使われるため、誤った金額を記入すると、年末調整後の税額や還付額に影響する場合があります。従業員が迷いやすい記入欄については、年末調整の案内文や社内マニュアルで説明しておくと、記入ミスを減らしやすくなります。
年末調整の手続きは年に一度のため、書類作成や控除額の計算に慣れていない従業員もいます。収入金額と所得金額の混同や控除額の判定誤りがあると、差し戻しや再確認が発生し、担当者の確認作業も増えます。
こうした負担増を避けるため、申告書の配付・回収から給与システムへの入力までを一貫してデジタル化できる年末調整クラウドサービスを導入する企業も増えています。たとえば「奉⾏Edge 年末調整申告書クラウド」では、収入金額を入力するだけで所得金額や控除額が自動計算されるため、従業員の記入ミスを減らせます。
税制改正に対応したシステムを利用することで、改正後の制度に基づく控除額も確認しやすくなります。さらに、マイナポータルと連携すれば控除証明書を電子データで提出できるため、従業員の入力負担や担当者の確認作業を減らせます。
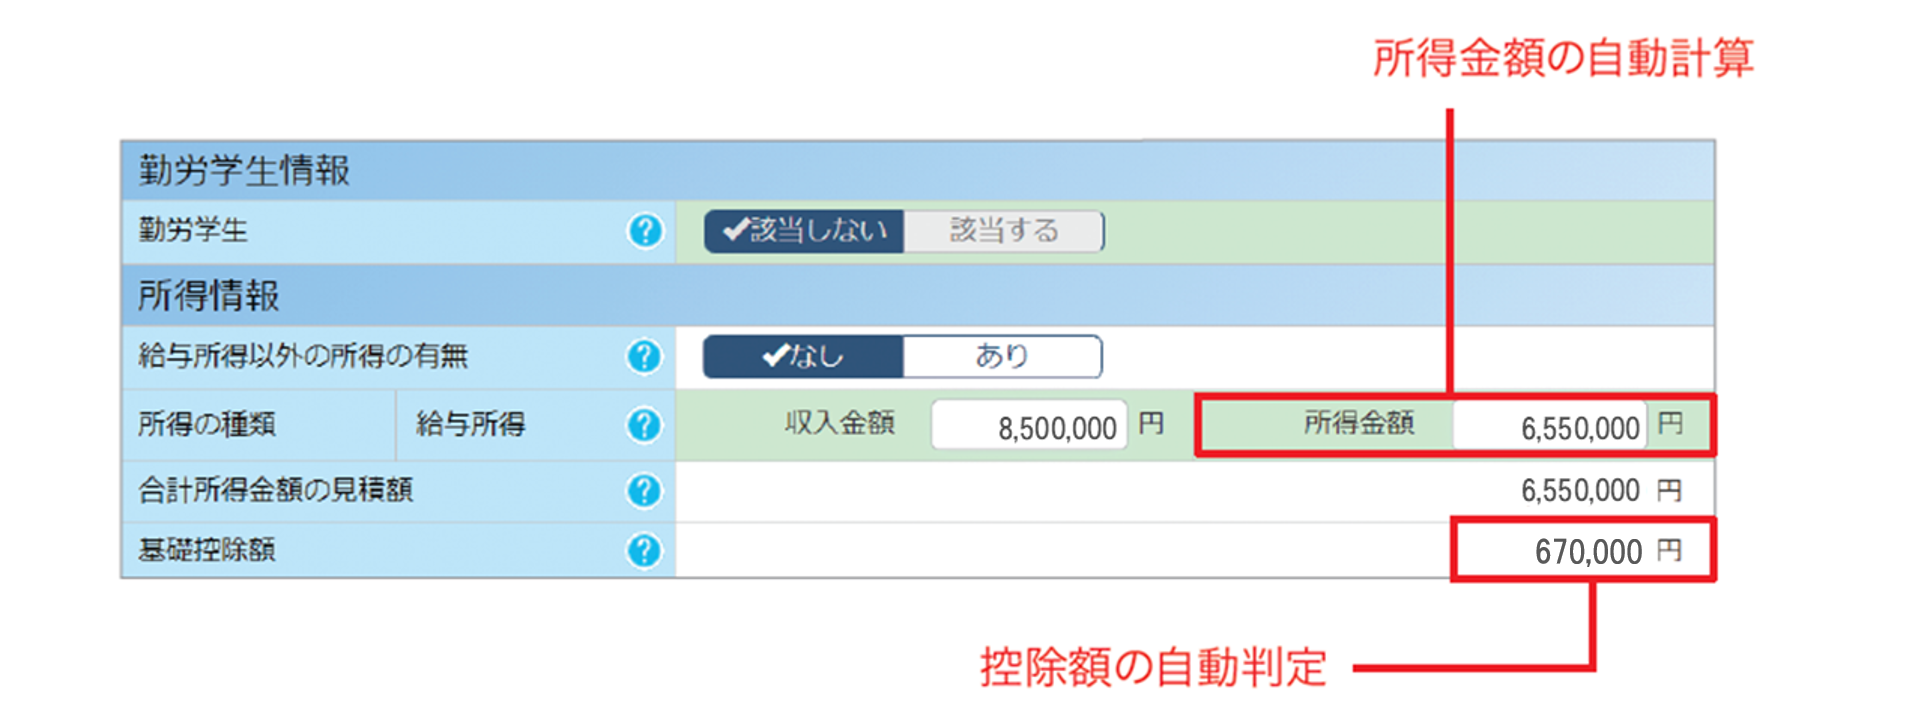
年末調整クラウドサービスを活用すると、担当者だけでなく従業員の負担も軽減できます。申告書の配付・回収からデータ入力までを一貫して進められる点も、年末調整クラウドサービスを検討する理由の一つです。
>【事例】段階的なクラウド移行で給与・人事労務の業務時間を80%削減! 入社手続きや給与明細配付業務ゼロを実現した事例を見る
おわりに
OBCが行った独自アンケートでは、年末調整を電子化した企業の従業員の87%が「申告にかかる時間が短縮された」と回答しており、担当者からも作業負荷が軽減されたという声が寄せられています。
企業によっては、年末調整に関わる業務時間を8割以上削減できた例もあります。基礎控除や給与の各種控除額の計算を含む申告書の処理を電子化することで、従業員と担当者双方の負担を減らし、問い合わせ対応や記入内容の確認にかかる時間を抑えやすくなります。
OBCでは、デジタル化の必要性は感じているものの、どのサービスを選べばよいか迷っている担当者の方に向けて、ホワイトペーパー「年末調整業務デジタル化のススメ」を無料でご提供しています。今年の年末調整から業務の電子化を検討する際に、ぜひお役立てください。
給与所得者の基礎控除申告書に関するよくある質問
- 給与所得者が基礎控除申告書を書く時の注意点は?
-
所得税額を計算するには、基礎控除を含めた各種所得控除の金額を確認する必要があります。なかでも基礎控除は、配偶者控除や配偶者特別控除の適用判定にも使われます。
収入金額と所得金額を混同したり、控除額の判定を誤ったりすると、年末調整後の税額や還付額に影響する場合があります。従業員には、記入前に年末調整の案内文や社内マニュアルを確認するよう案内します。
- 配偶者控除または配偶者特別控除とは?
-
配偶者控除または配偶者特別控除は、一定の所得要件を満たす配偶者がいる場合に受けられる所得控除です。従業員本人の合計所得金額や、配偶者の合計所得金額などによって、適用の可否や控除額が変わります。
これらの控除を受ける場合は、配偶者の所得金額の見積額を確認したうえで、基礎控除申告書と同じ様式内の該当欄に記入します。
- 基礎控除申告書の修正方法は?
-
紙の基礎控除申告書に誤りがあった場合は、修正したい箇所に二重線を引き、その上部または下部に訂正内容を記入します。修正液や修正テープは使わないよう案内します。
従業員から提出後に訂正依頼があった場合は、修正箇所を確認し、二重線による訂正方法を案内します。電子提出の場合は、使用している年末調整システムの修正手順に沿って対応します。
- 電子提出した「給与所得者の基礎控除申告書」も会社で保管する必要はありますか?
-
電子提出された給与所得者の基礎控除申告書も、書面で提出された申告書と同様に会社で保管します。電子データで提供を受けた場合でも、保管義務の対象から外れるわけではありません。
保存期間は、提出期限の属する年の翌年1月10日の翌日から7年間です。保管ルールは法改正などによって変わる場合があるため、運用時は国税庁の最新情報を確認します。
- 「給与所得者の基礎控除申告書」の提出対象外となる場合もありますか?
-
提出対象は、原則として年末調整で基礎控除などの適用を受ける給与所得者です。業務委託として働く人や報酬のみを受け取る人など、雇用契約に基づく給与所得者に該当しない人は提出対象外となります。
また、年の途中で退職するなど、現在の勤務先で年末調整を実施しない人も提出対象外となる場合があります。基礎控除申告書の回収にあたっては、雇用形態・給与の支払い状況・年末調整の対象者に当たるかを確認します。
関連リンク
こちらの記事もおすすめ
- 毎年大変な年末調整業務を効率化するたった1つの方法とは?―電子化による脱・紙業務のススメ―
- 年末調整とは?担当者が押さえておきたいやり方と手順・注意点【保存版】
- OBCの人事管理室が年末調整申告書クラウドを使ってみた!どこよりも厳しい生の声と開発秘話を大公開
- 年末調整「間違えた」「訂正したい」にも慌てない!ケース別/やり直しの業務手順とは
- 【年末調整申告書】労務担当者にも従業員にも役立つ!3つの書類の書き方と注意点
- 2026年(令和8年)年末調整の変更点は?企業の実務チェックポイントを徹底解説!
- 年末調整での必要書類は?効率的に提出・管理する方法と注意点
- 年末調整と確定申告の違いとは?対象者や必要書類・注意点
メルマガ読者20万人以上!
OBC 360のメルマガ登録はこちらから!
メルマガ登録
OBC 360のメルマガ登録はこちらから!