

給与所得控除は、会社員やパート・アルバイトなどの給与所得者が給与所得を計算する際に、給与収入から一定額を差し引くことができる制度です。令和8年度税制改正では、給与所得控除の最低保障額が74万円に引き上げられ、年末調整で使用する「給与所得の金額」の計算にも特例が設けられます。本記事では、給与所得控除の基本から、令和8年分の変更点、年末調整での確認事項までわかりやすく解説します。
| この記事でわかること |
|---|
|
目次
- 給与所得控除の概要
- 給与所得控除と所得控除の違い
- 【令和8年度税制改正】給与所得控除の変更点
- 【令和8年分】給与所得控除の計算方法(速算表)
- 【令和8・9年分】 年末調整用の「給与所得の金額」
- 【令和8年分】年末調整での申告方法
- 給与所得控除に上乗せできる特例「特定支出控除」とは?
- 【令和8年分】年末調整の実務における注意点
- 複雑な給与所得計算はクラウドサービスで簡単に!
- おわりに
- 給与所得控除に関するよくある質問
給与所得控除の概要
給与所得控除は、会社員や公務員などの給与所得者について、給与所得を計算する際に給与収入から一定額を差し引くことができる制度です。自営業者の必要経費に相当する仕組みで、役員・契約社員・派遣社員・アルバイト・パートなどを含め、給与を受け取る人に適用されます。給与収入には基本給や賞与だけでなく、各種手当や経済的利益も含まれるため、課税対象と非課税対象の区分を確認してから年末調整を進めます。
●給与所得控除とは?
給与所得控除とは、会社員や公務員などの給与所得者について、自営業者の「必要経費」に相当する金額を給与収入から一律に差し引く制度です。
自営業者などは、売上から交際費や消耗品費などの実際の経費を差し引いて所得を計算します。一方、会社員には個別の経費申告が原則として認められていません。そのため、給与所得者には、スーツ代や文房具代などの実費の経費申告に代えて、収入額に応じた「みなし経費」としての給与所得控除が設けられています。役員・契約社員・派遣社員・アルバイト・パートなど、雇用形態にかかわらず、給与を受け取っている人が対象です。
●給与収入に含まれるもの・含まれないもの
給与所得控除の計算に用いる「給与収入」には、基本給だけでなく、賞与や各種手当なども含まれます。年末調整や給与計算では、自社が支給している手当や経済的利益が課税対象に含まれるかを確認します。
給与収入に含まれる主なものは、次のとおりです。
- 基本給、賞与(ボーナス)
- 残業手当、深夜手当、休日出勤手当
- 役職手当、職務手当、資格手当
- 家族(扶養)手当、住宅手当
- 経済的利益(社宅の無償貸与、自社商品の低価格譲渡など)
一方、一定の範囲で非課税として扱われるものは、給与収入に含めません。
給与収入に含まれない主なものは、次のとおりです。
- 通勤手当(月額15万円まで)
- 業務に必要な出張旅費・転勤費用(実費精算分)
- 宿直・日直手当(一定の基準内)
通勤手当や出張旅費などは、名称だけで判断せず、非課税として扱える範囲に収まっているかを確認します。
給与所得控除と所得控除の違い
給与所得控除と所得控除は、どちらも所得税の負担を軽減するための控除ですが、何から差し引くか、どのように適用されるかが異なります。
給与所得控除は、会社員などの給与所得者について、必要経費に相当する金額を給与収入から一律に差し引く制度です。給与所得者全員に自動的に適用され、収入金額に応じて控除額が計算されます。
一方、所得控除は、扶養家族の有無や医療費、生命保険料など、納税者本人や家族の事情に応じて所得から差し引く制度です。全16種類あり、要件を満たす場合に、年末調整や確定申告で申告して適用を受けます。
【給与所得控除と所得控除の違い(比較表)】
| 項目 | 給与所得控除 | 所得控除 |
|---|---|---|
| 何のための控除か | 会社員などの給与所得者の「必要経費」に相当する控除 | 納税者個人の「家族構成や生活事情」に応じた控除 |
| 対象者 | 給与収入がある人全員 | 要件を満たし、申告を行った人 |
| 種類 | 収入に応じた自動計算(1種類) | 全16種類
|
| 申告方法 | 手続き不要(自動適用) | 年末調整や確定申告での個別申告が必要 |
【令和8年度税制改正】給与所得控除の変更点
令和8年度税制改正では、給与所得控除の最低保障額が74万円に引き上げられ、令和8・9年分には年末調整用の計算特例も設けられます。年収220万円未満の従業員は、最低保障額だけでなく「給与所得の金額」の算出方法も変わるため、令和7年度改正の65万円基準とは分けて確認する必要があります。人事労務担当者は、給与収入の区分ごとに、申告書や年末調整システムの計算基準を確認します。
●給与所得控除の最低保障額引き上げ
令和8年度税制改正により、給与所得控除の最低保障額は、令和7年までの65万円から74万円に引き上げられます。最低保障額とは、給与収入から差し引かれる給与所得控除額の下限を指します。
この見直しは令和8・9年分の特例として扱われ、パートやアルバイトなど、給与収入が比較的少ない従業員の所得税額に影響します。給与所得控除額が増えると、所得税の計算対象となる所得が減るためです。
また、最低保障額の引き上げは、配偶者や扶養親族の「年収の壁」にも関係します。年末調整では、従業員本人の給与収入に加えて、配偶者や扶養親族の収入状況を確認する必要があります。
●新しい計算区分の新設
令和8年度税制改正では、給与所得控除の計算において、「給与等の収入金額190万円超220万円以下」の区分が新たに設けられます。
令和7年分までは、給与等の収入金額が190万円超360万円以下の場合、「収入金額×30%+8万円」の計算式によって給与所得控除額を求める仕組みでした。
令和8・9年分については特例が適用されるため、給与等の収入金額が220万円以下の場合、給与所得控除額は一律74万円となります。これにより、最低保障額74万円の対象となる収入帯が広がります。
●年末調整で用いる「給与所得の金額」計算特例の導入
給与所得控除の見直しに伴い、令和8・9年分の年末調整では、給与等の収入金額が220万円未満の従業員について、「給与所得の金額」を算出するための計算特例が導入されます。
この計算特例では、単に「収入金額-給与所得控除額」で給与所得を求めるのではなく、国税庁が示す5段階の収入区分のどれに当てはまるかによって給与所得が決まります。
出典:国税庁 PDF「源泉所得税の改正のあらまし 令和8年4月」
【令和8年分】給与所得控除の計算方法(速算表)
給与所得者の所得税額を求める際は、まず給与収入から給与所得控除を差し引きます。さらに所得控除を差し引いた金額が課税所得となり、この課税所得に税率をかけて所得税額を算出します。
所得税額=課税所得✕税率(-控除額)
※必要に応じて控除額を引く
※課税所得=給与所得-所得控除
※給与所得=給与収入(年間収入)-給与所得控除
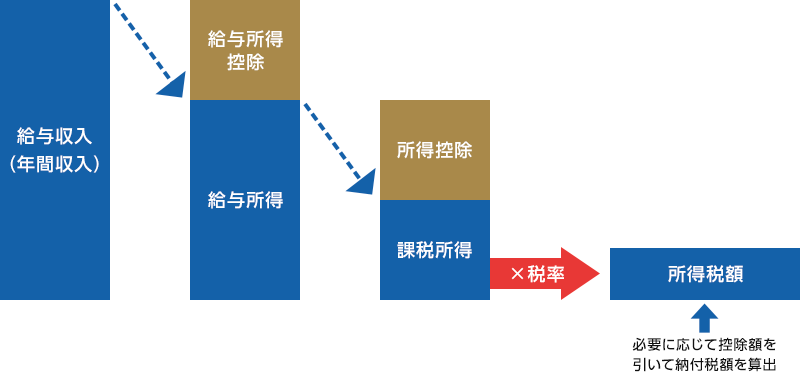
※必要に応じて税額控除を差し引いて納付税額を算出します。
給与所得控除が差し引かれたあとの金額は、源泉徴収票の「給与所得控除後の金額」欄に記載されます。
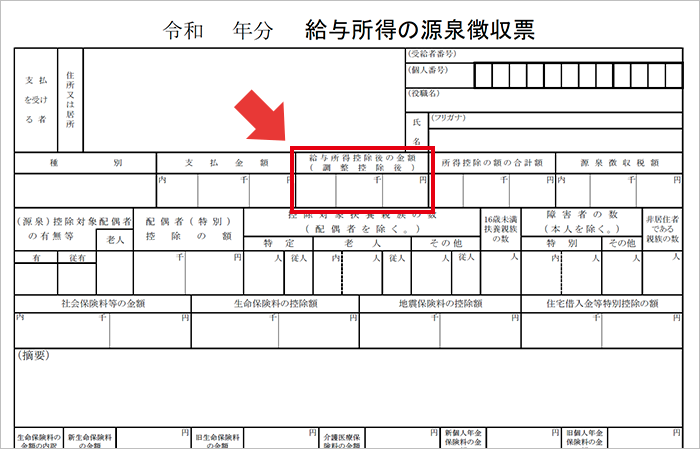
給与収入(支払金額)と給与所得控除後の金額は、源泉徴収票上で別の欄に記載されるため、確認時には項目名で見分けます。
出典:国税庁PDF「令和 年分 給与所得の源泉徴収票(令和7年12月以後用)」
【給与所得控除の最新速算表(令和8・9年分)】
| 給与等の収入金額(A) | 給与所得控除額の計算式 |
|---|---|
| 190万円以下 | 一律 74万円 |
| 190万円超 〜 220万円以下 | 一律 74万円 |
| 220万円超 〜 360万円以下 | 収入金額×30% + 8万円 |
| 360万円超 〜 660万円以下 | 収入金額×20% + 44万円(※改正なし) |
| 660万円超 〜 850万円以下 | 収入金額× 10% + 110万円(※改正なし) |
| 850万円超 | 一律 195万円(上限・※改正なし) |
令和10年分以後の給与所得控除額については、190万円以下・190万円超220万円以下のいずれも「収入金額×30%+8万円」で算出する方法に移行する予定です。ただし、この計算結果が69万円未満となる場合は、69万円が控除額となります。
出典:国税庁PDF「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」
出典:国税庁PDF「源泉所得税の改正のあらまし 令和8年4月」
【令和8・9年分】 年末調整用の「給与所得の金額」
令和8・9年分の年末調整では、給与等の収入金額が220万円未満の従業員について、年末調整用の「給与所得の金額」が定められています。給与所得控除額を確認する速算表とは別に、年末調整で使用する給与所得の金額を次の表で確認します。
【収入金額に応じた給与所得の金額(令和8・9年分特例)】
| 給与等の収入金額 | その給与等に係る「給与所得の金額」 |
|---|---|
| 69万1,000円以上 〜 74万1,000円未満 | なし(0円) |
| 74万1,000円以上 〜 219万1,000円未満 | 収入金額 - 74万円 |
| 219万1,000円以上 〜 219万3,000円未満 | 145万1,000円 |
| 219万3,000円以上 〜 219万6,000円未満 | 145万3,000円 |
| 219万6,000円以上 〜 220万円未満 | 145万6,000円 |
※収入金額が69万1,000円未満の場合は通常の控除(一律74万円)により所得0円となり、220万円以上の場合は通常の速算表通りの引き算(収入金額 - 給与所得控除額)で算出します。
収入金額が74万1,000円未満の場合は、通常の給与所得控除(一律74万円)または上記の表により、給与所得は0円となります。220万円以上の場合は、給与等の収入金額から給与所得控除額を差し引いて給与所得の金額を算出します。
年末調整では、従業員の給与等の収入金額がどの区分に当たるかを確認し、申告書や年末調整システムの計算結果と照合します。特に219万1,000円以上220万円未満の狭い範囲は、収入区分ごとに給与所得の金額が定められているため、表の区分を見落とさないよう確認します。
出典:国税庁PDF「源泉所得税の改正のあらまし 令和8年4月」
【令和8年分】年末調整での申告方法
年末調整では、「給与所得者の基礎控除申告書」に基づいて、従業員が所得金額を申告します。申告書には、給与所得控除額を考慮したうえで算出した所得金額を記入する必要があり、従業員本人が給与収入や控除額を確認しながら対応します。
令和8年の税制改正に伴い、「給与所得者の基礎控除申告書」の様式が変更されました。新しい様式は、国税庁のWebページからダウンロードできます。
今回の様式変更では、基礎控除額や給与所得控除の最低保障額の引き上げに伴い、従業員が給与所得や合計所得金額の見積額を記入する際の計算欄が令和8年分の基準に合わせて変更されています。従業員が前年の様式や計算方法を利用して記入すると見積額を誤って記載するおそれがあるため、様式の変更点を事前に確認しておきます。
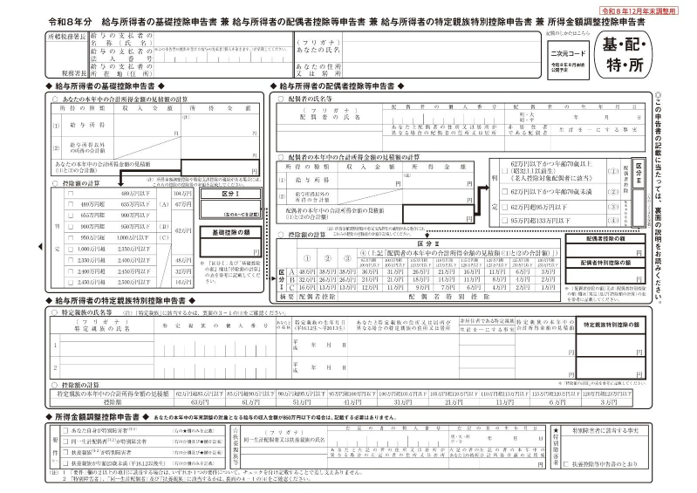
人事労務担当者は、従業員が令和8年分の様式を使用しているか、給与所得の見積額が令和8年分の計算基準に沿っているかを確認します。
出典:国税庁PDF「令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」
給与所得控除に上乗せできる特例「特定支出控除」とは?
「特定支出控除」とは、給与所得控除とは別に認められている控除で、業務に必要な支出を本人が負担した場合に、課税所得の軽減が認められる制度です。対象となる支出の合計額が、給与所得控除額の2分の1を超える場合に、その超過部分が特定支出控除として差し引かれます。
たとえば、年収500万円の給与所得者であれば、給与所得控除額144万円の半額である72万円を超える特定支出について、控除が認められます。
ただし、特定支出控除が認められるのは、給与の支払者が「特定支出」であると証明した以下の7つの支出に限られます。
- 通勤費(通勤のための交通費を自己負担している場合や、勤務先から支給される交通費を超えて支払った運賃がある場合など)
- 職務上の旅費(勤務地を離れて職務を遂行するための支出)
- 転居費(転勤に伴う転居にかかる費用を自己負担した場合)
- 資格取得のための研修費(職務に直接必要な技術や知識を得るために受けた研修費用を自己負担した場合)
- 資格取得費(職務に直接必要な資格を取得するための費用を自己負担した場合)
※ 弁護士、公認会計士、税理士などの資格取得費も含む - 帰宅旅費(単身赴任などで、赴任先から帰宅する際に通常必要な費用)
- 勤務必要経費(職務の遂行に直接必要なものとして給与等の支払者より証明がされたもの)
※ 合計額が65万円を超える場合には、65万円までの支出に限ります。
(ア) 図書費(職務に関連する書籍、定期刊行物その他の図書の購入費用)
(イ) 衣服費(制服、事務服、作業服など、勤務場所において着用が必要とされる衣服の購入費)
(ウ) 交際費等(得意先、仕入先その他職務上関係のある者への接待、供応、贈答などに対する費用)
なお、特定支出控除の適用を受けるためには、確定申告が必須となります。申告時には、特定支出に関する明細書や給与の支払者が発行する証明書に加え、交通費や宿泊費に関する証明書類、支出金額が確認できる領収書などを添付、または提示する必要があります。
【令和8年分】年末調整の実務における注意点
2026年の年末調整実務では、給与所得控除の見直しに加え、特定親族特別控除の申告内容や年末調整システムの更新状況の確認が必要です。人事労務担当者は、次の3点を中心に準備を進めます。
- パート・アルバイト層の扶養親族等の所得要件の確認
- 特定親族特別控除の対象者確認
- 年末調整システム・税額表のアップデート状況の確認
●パート・アルバイト層の扶養親族等の所得要件の確認
給与所得控除の最低保障額が74万円に引き上げられたことで、パートやアルバイトなど、給与収入が比較的少ない人の所得金額が変わります。給与収入が74万円以下であれば、給与所得控除額を差し引くことで給与所得は0円となります。
また、扶養親族や同一生計配偶者などに該当するかどうかの所得要件は、令和8年分から合計所得金額58万円以下から62万円以下に見直されます。給与収入だけの場合は、給与所得控除額74万円を加えた136万円以下が目安となり、配偶者控除や扶養控除の判定にも影響します。
パートやアルバイトの従業員がいる場合は、年末調整の案内時に新しい所得要件を知らせ、従業員本人や扶養親族等の収入状況を確認してもらいます。
●「特定親族特別控除」の確認
令和8年分の年末調整では、特定親族特別控除の確認も必要です。対象となる親族がいる従業員は、令和8年分の統合申告書に必要事項を記入します。
人事労務担当者は、対象となる年齢や所得要件が社内マニュアルに反映されているか確認し、従業員からの申告漏れを防ぎます。また、申告書の回収時に、「特定親族特別控除の記入欄が空欄のままでよいか」など、従業員の申告内容に沿って確認します。
● 年末調整システム・税額表のアップデート確認
毎月の源泉徴収で使用している給与計算システムや年末調整システムが令和8年分の改正に対応しているかを確認します。確認対象となるのは、給与所得控除の最低保障額74万円、年末調整用の「給与所得の金額」の特例、改正後の税額表などです。システム更新の時期や対応範囲は利用しているサービスによって異なるため、12月の年末調整前にベンダーからの案内や更新情報を確認します。年末調整では、毎月の源泉徴収税額の合計と年税額との差額を精算するため、改正後の基準で計算できる状態にしておきます。
複雑な給与所得計算はクラウドサービスで簡単に!
給与所得控除は年収に応じて控除額が変動する仕組みで、制度改正に伴い計算方法が変更されることもあります。令和8年分は、給与収入220万円以下の従業員の控除額が一律74万円に引き上げられるなど、年末調整時の確認項目も増えます。
こうしたなか、紙の年末調整申告書を使った手作業では、控除額の計算ミスや記入漏れが発生しやすく、労務担当者にとって大きな負担となります。
そこで注目されているのが、年末調整業務を効率化するクラウドサービスです。奉行Edge 年末調整申告書クラウドは、従業員が入力画面のヘルプを参照しながら、必要事項をスムーズに入力できるよう設計されています。
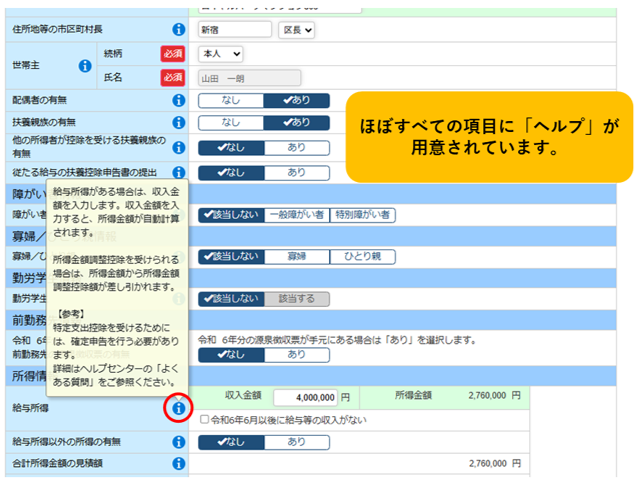
さらに、給与奉行iクラウドと連携することで、年末調整の結果を基に年税額まで自動計算が可能となり、処理スピードが大幅に向上します。制度改正があるたびにプログラムも自動更新されるため、法改正にも確実に対応できます。
実際に、複数拠点を持つ企業やテレワークを実施する企業を中心に、Web申告型クラウドサービスの導入が進んでいます。さらに、令和3年度の税制改正により、年末調整申告書を電子データで回収する際に必要だった税務署の事前承認が不要となったことで、導入へのハードルも大きく下がりました。
年末調整の準備が本格化する前に、こうしたクラウドサービスの導入を前向きに検討してみてはいかがでしょうか。
おわりに
給与所得控除は、給与所得を計算する際に給与収入から一定額を差し引ける制度です。令和8・9年分は最低保障額が74万円に引き上げられ、年末調整で使用する「給与所得の金額」の確認方法にも変更があります。
制度改正の内容を早めに整理し、従業員への案内や申告書の様式変更、システムの対応状況を確認しながら、年末調整の準備を進めましょう。
給与所得控除に関するよくある質問
- 給与所得控除とは?
-
給与所得控除は、給与所得を算出する際に、1年間の給与などの収入額に応じて差し引かれる控除です。
自営業者などの事業所得者は、所得税を算出する際、収入から交際費や外注費などといった必要経費を差し引きます。しかし、企業に勤め給与を受け取っている人には、収入から経費を差し引く制度がありません。そのため、給与収入に応じて「経費分」として差し引かれるのが、この「給与所得控除」です。
- 給与収入に当てはまるものとは?
-
「給与収入」には、源泉徴収前の給与・賞与などが該当します。残業手当や休日出勤手当、職務手当のほか、地域手当・家族(扶養)手当、住宅手当なども含まれます。また、次の現物支給や経済的利益も対象になります。
- 無償または低い価額で譲渡した物品その他の資産
- 無償または低い対価で貸し付けた土地、家屋、金銭その他の資産
- 無償または低い対価で提供した福利厚生施設の利用など
- 個人的債務を免除または負担した額
- 特定支出控除とは?
-
「特定支出控除」とは、業務上必要なものにかかった支出を自己負担した場合に受けられる控除のことで、支払った金額が給与所得控除額の1/2を超える場合に適用されます。たとえば給与収入額が500万円の人なら、給与所得控除の1/2となる72万円が基準となり、超過分が特定支出として全額控除されます。ただし、特定支出控除の対象となる支出は、給与支払者が「特定支出」と証明したものに限られます。
- 給与所得控除の控除額はいくら?
-
給与所得控除額は、給与収入に応じて段階的に決まり、令和6年分までは最低55万円から最大195万円までが設定されていました。令和7年分は、給与収入190万円以下の場合の控除額が一律65万円に引き上げられ、令和8・9年分は、給与収入220万円以下の場合の控除額がさらに一律74万円に引き上げられています。一方、給与収入が220万円を超える場合は変更がなく、従来と同様に段階的な控除額(速算表による計算式)が適用されます。
- 給与所得控除は誰でも受けられる?
-
給与所得控除は、役員・正社員・契約社員・派遣社員・パート・アルバイトなど、給与を受け取っている給与所得者に適用されます。会社に特別な申請書類を提出する必要はなく、給与収入に応じて自動的に計算されます。ただし、事業所得や不動産所得など、給与以外の収入には適用されません。給与以外の所得がある場合は、それぞれの所得区分に応じた計算方法で所得を求めます。
- 給与所得控除55万円とは?
-
55万円は、令和6年分までの給与所得控除の最低保障額です。昨今は制度改正が続いており、令和7年分は65万円、令和8・9年分は74万円に引き上げられています。Web上には55万円時点の情報も残っているため、給与計算や年末調整の際は、対象年分に応じた金額を確認してから計算します。
- 給与所得控除額は65万円?
-
65万円は、令和7年分の給与所得控除の最低保障額です。令和8・9年分は、最低保障額が74万円に引き上げられます。給与計算や年末調整では、令和7年分に適用する基準と、令和8・9年分に適用する基準を取り違えないよう確認します。
- 2026年(令和8年分)からの変更点は?
-
令和8年分は、給与所得控除の最低保障額が65万円から74万円に引き上げられます。対象となるのは、給与収入220万円以下の従業員です。該当する層は給与所得が少なくなり、結果として所得税の負担が軽減されます。なお、給与収入220万円を超える場合は、従来の計算式によって給与所得控除額を算出します。
- 副業をしている場合の給与所得控除はどうなる?
-
2か所以上の勤務先から給与を受け取っている場合、給与所得控除は勤務先ごとに個別に適用するのではなく、すべての給与収入を合算した金額を基に算出します。ただし、年末調整は原則として主たる給与の支払者が行うため、副業先の給与を含めた最終的な所得の精算は、従業員自身による確定申告で行います。
- 給与収入と給与所得の違いは?
-
給与収入は、基本給や賞与、各種手当など、課税対象となる支給額を指します。給与所得は、給与収入から給与所得控除を差し引いたあとの金額です。所得税や住民税の額は、給与所得から計算します。申告書に金額を記入する際は、収入額と所得額を混同しないよう、項目名を確認します。
- 基礎控除と給与所得控除の違いは?
-
給与所得控除は、給与収入がある人が給与収入から差し引かれる控除です。自営業者などの必要経費に相当する仕組みで、給与所得を計算する際に使います。一方、基礎控除は、給与所得に限らず、合計所得金額などの要件に応じて所得から差し引く控除です。計算では、給与収入から給与所得控除を差し引いて給与所得を求め、その後に基礎控除などの所得控除を差し引いて課税所得を算出します。
- 1年の途中で会社を辞めた人は給与所得控除の対象になる?
-
年の途中で退職した場合も、在職中に支払われた給与収入は給与所得控除の対象になります。控除額は在職月数で月割りせず、退職日までに支払われた給与収入の総額に応じて計算します。中途退職者の源泉徴収票を作成する際は、支払金額や源泉徴収税額を、年末調整の有無と分けて確認します。
▼今年の制度改正や、デジタル化に向けた導入準備、他社システム比較など年末調整の情報を一挙公開!
関連リンク
-
改正対応はもちろんのこと、ミスなく、速く処理できる充実の機能を備えた年末調整サービス
奉⾏Edge年末調整申告書クラウド
-
年末調整業務を自動化・省力化する機能を標準で提供するクラウド給与
給与奉行iクラウド
-
支払調書・合計表作成から電子申告までをフルサポート
クラウド年末調整・法定調書作成システム 法定調書奉行iクラウドについて
こちらの記事もおすすめ
メルマガ読者20万人以上!
OBC 360のメルマガ登録はこちらから!
メルマガ登録
OBC 360のメルマガ登録はこちらから!