

保険料控除申告書は、給与所得者がその年に支払った生命保険料・地震保険料・社会保険料・小規模企業共済等掛金を年末調整で申告するための書類です。令和8年分は、23歳未満の扶養親族がいる場合の一般生命保険料控除が見直され、申告書の記載欄や計算式も変更されます。本記事では、各欄の書き方や控除額の計算式、添付書類、従業員への案内方法、人事労務担当者の確認事項を解説します。
| この記事でわかること |
|---|
|
目次
- 【2026年(令和8年)分】給与所得者の保険料控除申告書の概要
- 「生命保険料控除」欄の書き方
- 「生命保険料控除」欄の担当者のチェックポイント
- 「地震保険料控除」欄の書き方
- 「地震保険料控除」欄の担当者のチェックポイント
- 「社会保険料控除」欄の書き方
- 「社会保険料控除」欄の担当者のチェックポイント
- 「小規模企業共済等掛金控除」欄の書き方
- 「小規模企業共済等掛金控除」欄の担当者のチェックポイント
- 保険料控除申告書でよくあるミス
- 記入不備を減らすには“年末調整のデジタル化”が効果的!
- おわりに
- 保険料控除申告書に関するよくある質問
【2026年(令和8年)分】給与所得者の保険料控除申告書の概要
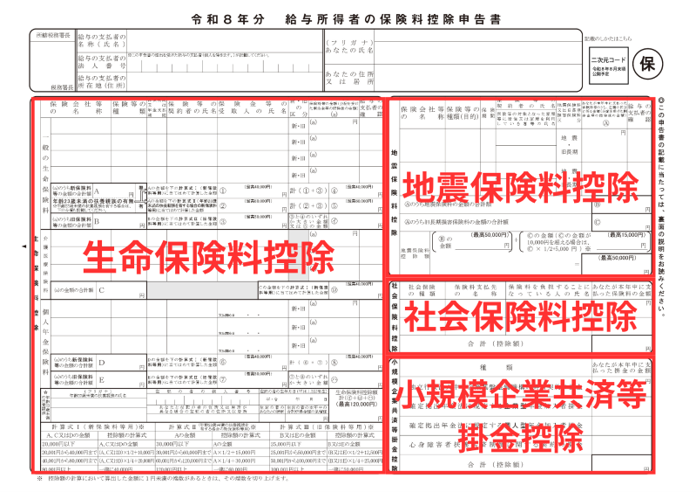
給与所得者の保険料控除については、生命保険料控除・地震保険料控除・社会保険料控除・小規模企業共済等掛金控除のうち、従業員が該当する項目を申告します。申告する保険料や掛金がない場合は、税務上、提出する必要はありません。令和8年分は、23歳未満の扶養親族がいる場合の一般生命保険料控除に関する記載欄も追加されています。
「給与所得者の保険料控除申告書」の概要や、年末調整におけるチェックポイントについて詳しくは、以下の記事も併せてご参照ください。
【2026年(令和8年)対応】給与所得者の保険料控除申告書でチェックすべきポイント
●1-1. 保険料控除申告書で対象となる4つの控除
保険料控除申告書で申告できる支払いは、次の4種類に分かれます。
| 控除の種類 | 対象となる主な支払い |
|---|---|
| 生命保険料控除 | 一般生命保険料、介護医療保険料、個人年金保険料 |
| 地震保険料控除 | 地震保険料、特定の旧長期損害保険料 |
| 社会保険料控除 | 給与天引き以外で支払った国民年金保険料、国民健康保険料など |
| 小規模企業共済等掛金控除 | iDeCo(個人型確定拠出年金)の掛金、小規模企業共済の掛金など |
●1-2. 保険料控除申告書の提出が不要な従業員
保険料控除申告書は、すべての従業員が提出するわけではありません。次の条件にすべて該当し、申告する保険料や掛金がない従業員は、税務手続上、申告書を提出する必要はありません。
- 生命保険料、介護医療保険料、個人年金保険料を支払っていない
- 地震保険料や旧長期損害保険料を支払っていない
- 給与から天引きされた社会保険料以外に、自身や生計を一にする親族の国民年金保険料、国民健康保険料などを支払っていない
- iDeCo、小規模企業共済、企業型確定拠出年金の加入者掛金、心身障害者扶養共済制度の掛金など、申告書に記入する掛金を支払っていない
●1-3. 【2026年の動向】デジタル化(マイナポータル連携)の定着
国税庁は、控除証明書等の電子データを利用した年末調整手続の電子化を進めています。多くの生命保険会社や信託銀行、日本年金機構などが、控除証明書等の電子データ(XML形式)の発行にすでに対応しています。
そのため、従業員は、マイナポータル連携を利用して複数の控除証明書等データを一括取得できます。取得したデータを対応する年末調整システムに取り込むことで、紙の証明書の添付や手書きによる計算が不要となるケースが増加中です。
出典:国税庁「年末調整手続の電子化に向けた取組について」
出典:国税庁「年末調整手続の電子化について」
出典:国税庁「マイナポータル連携可能な控除証明書等発行主体一覧」
●1-4.2026年(令和8年)の保険料控除申告書における変更点
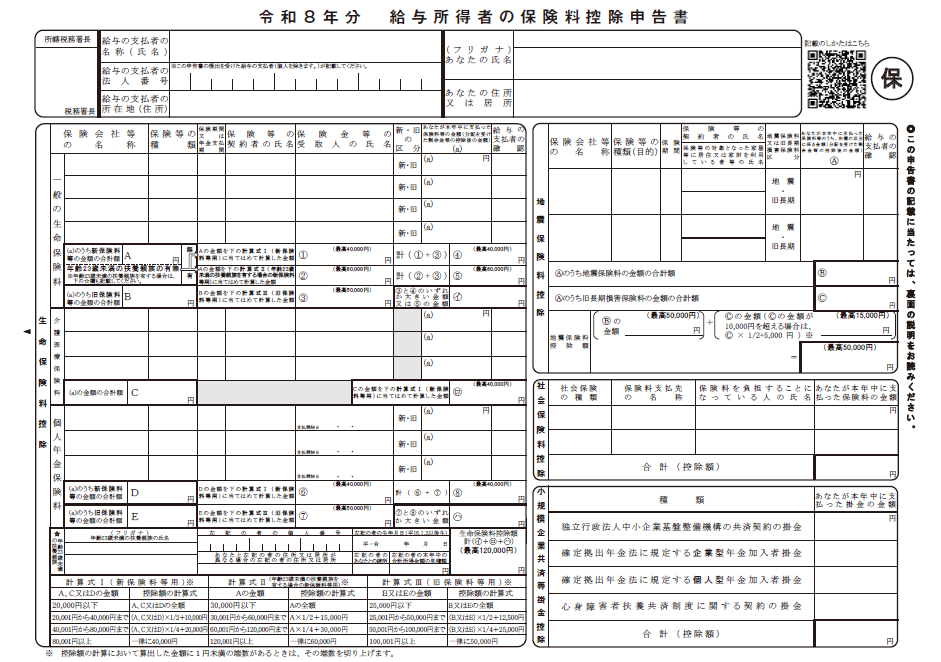
2026年(令和8年)分の所得税については、子育て世帯の負担軽減を目的として、23歳未満の扶養親族がいる人を対象に生命保険料控除の特例が設けられます。これに伴い、一般生命保険料控除の計算式と保険料控除申告書の記載欄が変更されます。
・一般生命保険料控除の上限拡充(子育て特例)
23歳未満の扶養親族がいる給与所得者については、平成24年(2012年)1月1日以後に締結した新契約に係る一般生命保険料控除の上限額が、4万円から6万円に引き上げられます。
・申告書様式(レイアウト)の改定
令和8年分の保険料控除申告書では、23歳未満の扶養親族がいる場合の特例に対応する確認欄と、扶養親族に関する記載欄が生命保険料控除欄に追加されています。労務担当者は、特例の対象に該当するかを確認し、一般生命保険料控除の計算式と上限額を照合します。
出典:国税庁 PDF「令和8年分 給与所得者の保険料控除申告書」
「生命保険料控除」欄の書き方
生命保険料控除は、従業員が一般生命保険料・介護医療保険料・個人年金保険料のいずれかを支払った場合に受けられます。ただし、保険金等の受取人が従業員本人・配偶者・その他の親族(6親等以内の血族および3親等以内の姻族)である契約に限られます。これら以外の第三者が受取人となっている契約は、控除の対象外です。ここでは、控除証明書を確認しながら、生命保険料控除欄の書き方と控除額の計算手順を整理します。
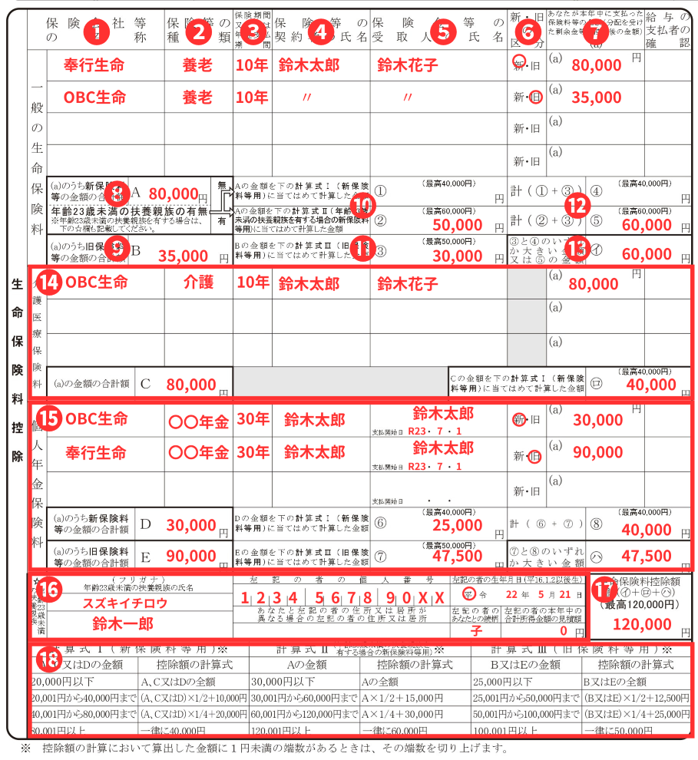
●Step1.控除証明書を基に「基本情報」を書く
・❶保険会社等の名称
控除証明書に記載されている保険会社等の名称を記入します。
・❷保険の種類
控除証明書に記載されている保険の種類を記入します。終身や定期、がん、医療など、証明書の表記に合わせます。
・❸保険期間または年金支払期間
控除証明書に記載されている保険期間または年金支払期間を記入します。終身・20年・30年など、証明書の記載内容を転記します。
・❹保険等の契約者の氏名
控除証明書に保険等の契約者として記載されている氏名を記入します。
・❺保険金等の受取人氏名
保険金等の受取人の氏名と、従業員本人から見た続柄を記入します。続柄欄には、「妻」「子」などと記入します。
・❻新・旧の区分
控除証明書の表記に従い、「新」または「旧」の該当するほうに丸を付けます。新旧の区分は、保険契約等の締結日によって次のように分かれます。
- 新制度:平成24年(2012年)1月1日以後に締結した保険契約等
- 旧制度:平成23年(2011年)12月31日以前に締結した保険契約等
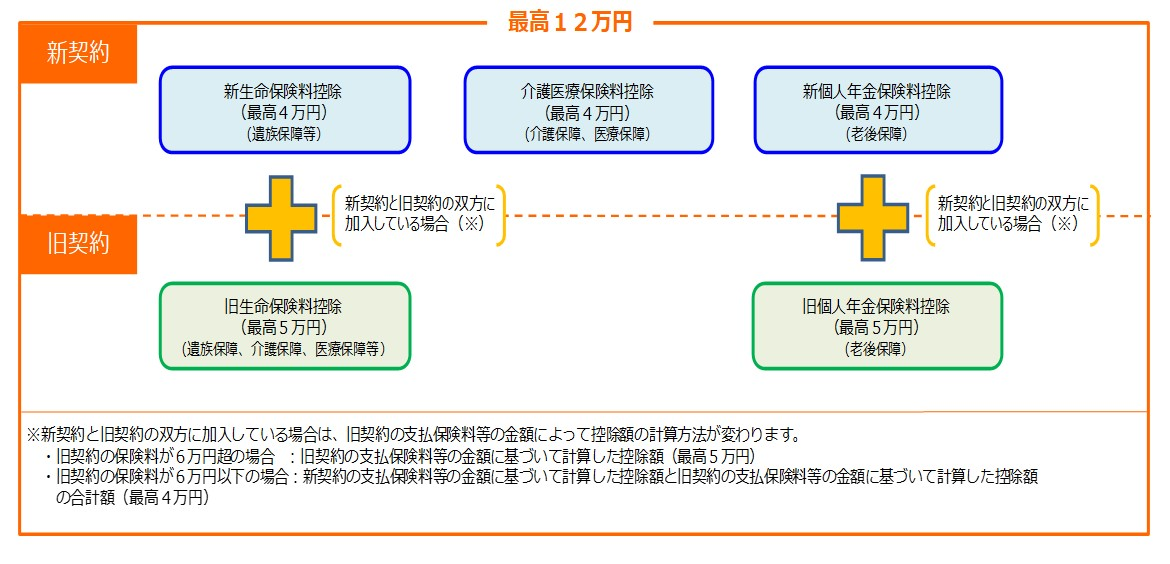
出典:国税庁「No.1140 生命保険料控除」
●Step2.支払金額の記入と控除額の計算(一般生命保険料)をする
・❼あなたが本年中に支払った保険料等の金額(分配を受けた剰余金等の控除後の金額)
控除証明書に「証明額」と「申告予定額(予定支払額・予定申告額など)」が記載されている場合、年末まで契約内容や保険料の払込状況に変更がなければ、年末までの支払見込額である「申告予定額」を記入します。もう一方の「証明額」は、控除証明書の発行時点までに支払った金額です。
・❽新保険料等の金額の合計額
❻で「新」に丸を付けた一般生命保険料について、❼に記入した金額を合計します。算出した合計額を「新保険料等の金額の合計額」の欄に記入します。新生命保険料の控除額は、23歳未満の扶養親族の有無によって使用する計算式が異なります。
・❾旧保険料等の合計額
❻で「旧」に丸を付けた一般生命保険料について、❼に記入した申告額を合計します。算出した合計額を「旧保険料等の金額の合計額」の欄に記入します。
・❿新保険料の控除額計算
❽で算出した新保険料等の合計額を、申告書下部の計算式に当てはめます。
23歳未満の扶養親族がいない場合は「計算式I」で計算し、算出した控除額を①に記入します。算出額が40,000円を超える場合は、40,000円と記入します。
23歳未満の扶養親族がいる場合は「計算式Ⅱ」で計算し、算出した控除額を②に記入します。算出額が60,000円を超える場合は、60,000円と記入します。
計算結果に1円未満の端数が生じた場合は、切り上げて1円単位で記入します。
・⓫旧保険料の控除額計算
❾で算出した旧保険料等の合計額を「計算式Ⅲ」に当てはめ、算出額を③に記入します。算出額が50,000円を超える場合は、50,000円と記入します。計算結果に1円未満の端数が生じた場合は、新保険料と同じく切り上げて記入します。
・⓬新旧の合算額
23歳未満の扶養親族がいない場合は、計算式Iで求めた①と計算式Ⅲで求めた③を合計し、④に記入します。合計額が40,000円を超えるときは、上限の40,000円とします。
23歳未満の扶養親族がいる場合は、計算式Ⅱで求めた②と計算式Ⅲで求めた③を合計し、⑤に記入します。合計額が60,000円を超えるときは、上限の60,000円とします。
・⓭一般生命保険料の控除額
23歳未満の扶養親族がいない場合は、③と④のうち金額が大きい方を(イ)に記入します。
23歳未満の扶養親族がいる場合は、⑤を(イ)に記入します。
●Step3.介護医療・個人年金を書いて、最後にすべての合計を出す
・⓮介護医療保険料
医療保険やがん保険などの介護医療保険料についても、一般生命保険料と同じように控除証明書の内容を記入します。介護医療保険料は新制度のみのため、計算式Iを使って控除額を算出します。算出した控除額は(ロ)に記入します。算出額が40,000円を超えるときは、上限の40,000円とします。
・⓯個人年金保険料
個人年金保険料についても、控除証明書を基に新旧の区分を確認し、それぞれの金額を記入します。
新個人年金保険料は計算式Iで算出し、⑥に記入します。算出額が40,000円を超える場合は、上限の40,000円とします。旧個人年金保険料は計算式Ⅲで算出し、⑦に記入します。算出額が50,000円を超えるときは、上限の50,000円とします。
新旧双方の個人年金保険料がある場合は、⑥と⑦の合計額を⑧に記入します。合計額が40,000円を超える場合は上限の40,000円とし、⑦と⑧のうち金額が大きい方を(ハ)に記入します。
・⓰年齢23歳未満の扶養親族
23歳未満の扶養親族がいる場合は、氏名・フリガナ・個人番号・生年月日を記入します。従業員本人と住所が異なる場合は、その扶養親族の住所または居所も記載します。
併せて、従業員本人から見た続柄と、扶養親族の本年中の所得の見積額を記入します。令和8年分の申告書には、この特例に対応する記載欄が追加されています。
・⓱最終的な生命保険料控除額
一般生命保険料の控除額(イ)、介護医療保険料の控除額(ロ)、個人年金保険料の控除額(ハ)を合計し、「生命保険料控除額」の欄に記入します。
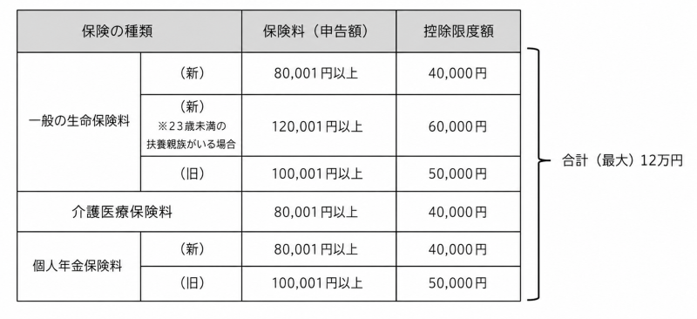
3つの控除額の合計が120,000円を超える場合は、120,000円と記入します。23歳未満の扶養親族がいる場合も、生命保険料控除全体の上限は120,000円です。
・⓲計算式
申告書下部の計算式Ⅰ、計算式Ⅱ、計算式Ⅲは、控除額を算出するための計算式であり、氏名や保険料などを記入する欄ではありません。
- 計算式I:23歳未満の扶養親族がいない場合の新生命保険料・介護医療保険料・新個人年金保険料の計算に使用
- 計算式Ⅱ:23歳未満の扶養親族がいる場合の新生命保険料の計算に使用
- 計算式Ⅲ:旧生命保険料・旧個人年金保険料の計算に使用
「生命保険料控除」欄の担当者のチェックポイント
人事労務担当者は、一般生命保険料と個人年金保険料の「新・旧」の区分や、申告額が控除証明書と一致しているかを照合します。受取人については、一般生命保険料と介護医療保険料の場合はすべての受取人が従業員本人、配偶者、その他の親族に該当するか、個人年金保険料の場合は年金受取人が従業員本人または配偶者に該当するかを確認します。
令和8年分の年末調整では、23歳未満の扶養親族に関する記載内容と、一般生命保険料に使用した計算式も確認します。介護医療保険料や個人年金保険料に子育て特例の計算式が使われていないかを検算し、各控除額を合計した生命保険料控除額が120,000円を超えていないかも確認します。
「地震保険料控除」欄の書き方
地震保険料控除は、従業員が地震保険料や旧長期損害保険料を支払った場合に受けられます。対象となるのは、従業員本人または生計を一にする配偶者・その他の親族が所有し、居住に使用している家屋や、生活に通常必要な家財です。他人に貸している住宅や別荘は対象外となります。ここでは、控除証明書を確認しながら、地震保険料控除欄の書き方と控除額の計算手順を整理します。
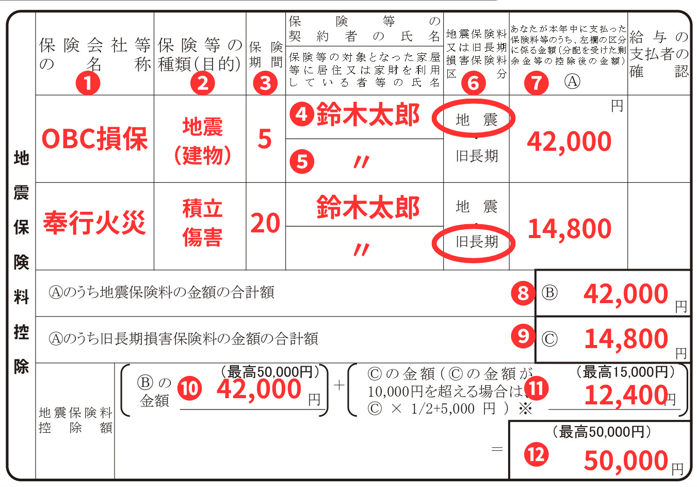
●Step1.控除証明書を基に「基本情報」を記入する
・❶保険会社等の名称
控除証明書に記載されている保険会社等の名称を記入します。
・❷保険等の種類(目的)
控除証明書に記載されている保険等の種類を、「地震」など、証明書の表記に合わせて転記します。
1つの契約について地震保険料と旧長期損害保険料の両方が記載されている場合は、いずれか一方のみを控除の対象にできるため、それぞれの控除額を計算し、金額が大きいほうを選択します。多くの場合は地震保険料を選ぶほうが有利ですが、証明書の記載と計算結果を確認したうえで判断します。
・❸保険期間
控除証明書に記載されている保険期間を記入します。「1年」「5年」など、証明書の記載内容を転記します。
・❹契約者の氏名
控除証明書に契約者として記載されている氏名を記入します。
・❺保険の対象となった家屋等に居住または家財を利用している人の氏名
保険の対象となる家屋に居住している人や、家財を利用している人の氏名を記入します。
●Step2.区分を見分けて「保険料の合計額」を書き込む
・❻「地震保険料」「旧長期損害保険料」の区分
控除証明書の表記に従い、「地震」または「旧長期」の該当するほうに丸を付けます。
・❼あなたが本年中に支払った保険料等の金額のうち、左欄の区分に係る金額(分配を受けた剰余金等の控除後の金額)(A)
控除証明書に「証明額」と「保険料の合計額(または、ご申告額、年額など)」が記載されている場合は、年末までの支払見込額に当たる「保険料の合計額」を記入します。
「証明額」は、控除証明書の発行時点までに支払った金額です。
・❽地震保険料の合計額(B)
❻で「地震」に丸を付けた契約について、❼に記入した金額を合計します。算出した金額を「地震保険料の合計額」の欄に記入します。
・❾旧長期損害保険料の合計額(C)
❻で「旧長期」に丸を付けた契約について、❼に記入した金額を合計します。算出した金額を「旧長期損害保険料の合計額」の欄に記入します。
●Step3.計算をして、最終的な合計金額を出す
・❿地震保険料の控除額を計算(B)
❽で算出した地震保険料の合計額を、控除額の欄に記入します。合計額が50,000円を超える場合は、上限の50,000円と記入します。
・⓫旧長期損害保険料の控除額を計算(C)
❾で算出した旧長期損害保険料の合計額を基に、次の方法で控除額を計算します。
- 10,000円以下の場合:支払った金額をそのまま記入
- 10,000円を超え20,000円以下の場合:支払った金額×1/2+5,000円
- 20,000円を超える場合:15,000円と記入
・⓬最終的な地震保険料控除額
❿の地震保険料の控除額と⓫の旧長期損害保険料の控除額を合計し、「地震保険料控除額」の欄に記入します。合計額が50,000円を超える場合は、上限の50,000円と記入します。
「地震保険料控除」欄の担当者のチェックポイント
人事労務担当者は、申告書に記載された「地震」「旧長期」の区分や申告額が、控除証明書と一致しているかを照合します。
1つの契約に地震保険料と旧長期損害保険料の両方が含まれる場合は、両方を合算せず、控除額が大きくなる一方のみが選択されているかを確認します。地震保険料と旧長期損害保険料が別の契約に基づく場合は、両者の控除額を合計し、地震保険料控除全体が5万円を超えていないかを確認します。
さらに、保険の対象が、従業員本人または生計を一にする配偶者・その他の親族が所有し、常時居住に使用する家屋や生活に通常必要な家財に該当するかも確認します。併せて、旧長期損害保険料の控除額が申告書の計算式どおりに算出されているかを検算します。
「社会保険料控除」欄の書き方
社会保険料控除は、従業員が自身または生計を一にする配偶者・親族の社会保険料を支払った場合に受けられます。対象となるのは、健康保険料・厚生年金保険料・国民年金保険料・国民健康保険税・介護保険料・雇用保険料などです。生命保険料や地震保険料などの民間保険料は、社会保険料控除の対象には含まれません。保険料控除申告書には、給与から天引きされた社会保険料ではなく、従業員が自身で支払った金額を記入します。ここでは、社会保険料控除欄の記入手順を整理します。
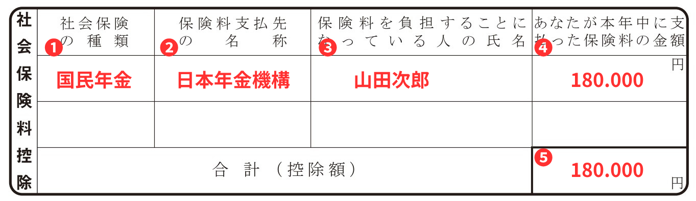
●Step1.支払った社会保険の情報を記入する
・❶社会保険の種類
給与から天引きされたものを除き、従業員が自身で支払った社会保険料の種類を記入します。国民年金・国民年金基金・国民健康保険・介護保険・後期高齢者医療保険など、支払った保険料の名称を記載します。
・❷保険料支払先の名称
保険料を納付した機関の名称を記入します。国民年金保険料であれば「日本年金機構」、国民健康保険料や介護保険料であれば「〇〇市」など、控除証明書や納付書に記載された名称を転記します。
・❸保険料を負担することになっている人の氏名
従業員自身の保険料を支払った場合は、従業員本人の氏名を記入します。生計を一にする配偶者や親族の保険料を従業員が代わりに支払った場合は、その保険料を負担することになっている配偶者・親族の氏名を記載してください。「本人」や「妻」「子」などの続柄を記入する欄はありません。
●Step2.1年間の合計金額を書いて全体の合計を出す
・❹あなたが本年中に支払った保険料の金額
1月1日から12月31日までに支払った社会保険料の金額を記入します。
国民年金保険料の控除証明書には、「納付済額」「見込額」「合計額」が記載されています。「見込額」は、証明書の作成時点ではまだ納付していない、年末までの納付予定額です。年末まで見込額どおりに納付する場合は、納付済額と見込額を合わせた「合計額」を記入します。
一方で、国民健康保険料・介護保険料・後期高齢者医療保険料などは、国民年金保険料のような控除証明書が発行されない場合があります。その場合は、領収証書や自治体から届く納付済額のお知らせなどを確認し、その年中に実際に支払った金額を合計して記入します。
・❺最終的な社会保険料控除額
❹に記入した社会保険料をすべて合計し、「社会保険料控除額」の欄に記入します。社会保険料控除では、その年中に支払った対象保険料の金額が、そのまま控除額となります。
「社会保険料控除」欄の担当者のチェックポイント
人事労務担当者は、申告書に記載された社会保険料の種類・支払先・保険料を負担する人の氏名・申告額が、控除証明書や領収証書などと一致しているかを照合します。国民健康保険料や介護保険料など、控除証明書が発行されない保険料については、領収証書や自治体の納付済額のお知らせなどで支払額を確かめます。
配偶者や親族の社会保険料が記載されている場合は、従業員と生計を一にしているか、実際に従業員が支払ったかを確認します。公的年金から天引きされた社会保険料については年金受給者本人が控除対象となる一方、従業員の口座から振替納付した配偶者や親族の社会保険料は、従業員の控除対象となります。
給与から天引きした社会保険料は企業側で年末調整に反映するため、申告書に重複して記載されていないかも確認します。
「小規模企業共済等掛金控除」欄の書き方
小規模企業共済等掛金控除は、従業員本人がその年中に支払った小規模企業共済、企業型・個人型確定拠出年金、心身障害者扶養共済の掛金に適用されます。配偶者や親族名義の掛金は、従業員の控除額に含められません。保険料控除申告書に記入するのは、給与から差し引かれた掛金を除き、従業員が個人で支払った掛金です。ここでは、その記入手順を解説します。
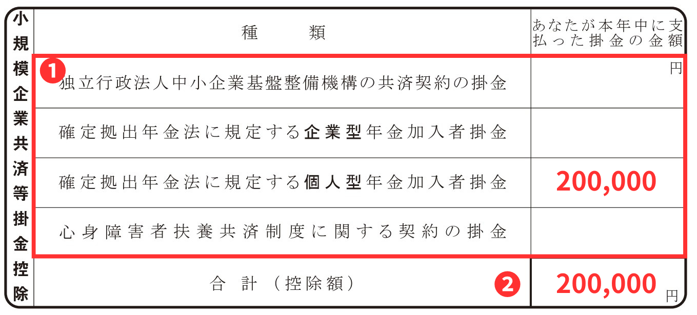
●Step1.払込証明書を見ながら、該当する欄に金額を記入する
・❶あなたが本年中に支払った掛金の金額
小規模企業共済等掛金払込証明書に記載のある、従業員が支払っている共済や年金の種類に合わせて、金額を記入します。
掛金の払込証明書を確認し、従業員が個人で支払った掛金について、その年中に支払った金額を掛金の種類に対応する欄に転記します。申告書の区分は、独立行政法人中小企業基盤整備機構の共済契約の掛金・企業型年金加入者掛金・個人型年金加入者掛金・心身障害者扶養共済制度に関する契約の掛金の4つです。給与から差し引かれた掛金は企業側で控除額に反映するため、申告書には記入しません。
●Step2.すべての合計金額を出す
・❷最終的な小規模企業共済等掛金控除額
❶に記入した各掛金を合計し、「小規模企業共済等掛金控除額」の欄に記入します。小規模企業共済等掛金控除は、支払った金額がそのまま控除額となります。
「小規模企業共済等掛金控除」欄の担当者のチェックポイント
人事労務担当者は、申告書に記載された掛金の区分と金額を払込証明書と照合し、証明書の名義が従業員本人であるかを確認します。給与から差し引かれた企業型年金加入者掛金は企業側で年末調整に反映するため、申告書に重複して記載されていないかも確かめます。
保険料控除申告書でよくあるミス
保険料控除申告書については、記入時によく見られるミスがいくつかあります。たとえば、国民年金保険料の控除証明書に記載された見込額を含めずに申告するケースや、控除額に影響しない保険料まで申告書に記入するケースです。また、控除証明書の提出方法が従業員ごとに異なり、人事労務担当者の確認作業に時間がかかる場合もあります。ここでは、実際に起こりやすい3つのミスと、その防止策を紹介します。
●①年末まで納付する予定の見込額を含めていない
国民年金保険料の控除証明書には、「納付済額」「見込額」「合計額」が記載されています。年末まで見込額どおりに納付する場合は、納付済額と見込額を合わせた「合計額」を記入するところ、「納付済額」だけを転記するケースが見られます。
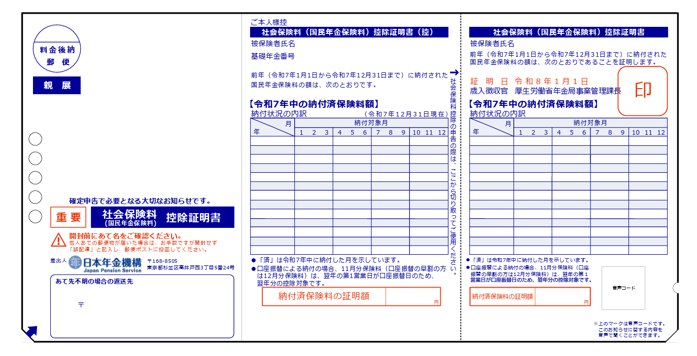
出典:日本年金機構「令和7年 社会保険料(国民年金保険料)控除証明書(ハガキ)の見方」
一方、証明書作成後に納付を中止した場合や、納付額に変更があった場合は、「合計額」をそのまま使用できません。その年中に実際に納付した金額を確認したうえで記入するよう案内します。
また、国民健康保険料や後期高齢者医療保険料では、国民年金保険料のような控除証明書が発行されない場合があります。この場合は、領収証書や自治体から届く年間納付済額のお知らせなどを確認したうえでの記入が必要です。これらの書類は法令上の添付書類ではありませんが、会社が申告額の確認のために提出を求める場合は、その旨を従業員に案内します。
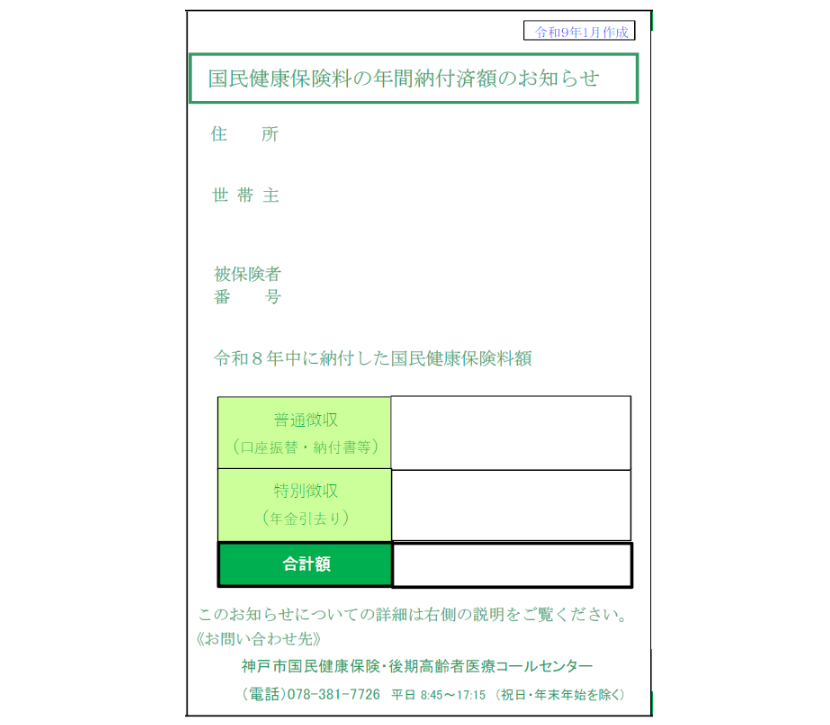
出典:神戸市役所「年間納付済額のお知らせ」
●②控除額に影響しない保険料まで記入している
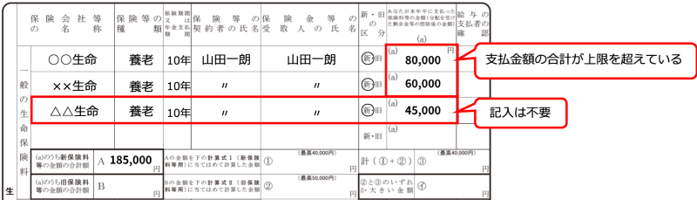
生命保険料控除と地震保険料控除には、控除区分ごとに上限があります。しかし、従業員が上限額を確認せず、手元にあるすべての控除証明書の内容を申告書に記入するケースが見られます。
人事労務担当者が通常どおり確認作業を進めた結果、すべてを確認したあとで、途中ですでに控除上限に達していたとわかることもあります。この場合、控除額に影響しない保険料まで確認する手間が無駄に生じていたことになります。
従業員には、各控除区分の計算式と上限額を確認し、控除額に反映される契約を申告書に記入するよう案内します。
●③控除証明書の提出方法がバラバラ
従業員ごとに控除証明書の提出方法が異なると、用紙の重なりで必要な情報が隠れたり、貼り方によって記載内容の一部が読み取れなくなったりすることがあります。
これを避けるため、証明書の貼付位置や向きなど、提出時にそろえる事項を従業員に案内します。紙と電子データの両方を受け付ける場合は、それぞれの提出方法も社内ルールとして示します。
記入不備を減らすには“年末調整のデジタル化”が効果的!
保険料控除申告書は、税制優遇のためとはいえ、複雑で難しそうな記入欄が多く、多くの従業員が申告書の作成に負担を感じています。実際、記入不備も多く、担当者の業務負担の多くを確認作業が占めていることでしょう。記入不備を防ぐため、書き方マニュアルを準備している企業も多くありますが、マニュアルの作成作業自体が担当者の負担になりやすく、「マニュアルがあるから」といって記入ミスを完全になくすことは困難です。
また、担当者にとっても、控除証明書との突合や検算に意外と時間がかかります。必要な控除証明書が漏れている場合も多く、「控除証明書がそろうまで処理が進められない」という事態も起こりがちです。こうしたことが、年末調整時期の残業増の原因にもなっています。
このような従業員・担当者双方の負担を軽減するためにも、年末調整手続きをデジタル化するのがおすすめです。
現在、市場には多くの年末調整電子化サービスが提供されており、従業員の申告をサポートするさまざまな機能が搭載されています。その中から、自社で従業員が間違えやすい箇所をサポートできるものを選べば、従業員の作業負荷・心理面での負荷も減り、担当者の確認・検算作業にかかる手間や時間も軽減されるでしょう。
たとえば、奉行Edge 年末調整申告書クラウドの場合、従業員の申告書作成と担当者の申告代行業務の双方を網羅的にデジタル化できるよう設計されており、従業員のさまざまな困りごとをリアルタイムで解決できる豊富な機能が標準装備されています。
入力画面は「穴埋め」式で、入力された情報から控除額は自動計算されます。保険料の金額が上限に達するとメッセージが表示される仕組みになっているため、それ以上の申告を制御することが可能です。
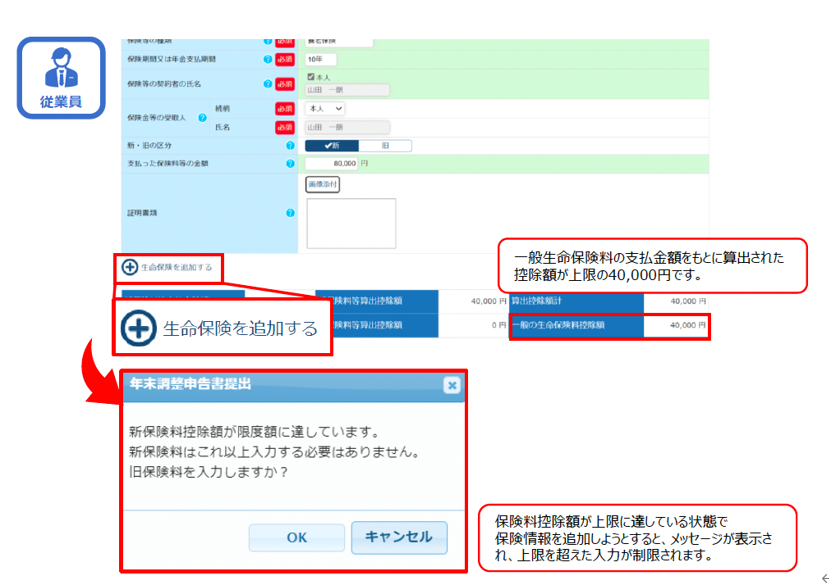
特に間違いが起こりやすい項目には、「管理者からのお知らせ」を表示させることで、入力中に注意喚起ができます。
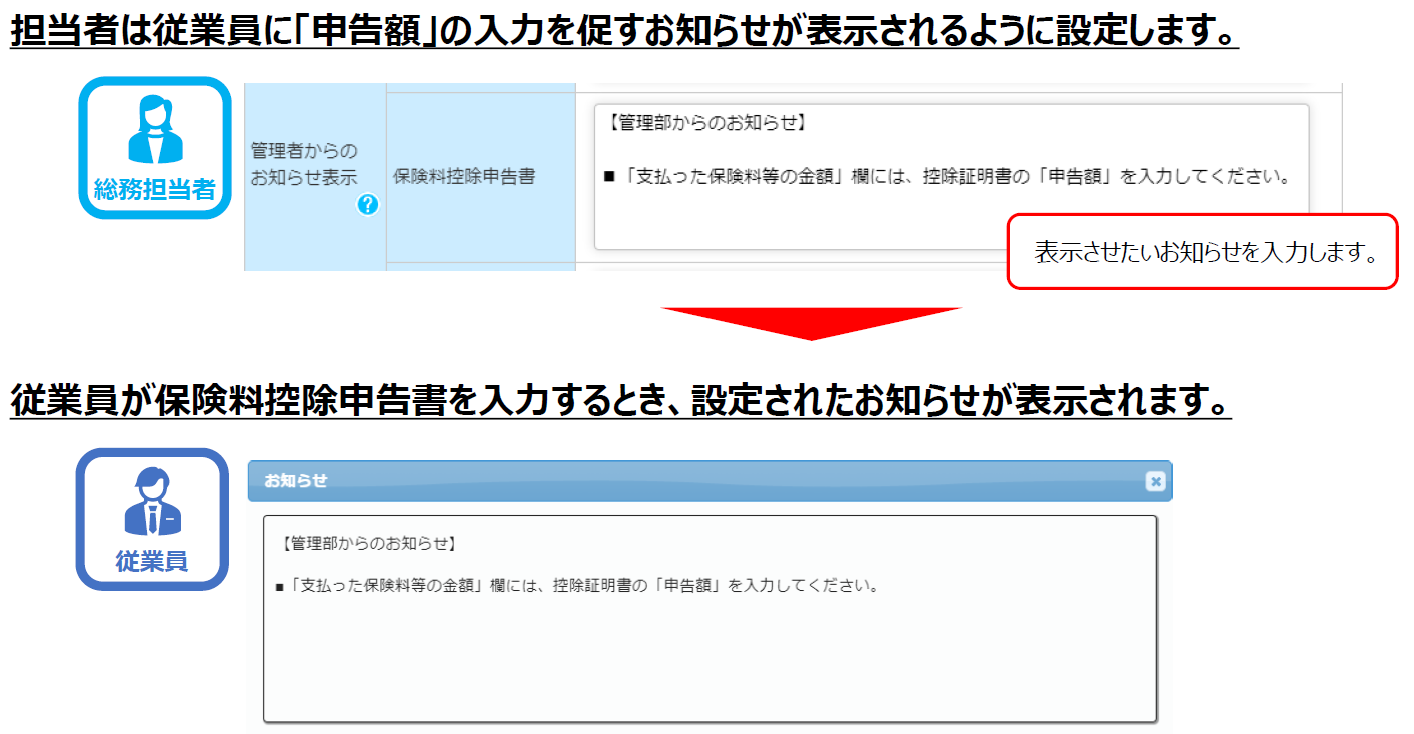
翌年には前年の情報が自動複写されるため、従業員は控除証明書を見ながら内容を確認・修正するだけでよくなり、2年目以降の従業員の入力作業負担が大幅にカットできます。
さらに、控除証明書の提出用の貼付台紙をダウンロードできます。この貼付台紙については、担当者が確認しやすいように、証明書の貼り方を指示することもできます。提出する証明書の整理にもなり、突合の際にも便利です。
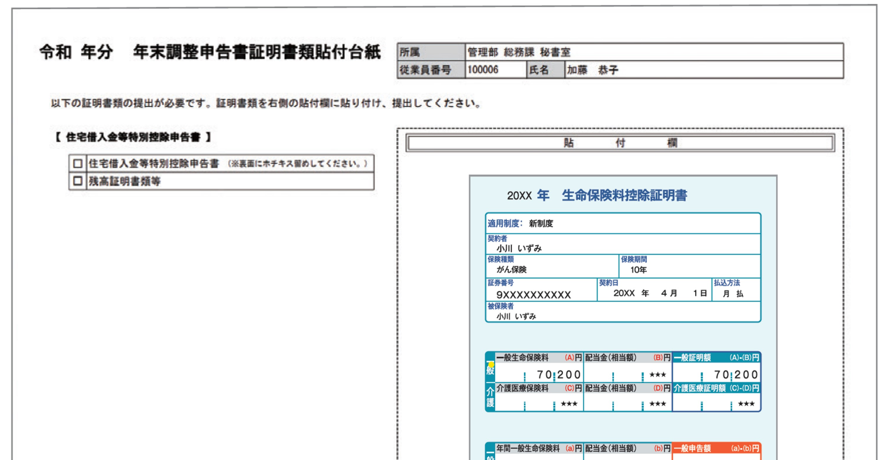
もちろん、昨今導入が進んでいる控除証明書の電子発行についても、各保険会社などから取得した電子データを簡単にアップロードできるほか、マイナポータルと連携して個人年金保険料・住宅ローンの特別控除証明書・年末残高証明書等の電子データを取り込むことも可能です。電子データで提出してもらえば、データを取り込むだけで控除額が自動計算されるため、計算ミスもなくなります。
おわりに
保険料控除は、年税額確定の要素の一つであるため、正確に申告しなければなりません。しかし、控除証明書の有無や計算式の複雑さなどから、記入する要素も確認する要素も多くなり、ミスが増えがちです。
そのため、従業員が計算ミスや申告ミスを起こさないためのサポートと、慎重な突合作業が必要不可欠となります。
年末調整をデジタル化すれば、従業員には効率的に申告書を作成できる方法を提供することができ、担当者の確認作業の効率化につながります。
奉行Edge 年末調整申告書クラウドのようなサービスを利用して、正確かつ合理的に年末調整手続きを行える仕組みを整えていきましょう。
保険料控除申告書に関するよくある質問
- 従業員が、生計を一にする親の後期高齢者医療制度の保険料を口座振替により支払った場合、年末調整で、その保険料を社会保険料控除の対象とすることができる?
-
従業員が口座振替により支払った、生計を一にする親の後期高齢者医療制度の保険料は、保険料を支払った従業員に社会保険料控除が適用されます。年金から特別徴収されている場合は、その保険料を支払った者は年金の受給者自身となるため、年金の受給者に社会保険料控除が適用されます。
- 親族等が契約者となっている生命保険契約等の保険料又は掛金について、生命保険料控除の対象とすることができる?
-
控除対象となる生命保険料は、従業員本人が契約した生命保険等の保険料や掛金に限りません。配偶者や子どもなど、従業員の家族が契約した保険料・掛金であっても、従業員本人が支払ったことが明らかであれば、控除の対象になります。ただし、当該保険金の受取人の全てが、従業員または家族(個人年金保険等の場合は年金の受取人の全てが従業員または配偶者)でなければなりません。保険料を負担していない人が、満期や解約又は被保険者の死亡により、その生命保険金を受け取った場合、贈与税や相続税の対象となります。
- 保険料控除は全部書かなくてもよい?
-
生命保険料控除・地震保険料控除・給与から差し引かれていない社会保険料控除・小規模企業共済等掛金控除のいずれも受けない場合は、税務上、保険料控除申告書を提出する必要はありません。生命保険料や地震保険料・家族分を含む国民年金保険料や国民健康保険料・iDeCoなどの掛金を、いずれも支払っていない場合がこれに該当します。
ただし、企業が申告書の提出状況を確認するため、社内ルールとして全従業員に提出を求めている場合は、白紙のままその運用に従って提出します。
- 保険料控除申告書はどんな人が書く?
-
保険料控除申告書に記入するのは、給与所得者のうち、生命保険料控除・地震保険料控除・社会保険料控除・小規模企業共済等掛金控除のいずれかを年末調整で受ける人です。本人の生命保険料や地震保険料を支払った人のほか、生計を一にする配偶者や親族の国民年金保険料・国民健康保険料を負担した人も対象となります。給与から差し引かれた社会保険料については、申告書への記入は不要です。
- 生命保険料控除で8万円払ったらいくら戻ってくる?
-
生命保険料を8万円支払っても、8万円がそのまま戻るわけではありません。生命保険料控除は、支払った保険料に応じた控除額を所得から差し引き、所得税や住民税の負担を軽減する制度です。新契約の一般生命保険料を年間8万円支払った場合、所得税の控除額は通常4万円ですが、令和8年分については、23歳未満の扶養親族がいる人は5万円となります。ただし、実際に減る税額は、この控除額に本人の所得税率などを反映して決まるため、所得額やほかの控除の状況によって異なります。
- 令和8年の生命保険料控除の上限はいくら?
-
令和8年分の生命保険料控除は、一般生命保険料・介護医療保険料・個人年金保険料を合計して、最大12万円です。この全体の上限は、23歳未満の扶養親族の有無にかかわらず共通です。
一般生命保険料と個人年金保険料は、新契約の控除上限がそれぞれ4万円です。介護医療保険料には新旧の区分がなく、上限は4万円です。ただし、23歳未満の扶養親族がいる場合は、新契約の一般生命保険料に限り、新契約の一般生命保険料の上限が6万円になります。旧契約の上限は、一般生命保険料と個人年金保険料がそれぞれ5万円です。
- 年末調整をミスしたらペナルティはある?
-
年末調整の記入や計算を間違えただけで、直ちにペナルティが科されるわけではありません。ただし、誤りによって源泉所得税の納付額が不足し、会社が不足分を法定納期限までに納付しなかった場合は、延滞税や不納付加算税が生じる可能性があります。
従業員が誤りに気付いた場合は、まず人事労務担当者が内容を確認し、会社が年末調整をやり直すか、従業員が確定申告で訂正します。税額が不足するケースでは、1月末を過ぎていても会社側で再計算が必要になる場合があるため、発見時期にかかわらず速やかに対応します。
- 年末調整で保険料控除の手続きが間に合わなかった場合にも確定申告を行う?
-
年末調整までに控除証明書が届かず、保険料控除を申告できなかった場合は、まず会社の担当者に相談します。会社側で年末調整に反映できない場合は、従業員自身が確定申告を行います。
確定申告では、控除証明書の内容を申告書に反映し、書面提出の場合は証明書を添付または提示します。還付申告は翌年1月1日から提出できるため、通常の確定申告期間(2月16日から3月15日まで)を待つ必要はありません。
- 生命保険料控除証明書は従業員の手元にいつ頃届く?
-
生命保険料控除証明書は、一般に10月中旬から11月頃にかけて発送されます。ただし、発送時期は保険会社や保険料の払込状況、契約時期によって異なります。11月になっても証明書が届かない従業員には、保険会社のマイページや問い合わせ窓口で登録住所や発送状況を確認し、紛失や未着であれば再発行を依頼するよう案内します。電子交付に対応している保険会社では、マイナポータル連携や契約者向けマイページから控除証明書データを取得できる場合もあるため、紙の証明書が届かない場合は、電子交付の登録状況も確認するよう伝えます。
- 保険料控除証明書を紛失したときは、電子データのダウンロードで対応できる?
-
保険料控除証明書を紛失した従業員には、契約先や加入先が電子交付に対応しているかを確認するよう案内します。生命保険会社や日本年金機構、国民年金基金連合会などが電子交付に対応している場合は、マイナポータル連携や各機関のマイページから電子データを取得できます。さらに、会社が年末調整の電子化に対応している場合にはXMLデータを提出し、電子データを取得できない場合は発行元に紙の証明書の再発行を依頼します。なお、国民健康保険料など、控除証明書の提出を求めない保険料は、領収証書や自治体の納付済額のお知らせなどで年間の支払額を確認します。
- 退職から再就職までの間に、従業員が国民年金や国民健康保険に加入していた場合に社会保険料控除の申告は行う?
-
退職から再就職までの間に、従業員が国民年金保険料や国民健康保険料を自分で支払った場合は、その年に実際に支払った金額が社会保険料控除の対象になります。年末調整では、保険料控除申告書に支払額を記入するよう案内します。国民年金保険料については、控除証明書または領収証書の提出・提示も必要です。年の途中で入社した従業員の年末調整を行う場合は、前職の源泉徴収票を提出してもらい、前職と再就職先の給与を合算して税額を計算します。そのうえで、従業員が退職中に支払った国民年金保険料や国民健康保険料を所得から控除します。
▼今年の制度改正や、デジタル化に向けた導入準備、他社システム比較など年末調整の情報を一挙公開!
関連リンク
こちらの記事もおすすめ
メルマガ読者20万人以上!
OBC 360のメルマガ登録はこちらから!
メルマガ登録
OBC 360のメルマガ登録はこちらから!